Como o crédito fácil pode virar uma bola de neve
Veja como juros, parcelas e novos empréstimos podem fazer uma dívida crescer rapidamente
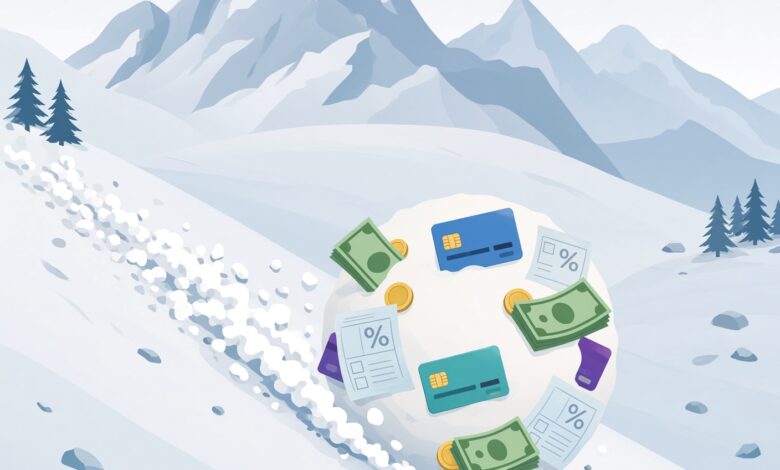
O termo crédito fácil refere-se à ampla disponibilidade de recursos financeiros oferecida por instituições financeiras, fintechs e estabelecimentos comerciais com mínimos requisitos de burocracia ou comprovação de renda. Com a digitalização dos serviços financeiros, a concessão de limites no cartão de crédito, empréstimos pré-aprovados e opções de parcelamento tornou-se instantânea, muitas vezes acessível por meio de poucos toques em uma tela de smartphone.
Essa facilidade operacional altera a percepção psicológica em relação aos recursos financeiros disponíveis. Quando o dinheiro não precisa ser fisicamente contado ou acumulado previamente, o cérebro humano tende a subestimar o custo real da aquisição. A possibilidade de consumir imediatamente e pagar apenas em um momento futuro gera uma falsa sensação de aumento do poder de compra. O indivíduo passa a enxergar seu padrão de vida potencial com base no limite total de crédito que possui, e não no montante real de sua renda líquida mensal.
A confusão entre limite do cartão e dinheiro disponível
Um dos gatilhos mais comuns para o descontrole financeiro é a equiparação mental entre limite de cartão de crédito e saldo em conta corrente. O limite concedido pela instituição financeira representa, na verdade, uma linha máxima de endividamento permitida, e não uma extensão do patrimônio pessoal ou do salário.
Quando o consumidor utiliza o cartão desconsiderando essa distinção, o risco de comprometimento da renda aumenta drasticamente. Gastar próximo ao limite total significa que os meses seguintes estarão integralmente comprometidos com o pagamento da fatura gerada, reduzindo drasticamente a flexibilidade para lidar com despesas básicas, imprevistos ou emergências cotidianas.
O impacto invisível das compras parceladas
O parcelamento sem juros é uma ferramenta comercial amplamente difundida no comércio eletrônico e físico brasileiro. Embora pareça uma alternativa vantajosa por diluir o valor de um bem de maior valor ao longo do tempo, o parcelamento cria uma ilusão de acessibilidade ao mascarar o custo total da compra.
Quando uma pessoa adquire um produto por R$ 1.200 dividido em doze vezes de R$ 100, a parcela mensal pode parecer inexpressiva e caber facilmente no orçamento atual. No entanto, o compromisso financeiro estende-se por um ano inteiro. O erro comum reside em avaliar apenas a parcela isolada, ignorando que o orçamento futuro já nasceu comprometido antes mesmo de o mês começar.
O efeito cumulativo das parcelas simultâneas
O verdadeiro perigo do parcelamento surge quando o consumidor realiza múltiplas compras sob essa modalidade em momentos diferentes. Uma única parcela de R$ 100 pode ser inofensiva, mas a soma de cinco, dez ou quinze parcelas simultâneas provenientes de vestuário, eletrônicos, refeições e utensílios domésticos transforma-se rapidamente em um valor fixo mensal expressivo.
Conforme essas faturas se acumulam, a margem de manobra financeira encolhe mês a mês. O dinheiro que deveria ser direcionado para alimentação, moradia e transporte é gradativamente absorvido por compromissos assumidos no passado, limitando a capacidade de consumo presente e gerando uma dependência crônica do próprio crédito para suprir as necessidades imediatas.
Os riscos do pagamento mínimo e do crédito rotativo
Quando o montante acumulado na fatura supera a capacidade de pagamento do consumidor, recorre-se frequentemente ao pagamento mínimo obrigatório, que costuma corresponder a uma fração da fatura total (geralmente 15%). O valor restante não pago entra automaticamente no sistema de crédito rotativo, uma das modalidades mais onerosas do sistema financeiro nacional.
As taxas de juros do rotativo do cartão de crédito no Brasil atingem patamares elevados, com médias que superam 400% ao ano, segundo dados divulgados pelo Banco Central. Para mitigar o crescimento descontrolado dessas dívidas, a regulamentação do Conselho Monetário Nacional estabeleceu que o valor total acumulado no rotativo e no parcelamento da fatura não pode ultrapassar 100% do valor principal original — ou seja, uma dívida de R$ 100 não pode superar R$ 200 em encargos e juros. Mesmo com esse teto regulatório, o custo financeiro permanece extremamente pesado e capaz de desestruturar qualquer planejamento financeiro pessoal.
Exemplo prático: o orçamento de R$ 3.000 sob pressão
Para ilustrar o mecanismo de formação da bola de neve, considere uma situação hipotética em que um trabalhador possui uma renda líquida mensal fixa de R$ 3.000.
- Renda mensal líquida: R$ 3.000
- Custos fixos essenciais (aluguel, contas básicas e alimentação): R$ 2.000
- Saldo livre inicial: R$ 1.000
Ao longo de alguns meses, essa pessoa realiza as seguintes aquisições no cartão de crédito:
- Um smartphone parcelado em 10 vezes de R$ 150.
- Roupas e calçados parcelados em 5 vezes de R$ 100.
- Jantares e lazer acumulados que geram uma fatura corrente de R$ 450.
Somando os compromissos, as parcelas mensais atingem R$ 250, acrescidas dos R$ 450 de consumo corrente, totalizando R$ 700 destinados ao cartão. O saldo livre de R$ 1.000 reduz-se para R$ 300. Caso ocorra um imprevisto médico ou mecânico de R$ 400, o orçamento entra em déficit. Sem reservas, o consumidor paga apenas o valor mínimo da fatura, acionando o crédito rotativo e iniciando o processo de acúmulo de juros.
O ciclo de novos empréstimos para cobrir dívidas anteriores
Diante da incapacidade de quitar a fatura integral do cartão, o comportamento comum é buscar alternativas de crédito subsidiadas ou novos empréstimos pessoais com taxas teoricamente inferiores para “limpar o nome” ou consolidar o saldo devedor.
Embora a portabilidade de crédito e empréstimos consignados ou com garantia possam oferecer taxas menores que o rotativo, utilizá-los sem alterar os hábitos de consumo gera um ciclo vicioso. O novo empréstimo quita o cartão, mas o limite do cartão é imediatamente liberado novamente. O consumidor, sem reestruturar seus gastos, volta a utilizar o limite disponível, acumulando a nova parcela do empréstimo com as novas faturas do cartão e aprofundando o endividamento.
Planejamento versus dependência de despesas recorrentes
O crédito desempenha um papel econômico relevante quando utilizado de forma planejada. Financiar um imóvel, adquirir um bem de produção ou realizar uma compra planejada à vista ou parcelada dentro de um orçamento rígido são exemplos de uso consciente que agregam valor ao patrimônio ou preservam o fluxo de caixa.
O problema central reside na dependência do crédito para arcar com despesas recorrentes e cotidianas, como supermercado, combustível e contas de consumo básicas. Quando o salário deixa de ser suficiente para cobrir o custo de vida ordinário e o indivíduo passa a utilizar o cartão sistematicamente para fechar as contas do mês, o crédito deixa de ser ferramenta e passa a atuar como um sinalizador de insolvência iminente.
Sinais de alerta: quando o crédito sai do controle
O endividamento excessivo raramente ocorre de forma súbita; ele é precedido por indicadores comportamentais e financeiros sutis que costumam ser ignorados. Os principais sinais de que a utilização do crédito atingiu um patamar crítico incluem:
- Utilização constante do limite máximo do cartão para despesas essenciais.
- Pagamento recorrente apenas do valor mínimo da fatura.
- Necessidade de recorrer a empréstimos para pagar faturas anteriores.
- Sensação constante de que a renda inteira desaparece logo após o recebimento.
- Omissão ou desconhecimento do valor total acumulado das parcelas futuras.
Estratégias para interromper a bola de neve financeira
A reversão do processo de endividamento exige disciplina, diagnóstico preciso e ações estruturadas. Diferentes frentes operacionais ajudam a estancar o crescimento da dívida:
- Congelamento de novos parcelamentos: Interromper imediatamente o uso do cartão para compras não essenciais e novas aquisições a prazo.
- Mapeamento e diagnóstico: Listar todas as dívidas ativas, identificando o saldo devedor total, o prazo remanescente e o Custo Efetivo Total (CET) de cada modalidade.
- Priorização por custo: Direcionar os esforços de quitação para as linhas de crédito com juros mais elevados, como o rotativo do cartão e o cheque especial.
- Negociação direta: Contatar os credores para buscar renegociações com taxas reduzidas ou prazos estendidos compatíveis com a real capacidade de pagamento mensal.
O que fazer diante da impossibilidade de pagamento integral
Quando o orçamento sofre rupturas severas e o pagamento integral torna-se inviável, a postura passiva de ignorar as cobranças apenas agrava a situação devido à incidência de multas, juros de mora e correção monetária.
O passo inicial consiste em evitar contrair novas dívidas para cobrir as antigas. Em seguida, deve-se avaliar a conversão do saldo rotativo em um parcelamento formal de fatura oferecido pela instituição financeira, cujas taxas costumam ser substancialmente inferiores às do rotativo puro. Paralelamente, cortar despesas supérfluas e negociar prazos com prestadores de serviço e familiares cria o fôlego necessário para recompor o equilíbrio orçamentário.
Como definir um limite de crédito compatível com a renda
Evitar armadilhas financeiras passa necessariamente por estabelecer governança sobre os próprios limites de crédito disponíveis no mercado. Uma diretriz prudente recomendada por especialistas em planejamento financeiro é solicitar às instituições a redução dos limites totais de cartões de crédito para patamares que não ultrapassem uma fração conservadora da renda mensal — idealmente mantendo o limite global de todos os cartões somados abaixo de 30% a 50% da renda líquida mensal.
Controlar o limite disponível impede que impulsos de consumo momentâneos comprometam o futuro financeiro, garantindo que o volume de compras esteja sempre ancorado na realidade da capacidade de geração de caixa do indivíduo.
Mitos comuns sobre o funcionamento do crédito
- “Limite alto é sinônimo de riqueza”: O limite concedido reflete o apetite de risco da instituição financeira e o histórico de relacionamento, e não o patrimônio acumulado pelo cliente.
- “Parcelamento sem juros significa desconto”: Embora não haja cobrança explícita de juros nominal, o preço à vista muitas vezes embute custos operacionais, e a concentração de parcelas futuras reduz a liquidez do orçamento.
- “Pagar o mínimo evita a inadimplência técnica”: Embora mantenha o cartão ativo, o pagamento mínimo ativa o crédito rotativo, gerando um encargo financeiro expressivo que pode tornar a dívida impagável a médio prazo.
Comparativo de Impacto: Pagamento Integral, Parcelamento e Rotativo
| Modalidade de Pagamento | Custo / Encargos Incidentes | Impacto no Orçamento Futuro | Risco de Endividamento |
| Pagamento Integral | Zero (sem juros ou encargos) | Nenhum compromisso gerado para os meses seguintes | Baixo |
| Parcelamento da Fatura | Taxas de juros contratuais específicas | Redução previsível e planejada da renda mensal | Moderado |
| Crédito Rotativo | Taxas médias superiores a 400% ao ano | Elevado comprometimento e risco de descontrole rápido | Altíssimo |