Qual é a diferença entre score e histórico de crédito?
Entenda a diferença entre score e histórico de crédito e como cada um influencia a análise de crédito
Compreender o papel de cada um é fundamental para quem deseja entender como o mercado financeiro enxerga o comportamento de consumo e pagamento de um cidadão. A análise de crédito realizada por bancos, financeiras e birôs não se baseia em um único número isolado, mas sim em um conjunto complexo de dados, variáveis e metodologias próprias de cada empresa.
O que é score de crédito
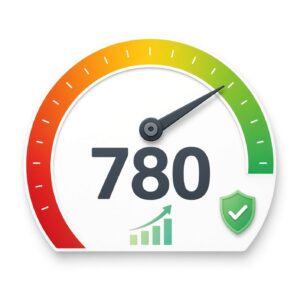
O score de crédito é uma pontuação estatística calculada por birôs de crédito (como Serasa, Boa Vista, SPC Brasil e Quod) que indica a probabilidade de um consumidor pagar suas contas em dia nos próximos meses. Essa pontuação geralmente varia dentro de uma faixa numérica (como de 0 a 1.000) e funciona como um termômetro de risco para o mercado.
Cada birô utiliza algoritmos e modelos matemáticos próprios para calcular essa nota. Isso significa que o score de uma mesma pessoa pode variar de um birô para outro, pois cada empresa pondera os dados de maneiras distintas. O score é o resultado final de um modelo preditivo, e não uma medida fixa de valor pessoal ou moral.
O que é histórico de crédito
O histórico de crédito é o registro cronológico e detalhado do comportamento financeiro de um indivíduo ao longo do tempo. Ele engloba a trajetória de pagamentos, o relacionamento com empréstimos, financiamentos, cartões de crédito e o cumprimento de obrigações financeiras em geral.
Diferente do score, que resume essa trajetória em um número, o histórico é composto por fatos, datas, valores e registros de adimplência ou inadimplência. É a base bruta de informações que os modelos estatísticos utilizam para calcular as pontuações e que as instituições financeiras examinam detalhadamente durante uma análise de crédito mais profunda.
Para que serve cada um
O score de crédito serve para agilizar a tomada de decisão das empresas. Quando um banco recebe uma solicitação de crédito, o sistema precisa de uma resposta rápida para avaliar o risco daquela operação. O score oferece uma estimativa imediata desse risco, permitindo que a instituição decida rapidamente se aprova ou nega a operação, ou quais taxas de juros aplicar.
Já o histórico de crédito serve para dar contexto e profundidade a essa avaliação. Enquanto o score traz a probabilidade estatística, o histórico revela a consistência do comportamento do consumidor. Ele mostra se os atrasos foram pontuais ou recorrentes, há quanto tempo o cliente utiliza o sistema financeiro e como ele lida com diferentes tipos de crédito.
Como eles podem ser utilizados em uma análise de crédito
Na ponta final, bancos e financeiras utilizam tanto o score quanto o histórico de crédito em conjunto, mas cada instituição adota critérios próprios. Uma financeira pode dar mais peso ao histórico recente de pagamentos, enquanto outra pode priorizar o tempo de relacionamento que o cliente possui com a própria instituição.
Além disso, o score e o histórico não atuam sozinhos. Na análise de crédito, as empresas também avaliam a renda declarada ou comprovada, o comprometimento mensal da renda com outras dívidas, a profissão, a estabilidade financeira e o tipo de crédito solicitado (como um cartão sem garantia versus um financiamento imobiliário).
Comparativo entre Score e Histórico de Crédito
| Característica | Score de crédito | Histórico de crédito |
|---|---|---|
| O que é | Uma pontuação estatística que mede o risco de inadimplência. | O registro detalhado da trajetória financeira e de pagamentos. |
| Formato | Um número dentro de uma escala (ex: 0 a 1.000). | Uma base de dados com registros temporais de contas e pagamentos. |
| O que representa | A probabilidade estimada de honração de compromissos futuros. | O comportamento financeiro passado e presente do consumidor. |
| Como pode ser utilizado | Para triagem rápida e automação de aprovações ou recusas. | Para análise qualitativa aprofundada de risco e capacidade de pagamento. |
| Pode mudar com o tempo? | Sim, flutua conforme novos hábitos e atualizações dos birôs. | Sim, evolui à medida que novas obrigações são pagas ou vencem. |
| Influencia a análise de crédito? | Sim, é um dos principais fatores na decisão automatizada. | Sim, serve de base para o score e para a decisão humana/interna. |
Informações que compõem o histórico de crédito
O histórico de crédito reúne diversas fatias da vida financeira do consumidor, refletindo como ele interage com o mercado. Entre os elementos que podem compor esse registro, destacam-se:
- Pagamentos realizados: Contas de consumo (água, luz, gás, telefone) e faturas de cartão quitadas em dia.
- Atrasos: O registro de dias de atraso no pagamento de faturas, carnês ou empréstimos.
- Dívidas em aberto: Obrigações vencidas e ainda não regularizadas que constam nos cadastros de inadimplência.
- Operações de crédito: Contratos ativos e encerrados de empréstimos, financiamentos e limites de cheque especial.
- Informações do Cadastro Positivo: Histórico de pontualidade no pagamento de obrigações financeiras e comerciais, quando o consumidor participa do sistema.
- Comportamento de pagamento: A regularidade e a constância com que o cidadão honra seus compromissos ao longo dos meses.
É importante ressaltar que nem todos os dados financeiros de uma pessoa aparecem necessariamente no histórico ou são utilizados da mesma forma por todos os birôs e instituições. Cada birô possui critérios próprios de coleta, tratamento e exclusão de dados, respeitando as normativas vigentes, como a Lei do Cadastro Positivo e a Lei Geral de Proteção de Dados (LGPD).
Como o histórico influencia o score
O score não é uma simples soma matemática onde cada conta paga adiciona pontos fixos e cada atraso subtrai uma quantia exata. Ele é o resultado de modelos estatísticos complexos desenvolvidos por cada birô.
O histórico de crédito alimenta esses modelos. Se o histórico apresenta constância nos pagamentos e uso equilibrado de recursos, o modelo estatístico tende a apontar um risco menor de inadimplência, resultando em uma pontuação mais alta. Por outro lado, registros frequentes de atraso ou renegociações recentes de dívidas alteram a leitura de risco do algoritmo, reduzindo a pontuação.
Exemplos práticos de cenários de crédito
Exemplo 1: Pessoa com histórico consistente de pagamentos em dia
Um consumidor que paga todas as suas contas de consumo, faturas de cartão e prestações antes do vencimento mantém um histórico financeiro positivo e consistente. No entanto, mesmo com um score considerado alto, se essa pessoa estiver desempregada no momento da análise ou apresentar um comprometimento de renda elevado em relação ao seu salário, a instituição financeira ainda poderá recusar um novo empréstimo.
Exemplo 2: Pessoa que regularizou dívidas passadas
Um indivíduo que enfrentou dificuldades financeiras e acumulou dívidas atrasadas teve seu histórico e seu score prejudicados no passado. Após quitar integralmente seus débitos, seu histórico passa a registrar a regularização e o score tende a se recuperar gradativamente. A velocidade dessa recuperação depende de quanto tempo o modelo do birô leva para processar a nova realidade comportamental.
Exemplo 3: Pedido de crédito negado com score alto
Uma pessoa com score alto solicita um financiamento de veículo, mas tem o pedido negado. Isso ocorre porque o score alto não elimina a análise de outros fatores cruciais para o banco, como a ausência de comprovação de renda adequada, restrições internas daquela instituição específica, políticas de crédito restritivas para determinadas faixas etárias ou profissões, ou falta de relacionamento prévio com o banco.
Diferenças entre conceitos fundamentais
Score alto e histórico positivo
O histórico positivo é a base de dados que demonstra bons hábitos de pagamento. O score alto é a tradução estatística dessa base em uma pontuação de risco. Estão intimamente ligados, mas o histórico é o conjunto de fatos e o score é a nota atribuída por um modelo específico.
Score baixo e histórico negativo
O histórico negativo agrupa registros de inadimplência, protestos ou atrasos prolongados. O score baixo é a representação numérica desse cenário de risco elevado, indicando que o mercado enxerga maior probabilidade de não pagamento.
Nome negativado
Significa que existe uma dívida vencida registrada nos órgãos de proteção ao crédito (como Serasa ou SPC). O nome negativado afeta drasticamente o histórico e o score, mas a recíproca não é verdadeira: uma pessoa com o nome limpo ainda pode ter um score baixo se tiver um histórico recente de mal gestões ou pouca movimentação financeira.
Dívida quitada
É o débito que foi pago ou negociado e cuja restrição associada foi removida dos cadastros de inadimplência. A quitação limpa o nome, mas o histórico financeiro pode demorar algum tempo para refletir uma melhora completa na percepção de risco dos modelos estatísticos.
Cadastro Positivo
É um banco de dados que registra o histórico de pagamentos e compromissos financeiros quitados ou em andamento, servindo para mostrar o perfil de um bom pagador, diferentemente dos cadastros restritivos tradicionais focados apenas em dívidas em aberto.
Análise de crédito
É o processo completo realizado por uma instituição financeira para decidir a concessão de crédito, englobando score, histórico, renda, garantias, políticas internas e capacidade de pagamento.
Ter score alto significa ter um bom histórico?
Existe uma relação direta e estreita entre os dois conceitos, mas eles não são sinônimos. Um score alto é o reflexo numérico de um histórico de crédito que o modelo estatístico do birô avaliou como de baixo risco. Contudo, como cada birô utiliza metodologias diferentes, uma pessoa pode ter pontuações ligeiramente distintas em empresas diferentes, embora seu histórico de dados seja exatamente o mesmo.
O histórico é a realidade dos fatos registrados, enquanto o score é a interpretação matemática desses fatos feita por um algoritmo preditivo particular.
Ter um bom histórico garante um score alto?
Não necessariamente. Embora um histórico consistente de pagamentos em dia seja o principal impulsionador de uma boa pontuação, o resultado final depende inteiramente do modelo de cálculo utilizado pelo birô de crédito.
Fatores como o tempo de uso do sistema financeiro, a variedade de produtos de crédito utilizados e até mesmo a forma como o birô pondera a ausência prolongada de crédito podem fazer com que duas pessoas com históricos semelhantes tenham pontuações diferentes.
Como melhorar o histórico de crédito
Aprimorar o histórico financeiro exige disciplina, consistência e hábitos de consumo sustentáveis. As principais práticas recomendadas incluem:
- Pagar contas e parcelas em dia: Honrar compromissos de água, luz, internet e faturas de cartão antes do vencimento.
- Regularizar dívidas: Quitar ou renegociar débitos em aberto para eliminar registros de inadimplência.
- Evitar inadimplência: Planejar o orçamento mensal para que os gastos não ultrapassem a capacidade de pagamento.
- Manter os dados cadastrais atualizados: Garantir que informações de renda, endereço e telefone estejam corretas nos birôs de crédito.
- Utilizar crédito de maneira responsável: Usar cartões e empréstimos de forma consciente, sem comprometer a renda futura.
- Evitar o excesso de endividamento: Não acumular múltiplos financiamentos ou limites desproporcionais à realidade financeira.
A adoção dessas práticas contribui para a construção de um histórico financeiro mais saudável e transparente, mas nenhuma instituição ou birô garante um aumento específico na pontuação ou a aprovação automática em linhas de crédito após essas mudanças.
Quanto tempo leva para o histórico e o score mudarem?
Não existe um prazo universal e fixo para a alteração do score ou do histórico de crédito. Diferentes tipos de informações são atualizados em momentos distintos pelo mercado e pelos birôs.
Enquanto a baixa de uma restrição após o pagamento de uma dívida costuma ocorrer em poucos dias úteis conforme as regras dos órgãos de proteção ao crédito, a evolução do score depende de como o algoritmo processa a nova regularidade comportamental ao longo dos meses. Mudanças consistentes exigem tempo e constância, sem prazos garantidos.
Consultar o próprio score prejudica a pontuação?
De acordo com os principais birôs de crédito e órgãos reguladores, a consulta realizada pelo próprio consumidor ao seu próprio score ou histórico não prejudica e não reduz a pontuação. Essa prática é considerada uma consulta de autoconsulta.
O que pode influenciar a percepção de risco em algumas análises são as consultas realizadas por diversas instituições financeiras em um curto espaço de tempo, quando o consumidor busca múltiplos créditos simultaneamente, indicando ao mercado uma possível urgência ou aperto financeiro.
Mitos e verdades sobre crédito e pontuação
- “Score alto garante cartão de crédito”: Mito. O score alto reduz o risco estatístico, mas a aprovação depende de políticas internas do banco, comprovação de renda e análise de perfil.
- “Pagar uma dívida faz o score subir imediatamente”: Mito. A quitação remove a restrição, mas a recuperação da pontuação depende do tempo de processamento e da reavaliação do modelo estatístico do birô.
- “Consultar meu próprio score reduz a pontuação”: Mito. Consultas feitas pelo próprio consumidor não afetam o score.
- “Ter várias contas bancárias aumenta o score”: Mito. A quantidade de contas abertas não eleva a pontuação; o que importa é a movimentação saudável e o histórico de adimplência.
- “Usar todo o limite do cartão aumenta o score”: Mito. Utilizar a totalidade do limite de crédito frequentemente pode indicar alto comprometimento financeiro e elevar o risco percebido pelos algoritmos.
- “Nome limpo significa score alto”: Mito. Estar com o nome limpo significa apenas ausência de restrições ativas, mas o score pode ser baixo devido a um histórico de pouca atividade ou outros critérios de risco.