Cartão de Crédito
5 dicas para aumentar o limite do Nubank
Saiba quais hábitos financeiros podem ajudar na análise de crédito e na concessão de um limite maior pelo Nubank
Obter um limite mais alto no cartão de crédito é uma necessidade comum para organizar despesas do dia a dia ou realizar compras de maior valor. O Nubank utiliza um modelo automatizado de análise de crédito que avalia continuamente o comportamento financeiro dos clientes. Essa avaliação considera diversos fatores internos e externos para entender a capacidade de pagamento e definir o valor liberado.
Entender os critérios analisados e adotar práticas de gestão financeira saudável são os caminhos mais eficientes para evoluir o crédito de forma orgânica.
1. Pague a fatura integralmente e em dia
O histórico de pagamentos é um dos pilares mais relevantes na avaliação de crédito realizada pelo Nubank. Pagar a fatura no valor total e até a data de vencimento demonstra compromisso financeiro e constrói uma relação de confiança com a instituição ao longo do tempo.
Evitar o crédito rotativo — que ocorre ao pagar apenas o valor mínimo ou qualquer quantia inferior ao total — é essencial. Além de incidir juros elevados sobre o saldo devedor, o uso frequente do rotativo sinaliza dificuldades no orçamento, o que reduz as chances de concessão de novos limites de crédito.
2. Utilize o limite atual de forma consistente e responsável
A movimentação recorrente do cartão ajuda os algoritmos do Nubank a compreenderem os hábitos de consumo e o potencial de gastos do cliente. Concentrar no cartão de crédito as despesas recorrentes que já fazem parte do planejamento financeiro — como assinaturas de serviços, contas do mês e compras ordinárias — gera dados consistentes para a análise.
Isso não significa fazer compras desnecessárias ou extrapolar o orçamento apenas com a expectativa de ganhar mais limite. A utilização deve ser proporcional à capacidade financeira, demonstrando uso consciente dos recursos já disponíveis.
3. Mantenha sua renda e seus dados atualizados
As informações cadastradas no aplicativo servem de base para estimar qual limite é seguro e compatível com a realidade do usuário. Dados desatualizados podem fazer com que a análise de crédito enxergue um cenário diferente do atual.
Sempre que houver alteração na renda mensal — seja por um aumento salarial, novas fontes de renda ou mudança de ocupação —, o cadastro deve ser atualizado na seção de perfil do aplicativo. Se necessário, o comprovante de rendimentos pode ser solicitado para validação das informações.
4. Cuide do histórico de crédito dentro e fora do Nubank
A avaliação de crédito do Nubank não analisa apenas as transações internas, mas também as informações atreladas ao CPF no mercado financeiro. Atrasos em contas de luz, água ou telefone, pendências financeiras e dívidas ativas em outras instituições afetam negativamente a percepção de risco do cliente.
Manter um bom Score de crédito nos órgãos de proteção ao crédito, quitar compromissos pontualmente e evitar o comprometimento excessivo da renda com outros empréstimos ou financiamentos fortalecem o perfil geral. O uso de ferramentas como o Open Finance permite compartilhar dados de outras instituições com o Nubank, oferecendo uma visão completa da saúde financeira.
5. Conheça as opções de evolução de limite do Nubank
O aplicativo disponibiliza recursos transparentes para acompanhar a situação do crédito. É possível visualizar o resultado da última avaliação, verificar a data estipulada para a próxima revisão automática e fazer solicitações manuais de reavaliação.
Para quem necessita de aumento imediato sem passar pela análise tradicional, o aplicativo oferece o Nu Limite Garantido. Essa funcionalidade permite transformar valores guardados em Caixinhas específicas ou investimentos no Tesouro Direto em limite de crédito adicional instantaneamente.
Como funciona a análise de crédito do Nubank
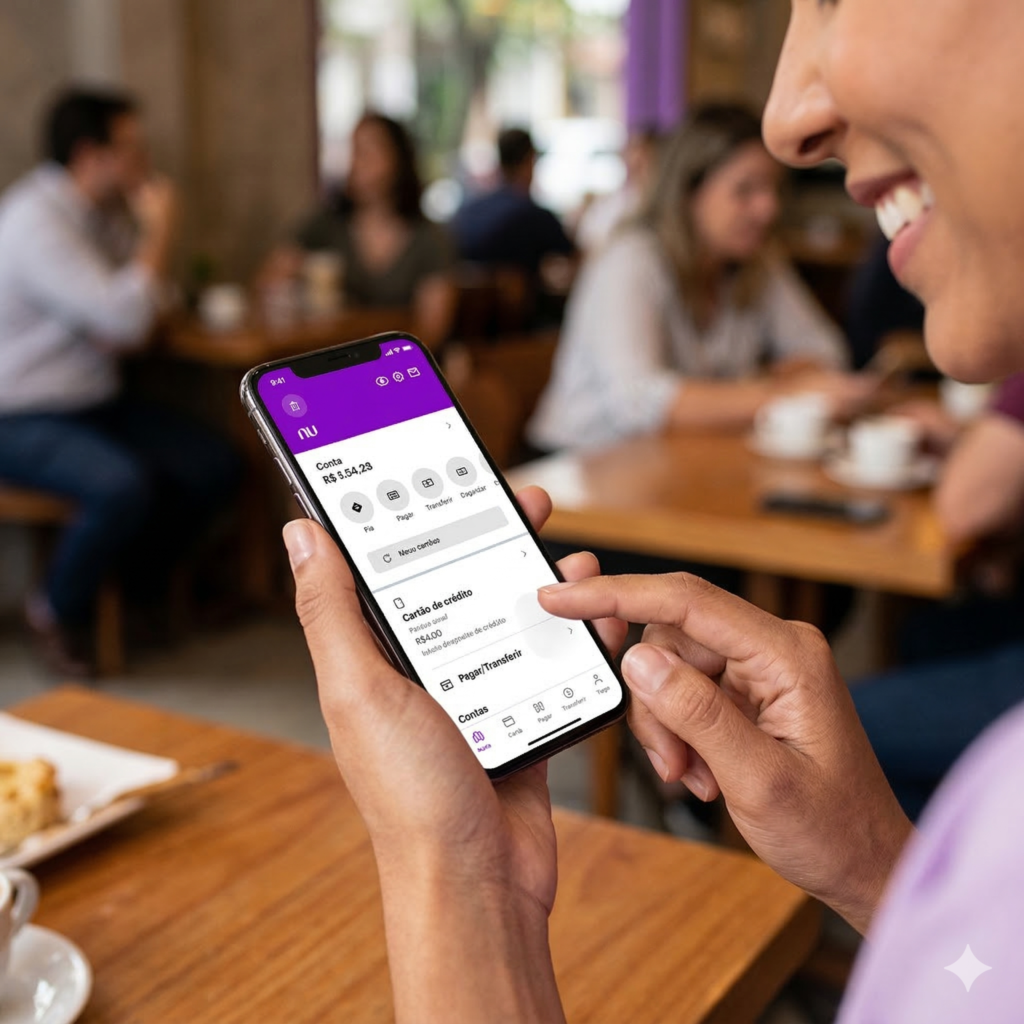
A análise de crédito é realizada por algoritmos que cruzam informações internas do uso da conta e do cartão com dados públicos do mercado. Entre os fatores avaliados estão o histórico de pagamentos, a pontuação de crédito, o tempo de relacionamento com a instituição, o nível de uso do limite atual e o NuScore — indicador presente no aplicativo que reflete o perfil financeiro do cliente dentro da plataforma.
Ter um score elevado, uma renda expressiva ou movimentar o cartão com frequência melhora as chances, mas não garante aumento automático. Cada avaliação analisa o equilíbrio entre a renda informada e o total de compromissos assumidos pelo CPF. Não existe um prazo fixo ou garantido para a liberação de mais limite, pois as reavaliações ocorrem ciclicamente.
Quando um pedido de aumento é recusado pelo aplicativo, o modelo de análise entende que a concessão de mais crédito no momento poderia expor o cliente ao risco de endividamento. Nesses casos, a orientação é manter os pagamentos em dia, atualizar o cadastro se houver mudanças e aguardar um novo ciclo de avaliação. Adotar práticas prejudiciais, como atrasar faturas, fazer compras além do orçamento ou contratar produtos indesejados apenas para tentar influenciar o sistema, prejudica o histórico financeiro e reduz a pontuação do cliente.
Como solicitar aumento pelo aplicativo
A consulta e o pedido de reavaliação de limite podem ser realizados a qualquer momento diretamente pelo celular.
-
Abra o aplicativo do Nubank na tela inicial.
-
Toque na área de Cartão de Crédito.
-
Selecione a opção Meus limites.
-
Toque sobre o campo do limite aprovado.
-
Na tela de Evolução de Limite, selecione Informar.
-
Insira o valor do limite desejado e o motivo da solicitação.
Caso haja um valor pré-aprovado disponível, a alteração pode ser ajustada instantaneamente movendo a barra de limite para a direita. Caso contrário, o pedido passará por uma análise que levará em consideração os dados cadastrais e comportamentais mais recentes.
Como funciona o Nu Limite Garantido
Existe uma diferença fundamental entre o aumento de limite pré-aprovado tradicional e o limite adicionado por garantia. O limite tradicional é concedido pela instituição com base na análise do perfil de risco e sem a exigência de depósito de valores. Já o Nu Limite Garantido é uma alternativa na qual o cliente utiliza os próprios recursos financeiros como lastro.
Pelo recurso, o usuário pode selecionar um valor guardado em uma Caixinha do Nu Limite Garantido ou aplicados em títulos elegíveis do Tesouro Direto para ser convertido em limite de crédito na hora, sem necessidade de passar por análise de crédito. Enquanto os recursos funcionam como garantia, eles continuam rendendo normalmente de acordo com as regras de cada aplicação.
É imprescindível estar ciente das condições e riscos dessa modalidade. O valor atribuído como garantia fica bloqueado para resgate proporcionalmente ao montante que estiver sendo utilizado em compras no cartão. Caso ocorra atraso ou inadimplência no pagamento da fatura, o valor em garantia poderá ser retido e utilizado contratualmente para quitar os débitos pendentes. O dinheiro só é liberado integralmente para resgate após a quitação total da fatura e a liberação da margem do limite.