Investindo do Zero
Os 7 erros que você deve evitar no primeiro investimento
Aprenda como evitar erros relacionados à falta de planejamento, diversificação e avaliação de riscos ao começar a investir
Dar os primeiros passos no universo das finanças pessoais é uma decisão fundamental para construir um patrimônio sólido e alcançar metas de longo prazo. No entanto, a falta de informação e a ansiedade por resultados rápidos levam muitos investidores iniciantes a cometer equívocos que poderiam ser facilmente evitados.
Compreender os riscos e alinhar as expectativas antes de alocar o primeiro real é indispensável para proteger o capital acumulado. A seguir, confira os sete erros mais comuns cometidos por quem está começando e aprenda a evitá-los na prática.
1. Investir sem organizar a vida financeira
Iniciar no mercado financeiro sem antes colocar a casa em ordem é um dos atalhos mais perigosos para o orçamento. Ignorar dívidas ativas, sobretudo aquelas com juros elevados, como o rotativo do cartão de crédito ou o cheque especial, corrói qualquer rendimento que um investimento tradicional possa oferecer. Além disso, comprometer valores destinados ao pagamento de contas essenciais — como aluguel, energia e alimentação — gera instabilidade e desespero diante de qualquer imprevisto.
A ausência de uma reserva de emergência agrava essa situação. Imagine uma pessoa que aplica todas as suas economias em um produto sem liquidez diária ou em um ativo de renda variável e, semanas depois, enfrenta um problema de saúde ou a perda do emprego. Para honrar seus compromissos imediatos, ela será forçada a resgatar a aplicação precocemente, muitas vezes aceitando prejuízos decorrentes da volatilidade ou pagando taxas desnecessárias.
Para evitar essa armadilha, o primeiro passo deve ser sempre o mapeamento completo do orçamento doméstico. Quite os débitos mais caros e estruture uma reserva de emergência equivalente a, no mínimo, três a seis meses do seu custo de vida. Esse montante deve ficar alocado em aplicações de altíssima liquidez e baixo risco, como o Tesouro Selic ou CDBs com resgate diário e cobertura do Fundo Garantidor de Créditos (FGC), garantindo tranquilidade antes de qualquer passo mais arrojado.
2. Escolher um investimento apenas pela rentabilidade prometida
Analisar uma alternativa financeira olhando exclusivamente para a porcentagem de retorno esperada é um equívoco frequente. A rentabilidade divulgada costuma ser proporcional ao nível de risco assumido: ganhos potenciais maiores quase sempre caminham ao lado de chances mais elevadas de perdas ou de forte oscilação de preços.
Ao focar apenas no indicador de retorno, o investidor frequentemente ignora fatores decisivos, como a taxa de administração, os custos operacionais da corretora e a alíquota do Imposto de Renda, que segue tabelas regressivas na renda fixa. Outro ponto essencial é a liquidez: uma aplicação altamente rentável pode exigir o congelamento do capital por anos, impedindo o acesso aos recursos caso surja uma oportunidade ou necessidade urgente.
A decisão consciente exige uma avaliação integrada. Em vez de perguntar apenas quanto o produto rende, investigue quais são as garantias oferecidas, qual é a liquidez do ativo, quais tributos incidirão sobre o ganho e qual a chance de oscilação do valor principal. Compare sempre o ganho líquido real, descontando custos e a inflação estimada para o período.
3. Investir sem entender o produto
Aplicar dinheiro em um ativo sem compreender as regras básicas de seu funcionamento equivale a assinar um contrato sem ler as cláusulas. Muitos iniciantes adquirem cotas de fundos, títulos de renda fixa complexos ou ações simplesmente porque viram uma recomendação na internet, sem saberem exatamente onde seu dinheiro está sendo empregado.
Um exemplo prático ocorre com títulos públicos prefixados ou atrelados à inflação comprados no Tesouro Direto. Caso o investidor precise vender o título antes do vencimento estipulado, o papel passará pelo processo de marcação a mercado. Dependendo do comportamento das taxas de juros no momento da venda, o valor de resgate pode ser inferior ao valor aplicado inicial, surpreendendo quem acreditava que toda renda fixa era isenta de oscilações.
A regra primordial é simples: nunca invista em algo que você não consiga explicar com suas próprias palavras. Antes de efetuar qualquer aplicação, leia o prospecto, verifique os prazos de carência, analise as taxas cobradas e entenda o grau de risco envolvido. Caso fiquem dúvidas sobre a mecânica do produto, busque informações nos canais oficiais de órgãos reguladores, como a Comissão de Valores Mobiliários (CVM) e o Banco Central.
4. Ignorar o próprio perfil de risco e os objetivos financeiros
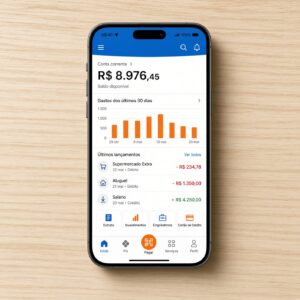
Tratar todos os investimentos de forma genérica sem considerar o prazo necessário para a realização de cada meta é um erro recorrente. O mercado financeiro oferece soluções distintas para prazos curtos, médios e longos, e escolher o veículo inadequado pode frustrar seus planos.
Considere alguém que pretende utilizar o dinheiro em 12 meses para pagar uma viagem de estudos e decide investir esse montante em ações de empresas negociadas na B3. Caso o mercado acionário enfrente um período de queda justamente na data do resgate, a pessoa terá de adiar os planos ou aceitar a realização de um prejuízo expressivo. O prazo da meta precisa ditar o nível de risco tolerável.
Respeite a sua tolerância pessoal a perdas e defina objetivos claros antes de escolher onde aplicar. Preencha o questionário de análise de perfil do investidor (API) disponibilizado por instituições financeiras credenciadas. Para objetivos de curto prazo, priorize a segurança e a liquidez; já para metas de longo prazo, como a aposentadoria, é possível considerar ativos com maior volatilidade, desde que compatíveis com o seu perfil.
5. Concentrar todo o dinheiro em uma única alternativa sem avaliar os riscos
A alocação de todo o patrimônio em um único ativo ou setor expõe o investidor ao chamado risco de concentração. Quando todo o recurso está alocado em uma só empresa, título ou modalidade, qualquer evento adverso com aquele emissor ou setor causará um impacto direto e devastador sobre o capital total.
Um investidor que aplica todas as suas economias em Debêntures Incentivadas de uma única empresa do setor de infraestrutura, atraído pela isenção de Imposto de Renda, fica totalmente dependente da saúde financeira daquela companhia. Se a empresa enfrentar dificuldades operacionais ou entrar em recuperação judicial, todo o capital estará em risco, uma vez que debêntures não contam com a proteção do FGC.
A diversificação entre diferentes classes de ativos (renda fixa, renda variável e títulos públicos) e seleções distintas dentro de cada classe é a principal ferramenta para mitigar riscos. Vale ressaltar, contudo, que a diversificação reduz riscos específicos, mas não elimina por completo os riscos sistêmicos do mercado.
6. Acreditar em promessas de lucro garantido ou cair em golpes
O desejo de obter retornos financeiros expressivos em pouco tempo torna muitos iniciantes presas fáceis para ofertas fraudulentas e esquemas de pirâmide financeira. Promessas de rendimentos fixos elevados, descolados da taxa básica de juros (Selic), são o principal sinal de alerta no mercado.
É comum ver propostas que prometem ganhos diários ou mensais garantidos por meio de operações supostamente infalíveis em criptomoedas ou mercado cambial. Na prática, ofertas com essas características geralmente operam sem autorização dos órgãos reguladores e utilizam o dinheiro de novos ingressantes para pagar os antigos, culminando na interrupção dos pagamentos e na perda total do valor aplicado.
Fique atento aos sinais clássicos de fraude: ausência de registro na CVM ou no Banco Central, pressão para efetuar depósitos rapidamente, falta de clareza sobre a estratégia de investimento e bônus por indicação de novos participantes. Antes de transferir qualquer valor, consulte o cadastro de instituições autorizadas nos sites oficiais das entidades reguladoras.
7. Agir por impulso diante das oscilações do mercado
O comportamento emocional é um dos fatores que mais comprometem a rentabilidade no longo prazo. Fazer movimentações motivado por pânico durante momentos de queda ou por euforia no topo de ciclos de alta faz com que o investidor compre ativos caros e os venda desvalorizados.
Em momentos de volatilidade extrema na bolsa de valores, é comum ver iniciantes vendendo suas posições com prejuízo logo após notícias negativas, tomados pelo medo de perderem ainda mais. Da mesma forma, influenciadores ou boatos de redes sociais frequentemente levam pessoas a investir em ativos da moda no momento de maior valorização, pouco antes de uma correção natural de preços.
Mantenha o foco na estratégia definida e evite decisões precipitadas baseadas no noticiário diário ou em impulsos emocionais. O acompanhamento dos resultados deve ser periódico, mas alinhado ao horizonte de tempo estipulado para cada meta. A disciplina no cumprimento do planejamento inicial é fundamental para colher resultados consistentes.
| Erro do Investidor | Consequências Possíveis | Atitude Recomendada |
| 1. Investir sem organização financeira | Resgate precoce com prejuízo e endividamento. | Mapear gastos, quitar dívidas e montar reserva de emergência. |
| 2. Olhar apenas a rentabilidade | Perdas por riscos ocultos, custos e falta de liquidez. | Avaliar risco, liquidez, impostos e custos operacionais. |
| 3. Investir sem entender o produto | Surpresas desfavoráveis com regras e marcação a mercado. | Estudar o funcionamento do ativo antes de aplicar. |
| 4. Ignorar perfil e objetivos | Frustração de planos e resgate no momento inadequado. | Definir prazos, metas e respeitar seu perfil de risco. |
| 5. Concentrar todo o patrimônio | Exposição total ao risco de um único emissor ou setor. | Diversificar os recursos entre diferentes classes e ativos. |
| 6. Acreditar em lucro garantido | Perda integral do capital aplicado em fraudes. | Desconfiar de ganhos fáceis e checar o registro na CVM. |
| 7. Agir por impulso na volatilidade | Realização de prejuízos e compras no topo do mercado. | Seguir o planejamento estipulado com disciplina e foco. |
Orientações fundamentais antes de dar o primeiro passo
A entrada no mercado de investimentos deve ser encarada como um processo contínuo de aprendizado, no qual a prudência se sobrepõe à busca por atalhos. Antes de alocar recursos em qualquer produto, dedique tempo para conhecer as regras das instituições financeiras e a estrutura de proteção existente no país.
Ativos de renda fixa emitidos por bancos, como CDBs, LCIs e LCAs, contam com a garantia do Fundo Garantidor de Créditos (FGC) até o limite de R$ 250 mil por CPF e por instituição financeira (respeitando o teto global de R$ 1 milhão a cada período de quatro anos). Já os títulos públicos contam com a garantia do próprio Tesouro Nacional, sendo considerados os papéis de menor risco de crédito do mercado brasileiro.
Iniciar essa jornada utilizando valores reduzidos é uma excelente maneira de compreender a dinâmica das plataformas, o desconto de taxas e o funcionamento das oscilações diárias sem expor o orçamento a riscos desnecessários. Contudo, essa prática deve ser sempre compatível com a sua capacidade financeira: em nenhuma hipótese utilize dinheiro destinado ao pagamento de despesas essenciais do dia a dia para realizar aplicações.