Investimentos
Investir no Brasil ou nos Estados Unidos: quais são as diferenças?
Entenda as principais diferenças entre investir no Brasil e nos Estados Unidos, incluindo riscos, custos, impostos e oportunidades
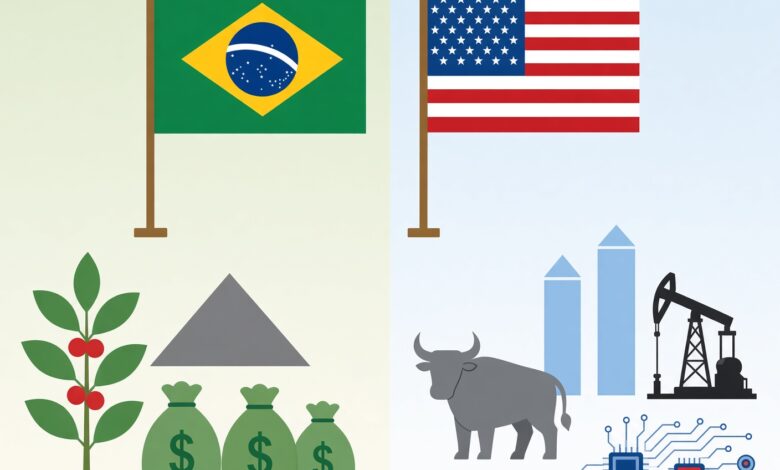
A decisão sobre onde alocar o patrimônio é central na vida financeira de qualquer investidor. A escolha entre manter os recursos no mercado local ou buscar oportunidades no mercado americano envolve entender dinâmica de juros, exposição cambial, maturidade das empresas, acessibilidade e regras tributárias. Compreender o funcionamento de cada praça ajuda a construir uma estratégia coerente com o perfil de risco e os prazos desejados.
Principais diferenças entre os mercados brasileiro e americano
A estrutura dos investimentos no Brasil reflete uma economia emergente com histórico de taxa de juros elevada e alta volatilidade. No mercado local, os títulos públicos do Tesouro Direto oferecem modalidades atreladas à taxa Selic, à inflação (IPCA) ou prefixadas, com prazos e dinâmicas de liquidez bem definidos. Já nas aplicações de renda variável, o principal benchmark é o Ibovespa, índice concentrado em setores tradicionais como commodities, bancos e serviços públicos. Os Fundos de Investimento Imobiliário (FIIs) também possuem forte apelo no país devido à distribuição periódica de proventos.
Nos Estados Unidos, o mercado financeiro possui amplitude global. Os títulos públicos americanos, conhecidos como Treasuries, representam a dívida do governo dos EUA e são tidos mundialmente como ativos de baixíssimo risco de crédito, emitidos na moeda de reserva global. Na renda variável, o índice S&P 500 reúne 500 das maiores empresas de capital aberto listadas nos EUA, cobrindo diversos setores econômicos globais, como tecnologia, saúde e consumo, com alcance operacional mundial. Ao contrário dos FIIs brasileiros, o mercado imobiliário americano conta com os Real Estate Investment Trusts (REITs), companhias com estrutura corporativa próprias. Além disso, a indústria americana oferece dezenas de milhares de ETFs (fundos de índice), cobrindo regiões, setores e fatores específicos com alta liquidez.
Moeda e câmbio
A exposição às moedas é um dos aspectos determinantes para os resultados de um portfólio. Investimentos no Brasil são denominados em reais, enquanto aportes diretos no mercado americano são mantidos em dólares. A cotação do câmbio atua como um fator multiplicador do retorno final para quem vive no Brasil.
Quando o dólar se valoriza em relação ao real, os investimentos em moeda estrangeira têm seu valor aumentado na conversão para a moeda brasileira. Em contrapartida, se o real se valorizar perante o dólar, o retorno do ativo em moeda estrangeira pode sofrer uma redução após a conversão, mesmo que a aplicação tenha registrado ganho nominal na cotação original. É fundamental distinguir o desempenho do ativo em sua moeda de origem (por exemplo, a variação de um ETF em dólar) do resultado consolidado em reais no patrimônio total do investidor.
Rentabilidade e riscos
Os retornos financeiros no Brasil e nos Estados Unidos são orientados por variáveis macroeconômicas distintas. No Brasil, taxas de juros mais altas tendem a favorecer as aplicações de renda fixa, compensando em parte os riscos locais de inflação e incerteza fiscal. Por outro lado, o valuation das empresas listadas em bolsa oscila com ciclos econômicos internos e commodities globais.
Nos Estados Unidos, a estabilidade institucional e o crescimento impulsionado pela inovação corporativa sustentam o desempenho das bolsas no longo prazo, embora taxas de juros americanas mais elevadas também influenciem o valuation das companhias e a atratividade dos títulos públicos locais.
Para avaliar ambos os mercados sem premissas absolutas, vale diferenciar as categorias de risco envolvidas:
-
Risco de mercado: oscilação natural dos preços dos ativos devido às variações econômicas e à oferta e demanda.
-
Risco cambial: volatilidade decorrente do par de moedas real/dólar no resultado final.
-
Risco de concentração: alocação excessiva em uma única região, setor ou moeda.
-
Risco de crédito: probabilidade de o emissor do título não honrar o pagamento das dívidas pactuadas.
Custos e acesso
Investir no mercado internacional tornou-se mais simples para os brasileiros. Atualmente, o acesso pode ser feito por duas vias principais:
-
Conta internacional em corretoras: abertura de conta em instituições que dão acesso direto ao mercado americano, permitindo comprar Treasuries, ações, REITs e ETFs negociados em bolsas como a NYSE e a Nasdaq.
-
Produtos negociados na B3: aplicação por meio de BDRs (Brazilian Depositary Receipts) ou ETFs locais que replicam índices do exterior (como o IVVB11 ou NASD11), sem a necessidade de enviar recursos diretamente para fora do país.
Em termos de custos operacionais, cada caminho exige análise. A negociação via corretora internacional envolve o cálculo de spread cambial na remessa, IOF e eventuais taxas de corretagem ou custos de manutenção de conta. No acesso via B3, deve-se observar a taxa de administração cobrada pelo ETF ou pelo emissor do BDR, além das taxas de corretagem da intermediadora nacional. As condições variam entre as instituições e exigem verificação das tabelas vigentes antes da contratação.
Tributação
A regulamentação tributária para investimentos mantidos por pessoas físicas residentes no Brasil sofreu atualizações com a aprovação da Lei nº 14.754/2023. A norma unificou e redefiniu a forma como as aplicações financeiras no exterior são tributadas pelo Imposto de Renda Pessoa Física (IRPF).
Atualmente, os rendimentos auferidos em aplicações financeiras diretas no exterior (como juros, dividendos e ganhos de capital no resgate ou alienação de ativos) são tributados à alíquota de 15%. Essa apuração é reportada na Declaração de Ajuste Anual do IRPF, de forma segregada em relação aos demais rendimentos declarados no país.
No caso de ativos negociados diretamente nos EUA, pode haver retenção de imposto de renda na fonte pelas autoridades americanas sobre pagamentos de dividendos (geralmente à alíquota de 30% para não residentes), respeitando-se as regras para compensação ou dedução de imposto pago conforme a legislação brasileira e os acordos para evitar a dupla tributação.
Já os investimentos realizados via B3 (como ETFs e BDRs) seguem as regras de tributação do mercado financeiro brasileiro. Como a legislação fiscal possui especificidades de acordo com o ativo, prazo de aplicação e forma de acesso, cada investidor deve examinar sua estrutura específica junto às orientações oficiais da Receita Federal.
Vantagens e desvantagens
Brasil
-
Vantagens: Oportunidades recorrentes de retorno atrativo na renda fixa em momentos de taxa de juros elevada; liquidez ágil em moeda local; maior familiaridade com o cenário econômico doméstico; custos de remessa cambial inexistentes para o dia a dia.
-
Desvantagens: Concentração da carteira em um único país e em moeda emergente (real); menor número de empresas listadas e concentração setorial na bolsa; suscetibilidade a instabilidades econômicas e fiscais locais.
Estados Unidos
-
Vantagens: Diversificação geográfica ampla com exposição ao dólar; acesso às maiores empresas de alcance global e inovação tecnológica; mercado mais profundo e líquido do mundo; menor risco de crédito soberano nos títulos públicos (Treasuries).
-
Desvantagens: Presença do risco cambial no curto prazo; necessidade de planejamento fiscal relativo a jurisdições internacionais; custos operacionais inerentes ao envio de recursos para o exterior (conversão de moeda e taxas).
Como decidir onde investir
A definição do local de aplicação depende de fatores individuais que devem orientar a alocação de recursos:
-
Objetivos financeiros e horizonte de tempo: Compromissos em reais e no curto prazo costumam encontrar no mercado local alternativas com boa previsibilidade de renda. Projetos de longo prazo ou voltados para proteção patrimonial se beneficiam da exposição a mercados internacionais.
-
Tolerância ao risco e perfil de investidor: Investidores conservadores tendem a buscar segurança nos títulos de renda fixa nacional ou em títulos americanos de menor volatilidade. Perfis arrojados podem buscar crescimento global na renda variável do mercado americano.
-
Necessidade de liquidez e custos operacionais: Recursos que possam exigir resgates frequentes dependem de estruturas simples de saque sem fricções de remessa cambial.
A combinação entre os dois mercados é uma das formas mais adotadas para viabilizar a diversificação internacional. Contudo, alocar em ambos os países não extingue os riscos inerentes a cada ativo nem garante rentabilidade contínua, devendo respeitar a estratégia definida pelo investidor.
Comparativo entre os mercados
| Critério | Mercado Brasileiro | Mercado Americano |
| Moeda | Real (BRL) | Dólar americano (USD) |
| Variedade de ativos | Foco em títulos públicos (Tesouro Direto), FIIs e ações locais concentradas em setores tradicionais | Milhares de ações globais, ETFs temáticos e regionais, REITs e títulos do governo (Treasuries) |
| Acesso aos investimentos | Direto via corretoras nacionais ou B3 | Via corretoras com acesso ao mercado internacional ou via BDRs/ETFs listados na B3 |
| Custos | Isento de taxa de remessa cambial; taxas de corretagem e custódia conforme a corretora | Envolve spread cambial e IOF para remessa, além das eventuais taxas da corretora e custos de gestão |
| Tributação | Regras específicas conforme o ativo e mercado nacional | Apuração anual à alíquota de 15% sobre ganhos/rendimentos via declaração (Lei 14.754/2023) e retenção na fonte nos EUA em dividendos |
| Riscos específicos | Risco fiscal e inflacionário local, concentração em mercado emergente | Risco cambial na conversão para reais e oscilação dos juros globais |
| Diversificação internacional | Restrita a ativos locais ou veículos de índice que replicam o exterior | Alta exposição geográfica e setorial global com receita em múltiplas moedas |
Perguntas frequentes
É melhor investir no Brasil ou nos Estados Unidos?
Não há uma resposta única. O mercado brasileiro costuma oferecer juros elevados em renda fixa, enquanto o americano oferece maior diversificação e empresas de presença mundial. A escolha adequada depende dos seus objetivos, prazo e disposição para assumir risco cambial.
Preciso ter uma conta no exterior para investir em ações americanas?
Não necessariamente. É possível investir em empresas americanas diretamente por meio de uma conta em uma corretora internacional ou indiretamente pela B3, utilizando BDRs e ETFs que replicam ativos estrangeiros.
Investir em dólar protege contra a inflação brasileira?
A exposição ao dólar ajuda a proteger o poder de compra global, já que a valorização da moeda americana muitas vezes acompanha momentos de instabilidade no Brasil. No entanto, o dólar oscila e pode sofrer períodos de queda frente ao real, não sendo uma garantia absoluta de hedge contra a inflação doméstica no curto prazo.
Como funciona o Imposto de Renda sobre investimentos no exterior?
Sob a Lei nº 14.754/2023, os rendimentos de aplicações financeiras diretas no exterior da pessoa física são tributados à alíquota de 15% na Declaração de Ajuste Anual. Pagamentos de dividendos de empresas americanas também podem sofrer retenção de imposto na fonte no país de origem.
Posso investir nos dois mercados ao mesmo tempo?
Sim. A combinação de ativos brasileiros e americanos é uma prática de diversificação geográfica que permite equilibrar busca de rendimento local com proteção e crescimento em moeda forte no exterior.