6 melhores cartões de crédito sem anuidade
Compare seis cartões de crédito sem anuidade e descubra quais oferecem os melhores benefícios
Escolher o cartão de crédito ideal pode transformar a gestão das finanças pessoais. As instituições de pagamento e bancos digitais impulsionaram a competição no setor, permitindo aos brasileiros acessar serviços de crédito sem arcar com taxas de manutenção. No entanto, a ausência de anuidade é apenas o ponto de partida. A verdadeira economia e os benefícios adicionais dependem da avaliação de critérios como programas de pontos, cashback, facilidade de aprovação e recursos do aplicativo.
As condições apresentadas a seguir consideram informações oficiais verificadas nas plataformas das instituições em novembro de 2026.
1. Nubank (Cartão Roxinho)
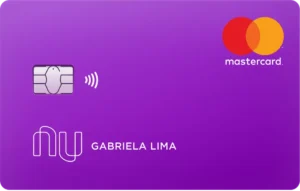
O cartão de crédito padrão do Nubank se consolidou como uma referência em simplicidade no Brasil.
- Anuidade e condições: Isenção permanente e incondicional. Não há exigência de gasto mensal ou contratação de produtos para garantir a tarifa zero.
- Principais benefícios: Gestão digital completa via aplicativo, cartão virtual personalizável, pagamento por aproximação (NFC) e funcionalidade de antecipação de parcelas com desconto proporcional de juros.
- Cashback ou pontos: A versão tradicional não possui acúmulo de pontos ou cashback automático gratuito. O programa com benefícios desse tipo no ecossistema da instituição é restrito à linha de alta renda.
- Bandeira e recursos: Emitido na bandeira Mastercard (categoria Gold ou Platinum, conforme disponibilidade na análise), garantindo acesso ao programa Mastercard Surpreenda e às assistências da bandeira.
- Requisitos de solicitação e análise de crédito: É necessário abrir uma conta digital no Nubank, ter mais de 18 anos e passar por análise de crédito cadastral. Não há exigência de renda mínima comprovada.
- Vantagem e limitação: A principal vantagem é a interface intuitiva do aplicativo, aliada à transparência operacional. A principal limitação é a ausência de um programa nativo de pontos ou cashback para a versão sem anuidade.
2. Banco Inter Gold

O Banco Inter oferece uma solução integrada dentro do seu Super App financeiro, aliando isenção de tarifas a programas de benefícios.
- Anuidade e condições: Isenção total e sem condicionantes na versão Gold.
- Principais benefícios: Acesso a uma plataforma bancária completa, com transferências ilimitadas, investimentos e possibilidade de abertura de conta global em dólar vinculada.
- Cashback ou pontos: Integrado ao programa Inter Loop. Na versão Gold, o usuário acumula 1 ponto a cada R$ 10,00 gastos no crédito. Os pontos podem ser trocados por cashback na conta, desconto na fatura, milhas aéreas ou investimentos.
- Bandeira e recursos: Bandeira Mastercard Gold, compatível com carteiras digitais (Google Pay, Apple Pay) e programa Mastercard Surpreenda.
- Requisitos de solicitação e análise de crédito: Abertura de conta corrente digital gratuita. A liberação da função crédito é sujeita à avaliação cadastral de perfil de risco e score.
- Vantagem e limitação: Destaca-se por oferecer acúmulo de pontos que viram cashback ou milhas mesmo na versão gratuita. A limitação é o fator de conversão de pontos mais modesto em relação às variantes avançadas do banco.
3. C6 Bank (C6 Standard / C6 Platinum)
O C6 Bank entrega personalização e diversidade de produtos para correntistas que buscam acumular pontos desde as modalidades de entrada.
- Anuidade e condições: Anuidade zero para as opções C6 Standard e C6 Platinum. A cobrança ocorre apenas nas linhas de alta renda (como o C6 Carbon), a menos que atingidos os critérios de isenção.
- Principais benefícios: Escolha do nome impresso no cartão, seleção de cores da fonte e do plástico, e integração com conta global multimoedas.
- Cashback ou pontos: Participação no Programa Átomos. As compras na função crédito geram pontos que não expiram e podem ser convertidos em cashback, transferidos para programas de companhias aéreas ou trocados por produtos na loja do app.
- Bandeira e recursos: Bandeira Mastercard (Standard ou Platinum), com tecnologia de pagamento por aproximação e cartão virtual para compras online.
- Requisitos de solicitação e análise de crédito: Exige conta digital ativa e aprovação em análise de crédito do banco.
- Vantagem e limitação: A vantagem central é o acúmulo de pontos Átomos que nunca expiram. A limitação é que o acúmulo gratuito de pontos por real gasto é reduzido nas versões de entrada em comparação aos planos pagos de aceleração ofertados no aplicativo.
4. PagBank (Com Limite Garantido)

O PagBank combina os serviços de conta rendeira a um modelo flexível de obtenção de crédito.
- Anuidade e condições: Anuidade gratuita sem cobrança de taxas de manutenção.
- Principais benefícios: Modalidade de limite garantido via reserva de saldo ou investimento em CDB, além de devolução integral (100%) do valor do IOF em compras internacionais na função crédito para faturas pagas em dia.
- Cashback ou pontos: Oferece cashback no pagamento da fatura em dia: 0,5% para faturas de até R$ 2.999,99 e 1% para faturas a partir de R$ 3.000,00.
- Bandeira e recursos: Bandeira Visa Internacional, com acesso às vantagens do programa Vai de Visa e integração com carteiras digitais.
- Requisitos de solicitação e análise de crédito: Na modalidade de Limite Garantido, a aprovação do limite não exige análise de crédito tradicional nos birôs: o limite é liberado a partir da reserva de saldo da conta ou de aplicações em CDB a partir de R$ 300,00.
- Vantagem e limitação: A vantagem é o acesso ao crédito sem consulta prévia de score via Limite Garantido. A limitação reside no fato de que o limite fica restrito ao valor que o cliente consegue manter reservado ou investido na plataforma.
5. Neon
O cartão Neon foca no público que busca construir ou recuperar o acesso ao crédito por meio de soluções de finanças integradas.
- Anuidade e condições: Zero anuidade e sem taxa de manutenção da conta.
- Principais benefícios: Interface voltada ao controle de gastos diários, débito automático intuitivo e funcionalidade Viracrédito.
- Cashback ou pontos: Não possui programa de pontos nativo na versão básica. Foca a proposta de valor na facilidade de concessão de limite e rendimento do saldo guardado.
- Bandeira e recursos: Bandeira Visa Internacional, permitindo cadastramento na plataforma Vai de Visa.
- Requisitos de solicitação e análise de crédito: Passa por análise cadastral básica. Quem não é aprovado de imediato no crédito tradicional pode utilizar o Viracrédito, guardando valores no CDB Neon (a partir de R$ 30,00) que são convertidos em limite equivalente.
- Vantagem e limitação: A principal vantagem é o baixo valor de entrada no Viracrédito para a criação de limite. A limitação é a escassez de recompensas diretas (pontos/cashback) nas compras do dia a dia.
6. Mercado Pago
O cartão de crédito do Mercado Pago é desenhado para integrar o ecossistema de compras da plataforma e os serviços de pagamento do grupo.
- Anuidade e condições: Totalmente isento de anuidade, sem metas de gastos.
- Principais benefícios: Condições diferenciadas de parcelamento em compras elegíveis no Mercado Livre (em até 18 vezes sem juros) e integração direta com o saldo da conta.
- Cashback ou pontos: Acúmulo de benefícios atrelado ao programa Meli+, com recompensa na moeda digital Meli Dólar ou pontos para vantagens no ecossistema.
- Bandeira e recursos: Bandeira Visa (frequentemente emitido na variante Gold), compatível com pagamentos por aproximação e cartões virtuais dinâmicos.
- Requisitos de solicitação e análise de crédito: Sujeito à análise de crédito da instituição. O relacionamento dentro da plataforma (vendas, compras ou movimentação da conta) auxilia na avaliação. Também dispõe de ativação de crédito via saldo reservado.
- Vantagem e limitação: A vantagem central é o parcelamento estendido no Mercado Livre. A limitação é que os maiores benefícios concentram-se no uso dentro da própria plataforma do emissor.
Comparação dos cartões
| Cartão de Crédito | Anuidade | Principal Benefício | Cashback / Pontos | Análise de Crédito | Perfil Recomendado |
|---|---|---|---|---|---|
| Nubank | Grátis (sem condições) | App intuitivo e desconto na antecipação | Não possui na versão grátis | Sim | Quem busca simplicidade e controle fácil |
| Banco Inter Gold | Grátis (sem condições) | Ecossistema bancário e conta global | Programa Inter Loop (pontos/cashback) | Sim | Quem quer acúmulo de pontos sem pagar taxa |
| C6 Bank | Grátis (Standard/Platinum) | Pontos que não expiram e personalização | Programa Átomos | Sim | Quem busca acumular pontos para viagens |
| PagBank | Grátis (sem condições) | Limite por investimento e 100% IOF de volta | Cashback na fatura paga em dia (até 1%) | Opcional (aprovado via saldo/CDB) | Quem tem baixo score ou quer cashback direto |
| Neon | Grátis (sem condições) | Construção de limite via Viracrédito | Não possui | Opcional (aprovado via Viracrédito) | Iniciantes e negativados em busca de crédito |
| Mercado Pago | Grátis (sem condições) | Parcelamento em até 18x no Mercado Livre | Acúmulo no ecossistema / Meli Dólar | Sim (com opção de crédito via saldo) | Compradores frequentes do Mercado Livre |
Qual cartão escolher?
A escolha depende das prioridades do seu momento financeiro:
- Primeiro cartão de crédito: Para quem está começando a organizar a vida financeira, o Nubank ou o Banco Inter são portas de entrada adequadas devido aos aplicativos didáticos e à isenção total de taxas.
- Prioridade em cashback: O PagBank é atrativo para quem quer retorno financeiro direto, pois oferece cashback de até 1% ao pagar a fatura em dia, além da devolução do IOF em transações internacionais.
- Prioridade em pontos e milhas: O C6 Bank e o Banco Inter Gold despontam nessa categoria. No C6, os pontos Átomos não expiram; no Inter, o programa Loop permite converter a pontuação acumulada em milhas ou investimentos.
- Controle financeiro no aplicativo: O Nubank se destaca pela navegação fluida, organização de gastos em tempo real e facilidade para ajustar limites e bloquear cartões virtuais.
- Dificuldade para conseguir limite (score baixo ou sem comprovação): As melhores alternativas são o PagBank (Limite Garantido) e o Neon (Viracrédito). Nessas modalidades, a aprovação da função crédito ocorre vinculando o valor guardado em conta ou aplicado em CDB ao limite do cartão.
É importante destacar que a concessão de crédito tradicional sempre depende da política interna de cada instituição. Quando for utilizado o limite garantido por saldo ou investimento, o valor reservado fica comprometido como garantia da operação. Isso significa que o dinheiro fica bloqueado para resgate enquanto estiver cobrindo faturas em aberto ou eventuais débitos.
Cuidados antes de solicitar
Antes de contratar qualquer produto de crédito, leia atentamente a tabela de tarifas e o contrato do emissor. Avalie os seguintes aspectos:
- Tarifas adicionais e serviços cobrados: Embora a anuidade seja gratuita, serviços como saques no crédito, emissão de segunda via por perda, ou pagamento de contas no cartão podem gerar custos à parte.
- Juros do rotativo e parcelamento da fatura: As taxas cobradas em caso de atraso ou pagamento parcial do valor total da fatura são elevadas no mercado de crédito. Manter o pagamento integral e em dia é fundamental.
- Regras de cashback e pontos: Verifique a validade dos pontos, a taxa de conversão e o valor mínimo necessário para resgate.
- Anuidade zero vs. Isenção condicional: Existe uma diferença clara entre cartões com anuidade permanentemente zerada (que não cobram tarifa de manutenção em hipótese alguma) e cartões com isenção condicional (que isentam a mensalidade apenas se o cliente atingir metas de gastos mensais ou mantiver investimentos na instituição). Os seis cartões analisados neste artigo possuem versões de entrada totalmente sem anuidade.
- Alterações contratuais: Os emissores podem atualizar programas de fidelidade, taxas e regras de benefícios periodicamente. É recomendável checar o regulamento atualizado nas canais oficiais da instituição.
Perguntas Frequentes (FAQ)
Qual é o melhor cartão de crédito sem anuidade?
Não há um único vencedor absoluto. O melhor cartão depende das suas prioridades: o Nubank destaca-se na facilidade de uso, o Banco Inter e o C6 Bank são ideais para acumular pontos, o PagBank oferece cashback direto na fatura, o Neon facilita o acesso ao crédito via investimento e o Mercado Pago beneficia quem compra na sua plataforma.
Cartão sem anuidade tem limite de crédito?
Sim. O limite de crédito pode ser concedido após a análise do seu perfil financeiro pelo banco ou ser definido por você ao utilizar opções de limite garantido por investimentos ou saldo em conta.
É possível conseguir um cartão sem comprovar renda?
Sim. Bancos digitais costumam avaliar o histórico do CPF e a movimentação bancária em vez de exigir comprovantes formais de renda. Além disso, modalidades como Viracrédito (Neon) e Limite Garantido (PagBank) liberam limite com base no valor reservado no aplicativo.
Cartão sem anuidade oferece cashback?
Sim. Opções como o Banco Inter Gold (via Inter Loop) e o PagBank oferecem cashback em faturas ou transações na função crédito, mesmo na modalidade isenta de anuidade.
Qual é a diferença entre anuidade zero e isenção de anuidade?
Anuidade zero (ou grátis) significa que o cartão não possui cobrança de taxa de manutenção em seu contrato original. Já a isenção de anuidade ocorre em cartões que possuem uma tarifa pré-estabelecida, mas perdoam essa cobrança caso o cliente cumpra requisitos específicos, como atingir determinado valor em compras ou ter investimentos no banco.