
Conta Digital
Conheça os principais produtos e serviços do Banco Safra e saiba como funciona a instituição
Entenda como funciona o Banco Safra, quais serviços oferece e como é sua atuação no mercado financeiro
O Banco Safra é uma das instituições financeiras privadas mais tradicionais e sólidas do Brasil, com uma história centenária ligada à preservação e ao crescimento de patrimônios. No mercado nacional, a instituição destaca-se pela forte atuação voltada para clientes de alta renda, grandes empresas, além de operações de investimento e gestão patrimonial.
Para entender a estrutura do conglomerado, é preciso diferenciar suas frentes de atuação. O Banco Safra concentra as operações bancárias tradicionais, contas correntes e soluções de crédito. A Safra Corretora atua especificamente no mercado de capitais, permitindo negociações de ações, fundos imobiliários e títulos de renda variável. Já a Safra Financeira direciona seu foco para linhas de crédito específicas, como financiamentos e empréstimos voltados a bens de consumo e veículos. O grupo também engloba braços especializados em private banking e gestão de grandes fortunas.
Os principais públicos atendidos pela instituição abrangem correntistas que buscam atendimento personalizado, investidores que demandam uma curadoria robusta de ativos, médicos e profissionais liberais com soluções financeiras integradas, além de empresas de diversos portes que necessitam de suporte em capital de giro, câmbio e comércio exterior.
Como funciona a conta do Banco Safra
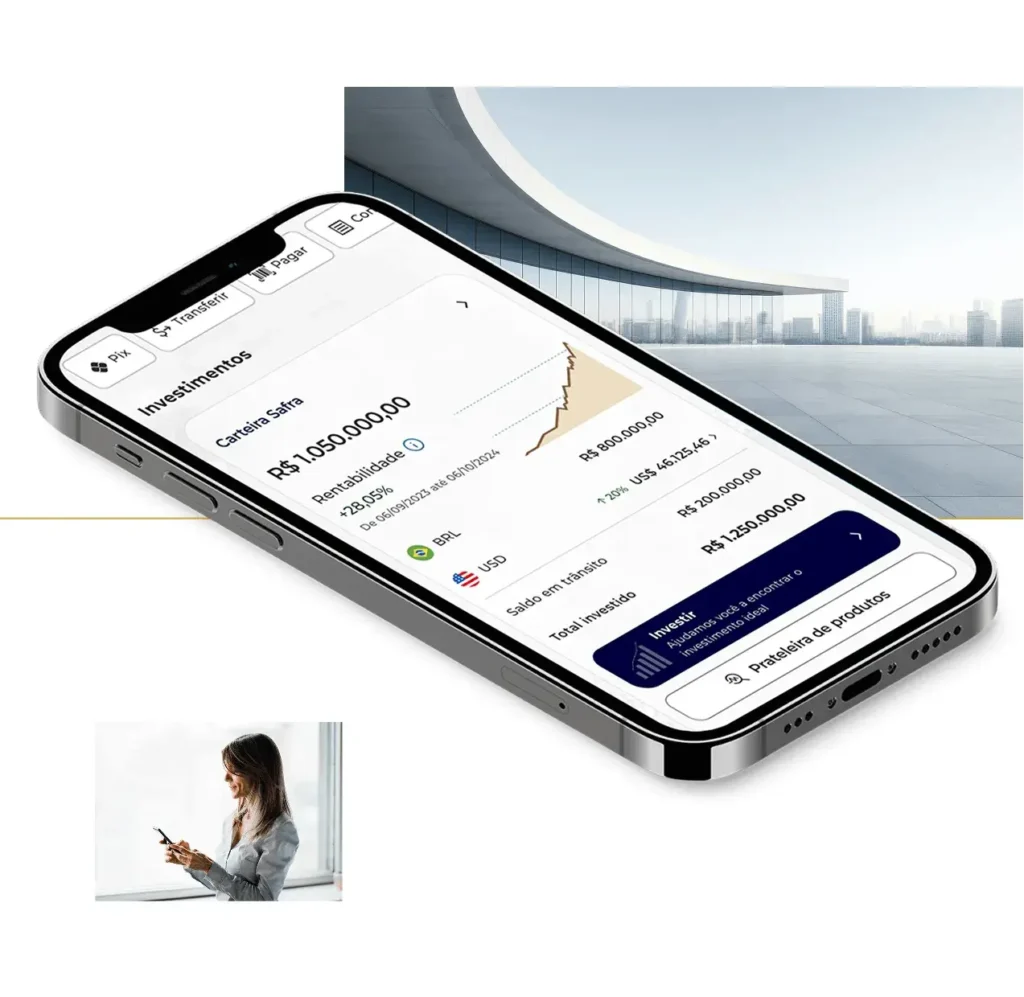
A conta corrente do Banco Safra para pessoa física funciona como o eixo central para a gestão financeira cotidiana e o acompanhamento de investimentos. A abertura do relacionamento ocorre de forma digital ou por meio de contato com especialistas e gerentes dedicados, dependendo do perfil do cliente e da complexidade de seu patrimônio.
A movimentação da conta é integralmente integrada aos canais eletrônicos, permitindo a realização de operações fundamentais para o dia a dia:
-
Pix: Transferências instantâneas e gratuitas para qualquer instituição financeira a qualquer hora.
-
Pagamentos: Quitação de contas de consumo, tributos e boletos de forma digital.
-
Transferências: Envio e recebimento de recursos via TED entre diferentes instituições bancárias.
-
Débito automático: Autorização para cobranças recorrentes, como contas de concessionárias de serviços públicos, diretamente na conta corrente.
-
Boletos e DDA (Débito Direto Autorizado): Emissão de cobranças e visualização eletrônica de todos os boletos emitidos contra o CPF do titular, facilitando o controle de vencimentos.
-
Portabilidade de salário: Mecanismo que permite transferir automaticamente os rendimentos recebidos em outra instituição para a conta Safra, sem custos.
-
Open Finance: Sistema regulamentado que possibilita o compartilhamento seguro de dados financeiros com outras instituições, mediante consentimento do cliente, visando à obtenção de propostas e serviços personalizados.
A disponibilidade de determinados serviços específicos está atrelada às regras vigentes da conta corrente e ao pacote de serviços contratado no momento da abertura.
Conta Safra pelo aplicativo
O App Safra consolida a experiência digital do banco, permitindo que o cliente gerencie sua vida financeira com autonomia. Pelo aplicativo, é possível realizar consultas detalhadas de saldo e extrato, efetuar transações via Pix, pagar contas, realizar transferências e enviar comprovantes de forma imediata.
O ambiente digital também abriga o acompanhamento de investimentos em tempo real, o acesso ao consolidador de patrimônio, o gerenciamento de limites de cartões e o contato direto com o gerente de relacionamento. O Internet Banking complementa essa estrutura para acessos via computadores, oferecendo um painel estendido para operações empresariais e movimentações complexas, enquanto o aplicativo foca na agilidade e na mobilidade do dia a dia.
Cartões do Banco Safra
Os cartões de crédito do Banco Safra refletem o posicionamento da instituição voltado à sofisticação e ao atendimento de alta renda. O portfólio abrange desde cartões de entrada, como o Safra Iridium, até categorias premium, a exemplo do Safra Visa Infinite.
Os cartões premium oferecem diferenciais expressivos, como pontuação competitiva no programa de fidelidade Safra Rewards, acesso a salas VIP em aeroportos do Brasil e do mundo por meio de parcerias como o programa Dragon Pass, além de seguros de viagem, serviços de concierge 24 horas e vantagens em redes hoteleiras selecionadas.
As condições de anuidade e as regras para eventual isenção variam conforme o volume de investimentos mantidos na instituição ou os gastos mensais na fatura, devendo ser consultadas diretamente nas tabelas oficiais do banco.
Investimentos no Banco Safra
O ecossistema de investimentos constitui um dos pilares do relacionamento com o Banco Safra. A instituição disponibiliza um portfólio abrangente que contempla:
-
Renda fixa: Alternativas tradicionais e conservadoras, como CDBs, Letras de Crédito Imobiliário (LCI), Letras de Crédito do Agronegócio (LCA) e títulos públicos.
-
Fundos de investimento: Fundos próprios e de terceiros geridos por gestoras renomadas, cobrindo classes de renda fixa, multimercados e ações.
-
Ações e mercado de capitais: Negociação de ativos na B3, derivativos e operações estruturadas por meio da Safra Corretora.
-
Previdência privada: Planos estruturados para planejamento sucessório e formação de reservas de longo prazo.
O suporte de especialistas e gerentes de investimento é um diferencial na condução estratégica do patrimônio. Esses profissionais auxiliam na construção de carteiras alinhadas ao perfil de risco de cada cliente, apurado por meio do questionário de suitability, e acompanham as movimentações do mercado financeiro global.
Atendimento e agências
O modelo de atendimento do Banco Safra integra a robustez dos canais digitais com a proximidade do suporte humano. A instituição mantém agências físicas localizadas em centros comerciais estratégicos e grandes capitais, voltadas ao atendimento presencial e consultivo.
Em paralelo, os clientes contam com o App Safra, o Internet Banking e canais de atendimento telefônico e via WhatsApp segmentados por perfil, garantindo suporte ágil tanto para operações cotidianas quanto para demandas complexas de gestão de patrimônio.
Quanto custa ter uma conta no Safra?
A estrutura de tarifas do Banco Safra não é engessada em um valor único, variando conforme o pacote de serviços contratado, o perfil do cliente, o nível de relacionamento e a intensidade de uso de produtos como transferências, saques e emissão de ordens de pagamento.
Enquanto os serviços essenciais regulamentados pelo Banco Central possuem regras de gratuidade padronizadas, os pacotes padronizados de conta corrente e as operações de crédito e corretagem seguem tabelas específicas de tarifas vigentes. Condições de isenção de tarifas e manutenção de conta frequentemente dependem do volume de recursos investidos na instituição ou da centralização da portabilidade de salário, exigindo consulta prévia à tabela oficial do banco.
Conta Safra vale para quem?
Diferentes perfis encontram características relevantes no ecossistema do Banco Safra, dependendo de seus objetivos financeiros:
-
Clientes que valorizam atendimento personalizado: Pessoas que buscam o respaldo de gerentes dedicados e suporte consultivo.
-
Investidores focados em diversificação: Correntistas interessados em acessar portfólios robustos de renda fixa, renda variável e assessoria especializada.
-
Quem deseja centralizar a vida financeira: Clientes que preferem concentrar conta corrente, cartões de crédito, câmbio e investimentos em uma única instituição sólida.
-
Usuários de serviços tradicionais com suporte digital: Pessoas que usufruem da praticidade dos aplicativos móveis sem abrir mão de uma estrutura bancária tradicional.
Banco Safra x bancos digitais
Uma análise descritiva entre o modelo do Banco Safra e o padrão de um banco digital típico evidencia diferenças estruturais na prestação de serviços:
| Característica | Banco Safra | Banco digital típico |
| Agência física | Presença física em grandes centros e salas VIP exclusivas | Predominantemente sem agências físicas |
| Aplicativo | Focado em gestão patrimonial, investimentos e alta renda | Focado em autosserviço cotidiano e agilidade |
| Atendimento humano | Gerentes dedicados e assessoria de investimentos | Principalmente via chat digital e centrais automatizadas |
| Conta corrente | Estrutura completa voltada a correntistas e alta renda | Conta de pagamento ou corrente simplificada |
| Pix | Disponível integralmente | Disponível integralmente |
| Investimentos | Curadoria ampla (renda fixa, ações, previdência e private) | Oferta focada em renda fixa básica e fundos terceirizados |
| Cartões | Opções com foco em alta renda e salas VIP (Visa Infinite) | Cartões múltiplos com foco em público amplo |
| Atendimento personalizado | Estruturado por segmentos de patrimônio | Geralmente padronizado para a base de clientes |
| Tarifas | Variáveis conforme pacotes e relacionamento | Foco em isenções de tarifas de manutenção para contas básicas |
O termo “banco digital” engloba instituições com propostas bastante diversificadas, variando desde fintechs até braços digitais de conglomerados tradicionais.
Segurança
A proteção de dados e transações no Banco Safra apoia-se em protocolos avançados de segurança digital, reunidos sob tecnologias como o Safra Protect. Entre as diretrizes fundamentais para assegurar a integridade das contas estão a criação de senhas robustas, o uso de autenticação em duas etapas, o cadastramento de dispositivos confiáveis para acesso ao aplicativo e o monitoramento ativo de notificações de transações.
A instituição reforça constantemente que os clientes devem utilizar exclusivamente os canais oficiais (aplicativo legítimo, site oficial e telefones validados), mantendo sigilo absoluto sobre senhas, códigos de token e dados pessoais para evitar fraudes e engenharia social.
Principais produtos oferecidos
| Produto/serviço | Para que serve | Público principal |
| Conta corrente | Gestão de recursos cotidianos, pagamentos e transferências | Pessoas físicas e jurídicas |
| Cartões | Compras no crédito e débito, acúmulo de pontos e acesso a salas VIP | Correntistas e clientes de alta renda |
| Investimentos | Aplicação em renda fixa, fundos, ações e previdência para multiplicação patrimonial | Investidores de todos os perfis |
| Crédito | Financiamentos e empréstimos com garantias estruturadas | Pessoas físicas e empresas |
| Câmbio | Compra de moedas estrangeiras e conta global em dólar/euro | Viajantes e investidores internacionais |
| Seguros/previdência | Proteção patrimonial, familiar e planejamento sucessório | Clientes que buscam longevidade financeira |
| Canais digitais | App Safra e Internet Banking para controle integral das finanças | Base total de correntistas |
| Servicios para empresas | Soluções em capital de giro, comércio exterior e tesouraria | Empresas de pequeno, médio e grande porte |
Exemplo prático de relacionamento
Para ilustrar o funcionamento prático da instituição, considere o cenário de um profissional que decide abrir uma conta corrente no Banco Safra para centralizar sua vida financeira.
Ao iniciar o relacionamento, o cliente realiza a portabilidade de seu salário para a conta Safra. Com os recursos depositados, ele passa a utilizar o aplicativo para pagar contas de consumo e realizar transferências instantâneas via Pix no dia a dia. Para as despesas correntes, utiliza o cartão de crédito vinculado à conta, acumulando pontos no programa de fidelidade.
Parte do excedente financeiro mensal é direcionada automaticamente para uma reserva de emergência em produtos de renda fixa, enquanto uma parcela de longo prazo é alocada em fundos de investimento com o suporte de um especialista do banco. Esse modelo demonstra como a infraestrutura da instituição conecta serviços transacionais e de investimentos em um único ambiente, embora a adequação desse arranjo dependa exclusivamente das necessidades e objetivos de cada indivíduo.


