Como funciona o cheque especial quando o saldo da conta fica negativo?
Descubra como funciona o limite do cheque especial, quando começam os juros e como ocorre o pagamento
O mecanismo de funcionamento na prática
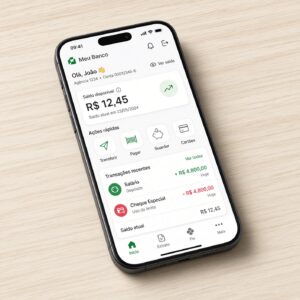
Para visualizar a mecânica do processo, imagine uma situação cotidiana em que o saldo na conta é de R$ 500 e o limite do cheque especial contratado é de R$ 1.500. Se o correntista realiza um pagamento no valor de R$ 800 — seja um boleto, uma compra no débito ou uma conta de consumo —, o sistema bancário utiliza inicialmente os R$ 500 de saldo próprio. Como o montante é insuficiente para cobrir o valor total da ordem de pagamento, os R$ 300 restantes são cobertos automaticamente pelo limite de crédito disponível. Como resultado da operação, o saldo da conta passa a registrar -R$ 300, indicando claramente a utilização parcial do limite concedido.
Existe uma distinção fundamental entre ter um limite disponível e efetivamente utilizá-lo. Enquanto o limite permanece apenas aprovado e sem uso, não há incidência de encargos financeiros. Os custos começam a valer a partir do momento exato em que o dinheiro do banco é efetivamente tomado para cobrir uma transação. A partir desse instante, a incidência de juros ocorre conforme as regras estabelecidas no contrato de abertura da conta e do produto, podendo incluir também a cobrança diária do Imposto sobre Operações Financieiras (IOF) e eventuais tarifas previstas na regulamentação vigente, sendo indispensável que o correntista verifique atentamente a taxa contratada junto à sua instituição financeira.
Dinâmica do saldo negativo e movimentações financeiras
Enquanto a conta permanece com saldo negativo, a dívida gerada pode continuar acumulando encargos financeiros dia após dia. No entanto, o correntista pode realizar novas movimentações que alteram esse cenário. Novos créditos depositados na conta ajudam a recompor o saldo progressivamente, assim como novas retiradas ou pagamentos realizados aumentam o valor utilizado do limite. Por essa razão, é fundamental que o cliente observe sempre o saldo efetivamente disponível para uso e não apenas o limite total pré-aprovado, lembrando que as regras operacionais exatas dependem estritamente do contrato firmado com a instituição.
Considere uma simulação em que a conta apresenta um saldo de -R$ 500 e o cliente recebe um depósito no valor de R$ 2.000. O funcionamento padrão determina que o montante depositado é direcionado primeiramente para cobrir o saldo negativo e recompor o limite utilizado. Após a compensação integral do valor devedor e dos eventuais encargos acumulados até aquele momento, o excedente fica disponível como saldo positivo para novas movimentações do correntista. A entrada de recursos na conta cobre o cheque especial de forma automática, mas é sempre recomendável verificar as regras aplicáveis da instituição, visto que os encargos financeiros acumulados também entram na composição do cálculo de quitação.
Um cenário frequente envolve o recebimento do salário em uma conta que esteja utilizando o cheque especial. Suponha que o saldo negativo esteja em -R$ 800 e o salário recebido seja de R$ 3.000. Após a recomposição do saldo devedor, o valor remanescente na conta passa a ser de R$ 2.200, antes de considerar eventuais incidências de encargos pendentes de liquidação. Trata-se de um exemplo ilustrativo que demonstra como a entrada de uma receita expressiva neutraliza o saldo negativo, embora o saldo final líquido possa sofrer pequenas variações devido aos juros proporcionais calculados pelos dias em que o limite esteve ativado.
Evolução da dívida, custos e limites regulatórios
O saldo negativo pode aumentar de maneira contínua caso o cliente não tome os devidos cuidados. O crescimento da dívida ocorre principalmente pela incidência diária de juros, pela cobrança de IOF nas utilizações, pela aplicação de eventuais tarifas regulamentadas e pela realização de novas compras ou pagamentos que consumam ainda mais o limite disponível. É preciso separar o crescimento natural da dívida provocado pelo acúmulo de encargos financeiros daquele gerado por novas utilizações ativas do crédito pelo cliente.
Em termos regulatórios, as operações de cheque especial para pessoas físicas e microempreendedores individuais (MEIs) estão sujeitas ao limite de juros estabelecido pelo Banco Central do Brasil, que fixa o teto de 8% ao mês para a modalidade. Cada instituição financeira tem autonomia para definir a sua taxa cobrada desde que respeite rigorosamente esse limite regulatório, existindo diferenças importantes entre a taxa máxima permitida por lei, a taxa média praticada pelo mercado e a taxa efetivamente contratada no perfil de cada correntista.
Para ilustrar o impacto financeiro, veja uma simulação hipotética considerando a utilização de R$ 500 do cheque especial sob uma taxa mensal claramente identificada de 8% ao mês:
- 5 dias de utilização: sobre o valor utilizado de R$ 500, os juros estimados somam aproximadamente R$ 6,42, acrescidos de encargos de IOF, resultando em um saldo devido de cerca de R$ 507,00.
- 10 dias de utilização: os juros estimados sobem para aproximadamente R$ 12,85, totalizando um saldo devido de cerca de R$ 514,00 com os encargos operacionais.
- 15 dias de utilização: os juros calculados atingem cerca de R$ 19,27, elevando o saldo devido para aproximadamente R$ 521,00.
- 30 dias de utilização: o custo total de juros chega ao patamar estimado de R$ 40,00, o que eleva o saldo devido total para aproximadamente R$ 541,00, considerando a metodologia de cálculo proporcional aos dias corridos de uso. Esta simulação serve como referência analítica e não representa a cobrança específica de nenhuma instituição em particular.
Caso o cliente tente realizar uma operação financeira superior à somatória do saldo próprio com o limite total do cheque especial, a transação poderá ser recusada por falta de fundos. Algumas instituições podem oferecer de forma opcional um crédito emergencial ou limite adicional sujeito a análises pontuais de risco, enquanto outras simplesmente bloqueiam a operação. Não se deve afirmar que todas as instituições adotarão exatamente o mesmo procedimento diante de um estouro de limite.
Natureza da dívida e relação com a inadimplência
Responder diretamente se conta negativa é igual a dívida exige compreender a natureza jurídica e contábil da operação. Quando o saldo da conta fica negativo em decorrência do uso do cheque especial, configura-se uma obrigação financeira direta com a instituição de crédito. No entanto, é preciso distinguir conceitos essenciais:
- Saldo negativo: a situação temporária do extrato bancário que reflete o uso de recursos de terceiros.
- Dívida de cheque especial: o valor total tomado emprestado acrescido dos encargos proporcionais acumulados.
- Empréstimo pessoal: uma modalidade de crédito distinta, com contrato formalizado em parcelas fixas e cronograma pré-estabelecido de quitação.
- Inadimplência: a situação em que o pagamento deixa de ser realizado no prazo estipulado contratualmente. Estar utilizando o limite do cheque especial dentro das normas da instituição não significa automaticamente estar inadimplente.
A caracterização formal do atraso e da inadimplência depende estritamente das condições contratuais estabelecidas e dos prazos máximos em que o saldo devedor pode permanecer descoberto sem regularização, variando conforme as diretrizes operacionais de cada banco. Além disso, o limite do cheque especial está sujeito a análises periódicas de crédito, o que significa que a instituição pode realizar reduções de limite, ajustes preventivos ou até o cancelamento da facilidade, desde que haja a devida comunicação prévia ao cliente em conformidade com as normas vigentes.
Panorama prático e comparativo das modalidades
Para consolidar o entendimento sobre as diferentes situações do extrato bancário, observe a tabela a seguir:
| Situação | Saldo próprio | Crédito utilizado | Classificação da situação |
|---|---|---|---|
| Conta com R$ 1.000 | R$ 1.000 | R$ 0 | Saldo positivo |
| Conta com R$ 0 | R$ 0 | R$ 0 | Saldo zerado |
| Pagamento de R$ 300 sem saldo suficiente | R$ 0 | R$ 300 | Uso do cheque especial |
| Depósito de R$ 1.000 com dívida de R$ 300 | R$ 700 | R$ 0 | Saldo recomposto |
Para contextualizar o cheque especial frente a outras realidades financeiras comuns no cotidiano dos correntistas, o quadro comparativo abaixo detalha as principais características de cada instrumento:
| Situação | É dinheiro próprio? | É crédito? | Pode gerar juros? |
|---|---|---|---|
| Saldo positivo | Sim | Não | Não |
| Saldo zerado | Não aplicável | Não | Não |
| Cheque especial utilizado | Não | Sim | Sim |
| Empréstimo pessoal | Não | Sim | Sim |
| Cartão de crédito | Não | Sim | Sim (no rotativo) |
História financeira ilustrativa
Acompanhe a trajetória financeira de uma pessoa que inicia o mês com um saldo positivo de R$ 400 em sua conta corrente e conta com um limite de cheque especial pré-aprovado de R$ 1.000. Ao longo dos primeiros dias, compromissos financeiros e despesas imprevistas somam pagamentos que totalizam retiradas superiores aos recursos disponíveis, conduzindo a conta para um saldo negativo de -R$ 600. Isso significa que os R$ 400 próprios foram consumidos e foram necessários mais R$ 600 vindos diretamente do limite do cheque especial.
Essa pessoa permanece durante 15 dias utilizando essa parcela do limite para honrar seus compromissos essenciais. Nesse período, os juros proporcionais e o IOF começam a incidir diariamente sobre os R$ 600 utilizados. No décimo sexto dia, o correntista recebe um depósito de R$ 2.500 referente a rendimentos externos. Automaticamente, o sistema bancário utiliza parte desse valor para quitar o saldo negativo de -R$ 600 acrescido dos encargos acumulados no período de quinzena. Após a compensação total da dívida, restam cerca de R$ 1.880 a R$ 1.900 disponíveis na conta como saldo positivo para o planejamento dos dias seguintes.
Estratégias para sair do saldo negativo
A recuperação de uma conta que se encontra no negativo exige planejamento e disciplina financeira. Entre as principais recomendações gerais adotadas por especialistas em finanças estão:
- Recompor o saldo com urgência: direcionar receitas extras ou aportes para zerar a parcela utilizada do limite o mais rápido possível, reduzindo o impacto acumulado dos juros diários.
- Evitar novas utilizações: suspender gastos supérfluos e cartões de crédito enquanto a conta estiver operando no limite especial.
- Calcular o custo real da dívida: verificar no extrato detalhado o Custo Efetivo Total (CET) cobrado pela instituição financeira.
- Avaliar alternativas de crédito mais baratas: pesquisar linhas de empréstimo com taxas inferiores caso a recomposição imediata não seja viável, evitando a permanência prolongada no rotativo.
- Negociar com a instituição: entrar em contato com o gerente ou canais oficiais para buscar condições facilitadas de parcelamento do saldo devedor.
- Organizar o orçamento doméstico: mapear despesas fixas e variáveis para prevenir novas entradas indesejadas no cheque especial.
Perguntas frequentes
O que acontece quando o saldo da conta fica negativo?
O saldo negativo indica que os recursos próprios da conta acabaram e que a instituição financeira cobriu um pagamento utilizando o limite de crédito do cheque especial. A partir desse momento, a conta passa a operar em formato de saldo devedor.
Saldo negativo significa que usei o cheque especial?
Sim, em contas correntes tradicionais, o saldo negativo é o reflexo direto da utilização do limite do cheque especial disponibilizado pelo banco.
Quando começam os juros do cheque especial?
Os encargos financeiros e juros começam a incidir a partir do dia em que o crédito é efetivamente utilizado para cobrir uma transação, observando as regras contratuais específicas de cada instituição.
Se eu depositar dinheiro, o cheque especial é pago automaticamente?
Sim, qualquer entrada de recursos na conta corrente é direcionada automaticamente para cobrir o saldo negativo e recompor o limite utilizado, descontando também os encargos acumulados.
O que acontece quando o salário cai em uma conta negativa?
O valor do salário é creditado na conta e usado imediatamente para quitar o saldo negativo e os juros pendentes. O valor remanescente que sobra após essa compensação fica disponível para o cliente movimentar livremente.
Quanto tempo posso ficar no cheque especial?
Não há um prazo universal fixado por lei para a permanência no cheque especial, mas a permanência prolongada eleva expressivamente o custo da dívida e pode levar a reavaliações de crédito pelo banco.
Conta negativa é considerada inadimplência?
Utilizar o limite contratado dentro das regras e prazos do banco não caracteriza inadimplência. A inadimplência ocorre apenas quando o cliente deixa de honrar o pagamento do saldo devedor nos prazos estipulados em contrato.
O banco pode cancelar meu cheque especial?
Sim, o limite de cheque especial está sujeito à análise contínua de crédito. As instituições financeiras podem reduzir limites ou cancelar a facilidade, desde que comuniquem formalmente o cliente com antecedência.