Cartão de loja vale a pena?
Descubra as vantagens e desvantagens dos cartões de loja e quando eles realmente compensam
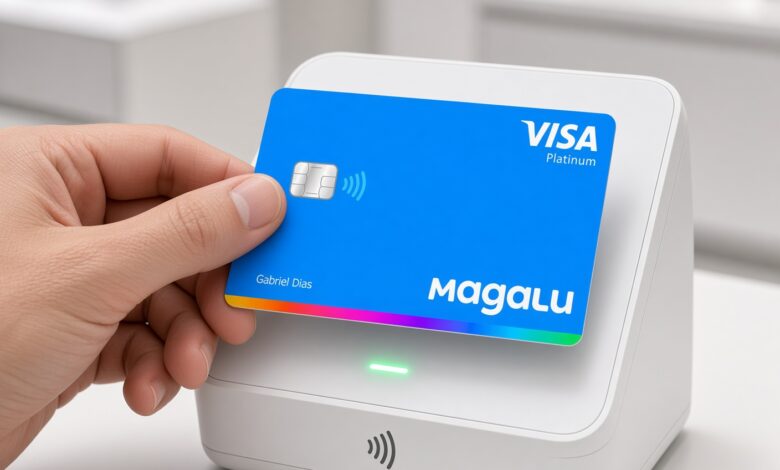
Os cartões de crédito oferecidos por redes varejistas e grandes lojas de departamento fazem parte da rotina de milhões de consumidores no Brasil. Com promessas de descontos na primeira compra, parcelamentos estendidos e condições exclusivas, esses produtos despertam dúvidas frequentes sobre sua real utilidade e impacto no orçamento familiar.
Entender o funcionamento dessas linhas de crédito, avaliar os prós e os contras de forma objetiva e analisar os hábitos de consumo individuais são passos fundamentais para decidir se a contratação faz sentido para a sua carteira.
O que é um cartão de loja?
O cartão de loja é um instrumento de pagamento emitido por uma instituição financeira em parceria com um estabelecimento comercial ou uma rede varejista. O crédito concedido e as regras de utilização variam conforme o produto e a instituição financeira responsável pela operação.
No mercado nacional, esses produtos dividem-se essencialmente em duas categorias:
- Private label: São cartões de loja tradicionais, geralmente aceitos apenas na própria rede emissora ou em estabelecimentos parceiros pertencentes ao mesmo grupo econômico. Costumam ter processos de liberação próprios e foco em transações internas.
- Cartão de loja com bandeira: São cartões que possuem marca de bandeira de circulação nacional ou internacional, podendo ser utilizados tanto na rede emissora quanto em qualquer outro estabelecimento que aceite a respectiva bandeira, observando as condições contratuais e os limites estabelecidos.
As exigências de renda, as tarifas aplicáveis, os juros e os critérios de concessão não seguem um padrão único, mudando conforme a política de cada emissor.
Quais são as vantagens?
As vantagens do cartão de crédito de loja variam conforme a estratégia comercial de cada rede. Entre os benefícios mais comuns estão descontos exclusivos em datas comemorativas, ofertas direcionadas, prazos de pagamento diferenciados e participação em programas de fidelidade ou cashback voltados para o ecossistema da marca.
No entanto, esses benefícios não são uniformes em todo o mercado. O desconto promocional oferecido para incentivar a adesão na primeira compra não deve ser isoladamente o único critério considerado na tomada de decisão. É preciso avaliar se a frequência de compras na rede justifica manter o produto ativo a longo prazo.
Quais são as desvantagens e os riscos?
Apesar dos atrativos iniciais, o uso inadequado ou a contratação sem planejamento de um cartão de loja envolve riscos financeiros relevantes:
- Aceitação limitada: Modelos estritamente private label não podem ser utilizados em farmácias, postos de combustíveis ou supermercados concorrentes, limitando a utilidade do plástico no dia a dia.
- Tarifas e encargos: Alguns contratos preveem cobrança de anuidade diferenciada, tarifa de avaliação emergencial ou taxas de manutenção, embora certas emissoras ofereçam isenção sob condições específicas de uso.
- Juros e rotativo: Em caso de atraso no pagamento ou quitação apenas parcial da fatura, os encargos e juros incidentes podem elevar o saldo devedor rapidamente.
- Estímulo ao consumo por impulso: A promessa de descontos pode induzir a aquisições desnecessárias apenas para aproveitar a vantagem momentânea.
- Acúmulo de cartões: Possuir múltiplos plásticos de diferentes redes dificulta o controle rigoroso das datas de vencimento e dos limites totais de crédito disponíveis.
- Alteração de regras: Condições promocionais, prazos de parcelamento sem juros e percentuais de cashback podem ser modificados unilateralmente pelo emissor conforme o contrato.
Cartão de loja ou cartão de crédito tradicional?
| Critério | Cartão de Loja | Cartão de Crédito Tradicional |
|---|---|---|
| Onde pode ser utilizado | Exclusivo na rede (private label) ou ampla aceitação (com bandeira) | Ampla aceitação nacional e internacional |
| Descontos e benefícios | Foco em vantagens e descontos na rede emissora | Foco em programas de milhas, pontos genéricos e cashback amplo |
| Anuidade e tarifas | Variável, podendo ter isenção por gastos mensais | Variável, frequentemente associado a gastos mínimos ou relacionamento |
| Flexibilidade de uso | Geralmente restrito ao nicho comercial da loja | Altamente versátil para qualquer segmento de despesa |
| Custos em caso de atraso | Encargos definidos pela instituição emissora parceira | Encargos definidos pelo banco emissor |
| Perfil indicado | Consumidores frequentes da rede específica | Consumidores que buscam centralizar despesas variadas |
A escolha ideal depende diretamente dos hábitos de consumo de cada pessoa e das cláusulas contratuais vigentes, evitando a decisão baseada unicamente na promessa de abatimentos pontuais.
Quando vale a pena solicitar um cartão de loja?
O cartão de loja compensa especialmente para o consumidor que já realiza compras regulares em determinada rede, encontra benefícios reais e consistentes que superam eventuais custos e mantém o hábito de pagar a fatura integralmente todos os meses. Nesses casos, o produto funciona como uma ferramenta de otimização financeira.
Por outro lado, a contratação deixa de fazer sentido quando o estabelecimento é frequentado de forma esporádica, os descontos são irrelevantes diante de tarifas embutidas, há incidência de custos fixos elevados ou o consumidor percebe dificuldade em gerenciar o próprio orçamento.
Considere o seguinte exemplo numérico hipotético: um consumidor realiza compras anuais de R$ 3.000 em uma rede varejista. Com o cartão da loja, obtém um desconto médio de 5% sobre esse valor, gerando uma economia de R$ 150 ao ano. Se o cartão cobrar uma anuidade acumulada de R$ 120 e tarifas acessórias de R$ 30 anuais, a vantagem financeira líquida é reduzida a zero. Caso ocorra um único mês de atraso com incidência de juros de rotativo, o custo supera amplamente o benefício obtido.
Cuidados antes de contratar
Antes de assinar qualquer proposta ou aceitar um cartão de crédito de loja, analise atentamente as cláusulas contratuais. Verifique a existência de anuidade, tarifas de serviços, taxas de juros para crédito rotativo e parcelamento, a data de vencimento da fatura e a abrangência de uso aceita pelo produto.
É fundamental comparar o preço final do produto adquirido com o valor cobrado em outras formas de pagamento, como Pix ou dinheiro, para confirmar se o desconto oferecido é real. Nunca adquira um item supérfluo apenas para cumprir requisitos promocionais ou obter brindes temporários.