Cheque especial é empréstimo?
Descubra a diferença entre cheque especial e empréstimo e entenda como cada modalidade de crédito funciona
Como funciona o cheque especial
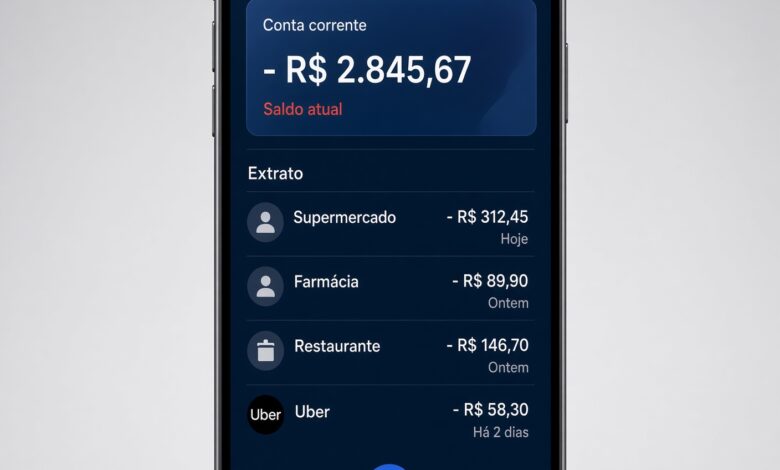
Na prática diária, o mecanismo do cheque especial é acionado de forma automática sempre que o saldo da conta corrente chega a zero e há necessidade de cobertura para compromissos financeiros. Para ilustrar esse funcionamento de maneira simples, considere a seguinte situação:
- Saldo disponível na conta: R$ 500
- Limite de cheque especial contratado: R$ 1.500
- Realização de uma compra ou pagamento no valor de: R$ 800
Nesse cenário, os primeiros R$ 500 utilizados saem do saldo próprio do cliente. Como a compra é superior a essa quantia, os R$ 300 restantes são cobertos automaticamente pela linha de crédito do cheque especial. Desse momento em diante, o correntista passa a utilizar o crédito da instituição financeira, e os encargos correspondentes começam a ser aplicados conforme as regras estabelecidas no contrato de abertura de conta.
Cheque especial x empréstimo pessoal
Embora ambas sejam alternativas de crédito oferecidas por instituições financeiras, o cheque especial e o empréstimo pessoal possuem características estruturais distintas que influenciam diretamente a forma de utilização e os custos para o consumidor.
| Característica | Cheque especial | Empréstimo pessoal |
|---|---|---|
| Contratação | Geralmente pré-aprovada junto à conta corrente | Passa por análise específica e contratação pontual |
| Liberação | Automática, no momento em que o saldo fica negativo | Valor creditado de uma só vez na conta após aprovação |
| Forma de utilização | Rotativa e fragmentada conforme a necessidade | Valor único utilizado integralmente ou conforme saque contratado |
| Juros | Incidentes apenas sobre o valor efetivamente utilizado e por dia | Incidem sobre o montante total contratado desde o primeiro dia |
| Prazo | Sem prazo fixo de parcelamento (recomposição automática) | Parcelamento definido em contrato com prazos determinados |
| Pagamento | Descontado automaticamente ao cair recursos na conta | Pago por meio de parcelas mensais fixas ou carnês |
| Flexibilidade | Alta flexibilidade para pequenos valores e curtos períodos | Mais adequado para projetos ou despesas planejadas |
| Uso prolongado | Pode gerar forte endividamento se mantido por muito tempo | Mais previsível devido às parcelas estruturadas |
As condições operacionais e contratuais podem variar consideravelmente entre as diferentes instituições financeiras reguladas pelo sistema financeiro.
Quando começam a ser cobrados juros?
Compreender o momento da cobrança de encargos evita surpresas no orçamento. Existe uma diferença fundamental entre ter um limite de crédito disponível e efetivamente utilizar esse limite. O simples fato de possuir um valor pré-aprovado de cheque especial visível no extrato bancário não gera acréscimo financeiro ou incidência de juros.
A cobrança de juros e demais encargos somente ocorre quando há a utilização efetiva do crédito, ou seja, quando o saldo da conta fica negativo. Os juros do cheque especial são calculados diariamente com base no saldo devedor e cobrados periodicamente (geralmente no encerramento do mês ou na recomposição do saldo). Além dos juros remuneratórios, podem incidir impostos como o IOF (Imposto sobre Operações Financeiras) proporcional aos dias de utilização, tornando fundamental a consulta detalhada às condições específicas do contrato firmado com o banco.
Existe limite para os juros do cheque especial?
De acordo com a regulamentação do Conselho Monetário Nacional (CMN) e do Banco Central do Brasil voltada para pessoas físicas e microempreendedores individuais (MEIs), a taxa de juros do cheque especial possui um teto máximo estabelecido, limitando a cobrança a patamares específicos ao mês. Essa medida foi implementada para conter o custo excessivo de uma das linhas de crédito mais sensíveis do mercado. É importante destacar que as condições normativas aplicadas a pessoas jurídicas seguem diretrizes contratuais próprias, devendo o consumidor sempre buscar dados atualizados diretamente nas resoluções oficiais do Banco Central ou em canais institucionais autorizados.
Existe tarifa pelo cheque especial?
Para entender a estrutura de cobranças, é preciso distinguir a disponibilização da linha de crédito, a sua utilização e a incidência de tarifas. Segundo as normas do Banco Central, as instituições financeiras podem cobrar uma tarifa sobre o limite de cheque especial disponibilizado, mas com regras bem definidas:
- Para limites de cheque especial de até R$ 500, a cobrança de tarifa é proibida (0%).
- Para limites superiores a R$ 500, a instituição pode cobrar uma tarifa de até 0,25% ao mês incidente exclusivamente sobre a parcela do limite que exceder o valor de R$ 500.
Essa tarifa de cadastro ou disponibilização difere dos juros, que continuam sendo cobrados estritamente sobre o montante de dinheiro que o cliente efetivamente gastou acima do seu saldo próprio.
Quanto custa usar o cheque especial?
Para visualizar o impacto financeiro do uso prolongado dessa modalidade, considere uma simulação estritamente hipotética e ilustrativa, que não reflete a taxa de uma instituição financeira específica:
- Valor utilizado do limite: R$ 1.000
- Taxa de juros hipotética: 8% ao mês
Nesse cenário hipotético, o custo do crédito varia conforme o tempo de permanência no saldo negativo:
- Utilização por 10 dias: Os encargos incidem proporcionalmente ao período de um terço do mês, gerando um custo menor que o teto mensal.
- Utilização por 20 dias: O custo proporcional dobra em relação ao período anterior, refletindo o acúmulo temporal dos juros diários.
- Utilização por 30 dias (um mês completo): O encargo atinge o patamar proporcional integral da taxa acordada, demonstrando que quanto maior o período de utilização, maior tende a ser o custo total do crédito para o consumidor.
Cheque especial pode virar uma dívida?
Sim, o cheque especial pode evoluir rapidamente para uma dívida de difícil controle caso o cliente utilize o limite e não consiga recompor o saldo da conta em curto prazo. Como os juros incidem diariamente sobre o saldo devedor, a permanência prolongada na faixa negativa faz com que o montante devido cresça de forma exponencial.
O atraso na regularização da conta pode transformar o saldo negativo acumulado em uma situação de inadimplência formal. É importante diferenciar a utilização pontual do limite — que é um mecanismo rotativo da conta — do cenário de inadimplência prolongada, onde o banco pode bloquear o limite, exigir a quitação total ou propor a renegociação do saldo devedor por meio de outras linhas de crédito com novas formatações contratuais.
Cheque especial afeta o score de crédito?
A relação entre o uso do cheque especial e a pontuação de crédito (score) exige análise cuidadosa. Utilizar o limite disponibilizado de maneira pontual e cobri-lo rapidamente não significa automaticamente que o score do consumidor será reduzido. As instituições financeiras avaliam o comportamento financeiro global.
No entanto, deixar o saldo negativo por longos períodos, entrar em atraso ou sofrer processos de inadimplência impacta negativamente a reputação financeira do cliente perante os birôs de crédito. Cada instituição utiliza critérios próprios de análise de risco, ponderando o histórico de pagamentos, o nível de endividamento geral e a estabilidade na gestão dos recursos.
Cheque especial é igual a crédito rotativo do cartão?
Apesar de pertencerem à categoria de créditos rotativos, o cheque especial e o cartão de crédito possuem dinâmicas operacionais distintas:
- Cheque especial: Vinculado diretamente à conta corrente, é acionado automaticamente para cobrir insuficiência de saldo em pagamentos ou saques gerais.
- Crédito rotativo do cartão: Utilizado quando o consumidor opta por pagar apenas uma fração (ou valor inferior ao total) da fatura do cartão de crédito na data do vencimento.
- Parcelamento da fatura: Alternativa formalizada para diluir o saldo devedor do cartão em prestações fixas mensais com taxas específicas.
- Empréstimo pessoal: Contratação de montante fixo desvinculado de faturas ou contas correntes rotativas, ideal para planejamento financeiro estruturado.
Cada uma dessas modalidades possui regras próprias de incidência de juros, prazos de vencimento e condições contratuais estabelecidas pelas instituições credoras.
O limite do cheque especial pode ser reduzido ou cancelado?
Sim, o limite de cheque especial não é um direito perpétuo do correntista e está sujeito às políticas internas da instituição financeira, bem como a reavaliações periódicas de crédito. Os bancos possuem autonomia para reduzir ou cancelar o limite concedido, observando as normas regulatórias vigentes quanto à comunicação prévia ao cliente, prazos de aviso e transparência nas alterações contratuais decorrentes de mudanças no perfil de risco ou na política de crédito da empresa.
Quando o cheque especial pode fazer sentido?
De forma neutra e realista, o cheque especial pode funcionar como uma ferramenta de apoio para necessidades pontuais, imprevistos de última hora e emergências de curtíssimo prazo, desde que haja a perspectiva real de reposição imediata dos recursos. Evita-se o rótulo simplista de que a modalidade “nunca vale a pena”, pois sua utilidade depende estritamente da disciplina financeira do usuário e da rapidez com que o saldo é normalizado, prevenindo a incidência de juros prolongados.
Como sair do cheque especial
Para os consumidores que se encontram dependentes do limite e buscam organizar sua vida financeira, algumas estratégias gerais podem ser adotadas:
- Recompor o saldo: Destinar receitas extraordinárias ou sobras de orçamento para zerar o saldo negativo o mais rápido possível.
- Evitar novas utilizações: Congelar o uso do limite enquanto a situação financeira não estiver estabilizada.
- Analisar o custo total: Colocar na ponta do lápis o valor acumulado dos juros e encargos vigentes.
- Verificar crédito alternativo: Pesquisar opções de empréstimo com taxas menores e prazos definidos para substituir a dívida rotativa, quando aplicável.
- Negociar a dívida: Entrar em contato com a instituição financeira para buscar condições de parcelamento mais vantajosas.
- Organizar o orçamento: Ajustar despesas diárias para evitar a recorrência ao saldo negativo nos meses seguintes.
As condições de renegociação e eventuais taxas variam conforme a política de cada instituição e o perfil de cada cliente.
Visão prática das modalidades de crédito
| Situação | É dinheiro próprio? | É crédito? | Pode gerar juros? |
|---|---|---|---|
| Saldo disponível | Sim | Não | Não |
| Limite disponível | Não | Sim (pré-aprovado) | Não (enquanto não utilizado) |
| Cheque especial utilizado | Não | Sim | Sim |
| Empréstimo pessoal | Não | Sim | Sim |
| Crédito rotativo do cartão | Não | Sim | Sim |
Exemplo prático de utilização
Para consolidar o entendimento sobre a dinâmica dos recursos na conta corrente, considere um exemplo detalhado:
- Saldo próprio disponível na conta: R$ 800
- Limite de cheque especial contratado: R$ 2.000
- Realização de uma compra no valor de: R$ 1.200
Nessa operação, os primeiros R$ 800 utilizados saem integralmente do saldo próprio do correntista, quantia que não gera qualquer tipo de encargo. Os R$ 400 restantes excedem o valor disponível e são cobertos automaticamente pelo limite de cheque especial. Esses R$ 400 utilizados representam crédito efetivo concedido pela instituição financeira. A partir desse instante, os juros diários do cheque especial incidem exclusivamente sobre essa fatia de R$ 400 utilizada. Quando o cliente depositar novos recursos em sua conta — por exemplo, um pagamento ou transferência futura —, o sistema bancário utilizará prioritariamente esse dinheiro entrante para abater e zerar o valor negativo, cessando a incidência de novos juros sobre a quantia quitada.