Conta Digital
Como funcionam as Caixinhas do Nubank?
Saiba como funcionam as Caixinhas do Nubank, como o dinheiro rende e quais opções estão disponíveis
Organizar as finanças pessoais e separar o dinheiro para diferentes propósitos é um dos maiores desafios para quem deseja alcançar estabilidade financeira. Para auxiliar nessa tarefa, ferramentas de separação de valores por metas ganharam grande espaço no mercado brasileiro. Entre elas, as Caixinhas do Nubank destacam-se como um recurso integrado à conta digital que permite aos usuários segmentar seus recursos conforme objetivos específicos de curto, médio ou longo prazo.
Compreender o funcionamento dessa ferramenta vai muito além de apenas guardar valores. O recurso opera como uma interface de organização que direciona o dinheiro para diferentes modalidades de investimento subjacentes, oferecendo combinações distintas de rentabilidade, liquidez e segurança.
O que são as Caixinhas do Nubank?
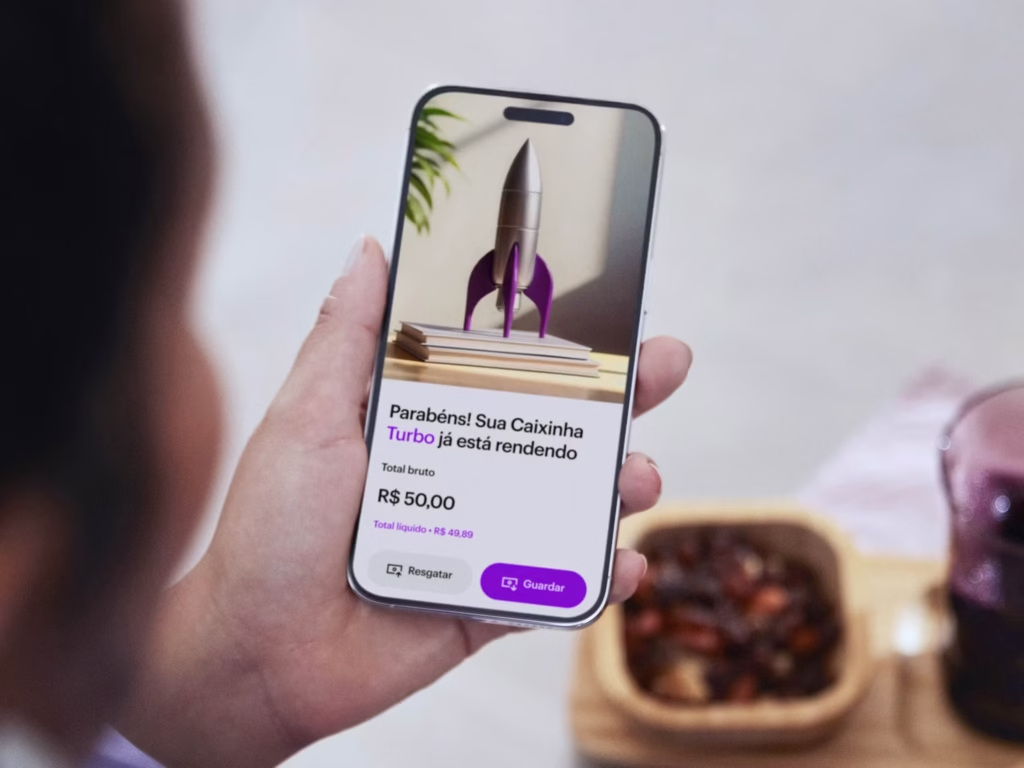
As Caixinhas do Nubank consistem em uma funcionalidade do aplicativo da instituição financeira voltada para a organização e o planejamento financeiro. Em termos práticos, a ferramenta permite que o correntista segmente o saldo da conta em compartimentos virtuais separados, cada qual associado a uma meta ou finalidade específica.
É fundamental compreender que uma Caixinha não é um produto de investimento isolado e autônomo, mas sim uma ferramenta de direcionamento. Quando o usuário deposita dinheiro em uma Caixinha, o recurso é alocado em um produto financeiro específico — que pode ser um investimento de renda fixa atrelado ao CDI, como o Recibo de Depósito Bancário (RDB), ou fundos de investimento selecionados pela instituição.
Dessa forma, o saldo deixa de ficar misturado com o dinheiro disponível para o uso diário na conta, o que reduz a tentação de gastar os valores reservados e facilita o acompanhamento do progresso de cada meta.
Como criar uma Caixinha pelo aplicativo
O processo de criação de uma Caixinha é estruturado de maneira intuitiva dentro do aplicativo do Nubank. Qualquer usuário com conta ativa pode configurar seu espaço de armazenamento seguindo uma sequência lógica de passos:
-
Acessar o aplicativo do Nubank e navegar até a aba de planejamento ou investimentos (representada pelo ícone de cifrão ou planejamento financeiro).
-
Selecionar a opção de Caixinhas.
-
Tocar em “Criar Caixinha” ou no ícone de adição para iniciar uma nova meta.
-
Escolher um tema sugerido pelo aplicativo (como reserva de emergência, viagem, reforma, compra específica) ou criar um objetivo personalizado, definindo um nome e um valor alvo desejado, acompanhado ou não de um prazo.
-
Indicar o valor inicial que deseja depositar para dar início à meta.
-
Selecionar a modalidade de investimento na qual o dinheiro será aplicado (por exemplo, RDB com liquidez imediata ou RDB com prazo específico).
-
Confirmar a operação informando a senha de quatro dígitos da conta.
Após a conclusão dessas etapas, a Caixinha passa a figurar no painel principal do usuário, exibindo o montante acumulado e o rendimento obtido ao longo do tempo.
Como definir um objetivo e separar dinheiro por diferentes metas
A organização por metas é o pilar central da ferramenta. Ao iniciar o processo, o sistema solicita que o usuário defina o propósito do valor guardado. Essa definição pode ser genérica ou altamente específica, como “Viagem para o Nordeste em dezembro”, “Troca de Pneus” ou “Reserva de Oportunidades”.
Estabelecer um objetivo claro altera a percepção do dinheiro guardado, transformando números abstratos em propósitos tangíveis. O aplicativo permite acompanhar o percentual de conclusão da meta com base no valor alvo estipulado e na quantia depositada.
Separar o dinheiro em diferentes metas evita que o capital destinado a compromissos futuros seja consumido por despesas correntes imprevistas. Cada Caixinha funciona de maneira independente, o que significa que o usuário pode alocar recursos em diferentes prazos e modalidades de acordo com a urgência e a natureza de cada projeto.
Como fazer depósitos e transferências para uma Caixinha
Movimentar recursos para dentro ou para fora de uma Caixinha é um procedimento simples e desprovido de burocracia. O capital utilizado para alimentar a Caixinha provém do saldo disponível na conta corrente do Nubank.
Para realizar um depósito, basta selecionar a Caixinha desejada, tocar no botão de inserir recursos, digitar o valor pretendido e autorizar com a senha. O dinheiro sai instantaneamente do saldo principal da conta e passa a compor o montante daquela meta específica, iniciando o processo de rendimento de acordo com as regras da modalidade escolhida.
Também é possível configurar depósitos automáticos, determinando quantias periódicas que serão direcionadas para a meta sem a necessidade de intervenção manual constante, o que favorece a constância na formação de patrimônio.
Como funciona o resgate do dinheiro
O resgate do dinheiro alocado em uma Caixinha devolve os recursos diretamente para o saldo disponível da conta principal do Nubank, de onde podem ser utilizados para pagamentos, transferências via Pix ou saques.
Para efetuar o resgate, o usuário deve acessar a Caixinha correspondente, solicitar a retirada, informar o valor desejado e confirmar com a senha. O tempo necessário para que o dinheiro fique disponível na conta principal depende diretamente da modalidade de aplicação escolhida no momento da criação da Caixinha.
enquanto algumas opções oferecem disponibilidade imediata, outras exigem o cumprimento de prazos preestabelecidos para que o resgate seja processado.
Onde o dinheiro das Caixinhas pode ser aplicado
O Nubank disponibiliza diferentes opções de aplicação para o dinheiro depositado nas Caixinhas, permitindo que o usuário escolha a alternativa que melhor se alinha aos seus prazos e à sua tolerância a risco.
A principal e mais utilizada opção é o RDB (Recibo de Depósito Bancário) do próprio Nubank, que pode ser contratado com diferentes regras de liquidez. Além do RDB, a instituição pode disponibilizar fundos de investimento de renda fixa geridos por parceiros ou empresas do conglomerado, voltados para perfis que buscam estratégias diferenciadas.
A escolha do produto define diretamente a forma como o dinheiro rende, o prazo de resgate e a incidência de tributos.
Diferença entre Caixinhas com RDB e outras opções disponíveis
O RDB é um título de renda fixa emitido pelo próprio Nubank. Ao escolher uma Caixinha baseada em RDB, o cliente está, na prática, emprestando dinheiro para a instituição financeira em troca de uma remuneração contratada. O RDB possui a vantagem de contar com a garantia do FGC (Fundo Garantidor de Crédito), dentro dos limites legais.
Por outro lado, quando o usuário opta por Caixinhas atreladas a fundos de investimento, o capital é administrado por gestores profissionais que aplicam em uma cesta de ativos (como títulos públicos federais, debêntures ou títulos privados). Nesses casos, a rentabilidade pode oscilar, havendo possibilidade de retornos superiores ou inferiores ao CDI, e os fundos não contam com a garantia do FGC, pois o risco é assumido pelo cotista conforme a variação de mercado dos ativos da carteira.
Rentabilidade e relação com o CDI
A rentabilidade da maioria das Caixinhas de renda fixa no Nubank é atrelada ao CDI (Certificado de Depósito Interbancário), principal taxa de referência para investimentos de renda fixa no Brasil, que acompanha muito de perto a taxa Selic definida pelo Banco Central.
As opções oferecidas podem render um percentual específico do CDI (por exemplo, 100% do CDI) ou contar com taxas prefixadas combinadas com o CDI, dependendo das campanhas e produtos vigentes ofertados pela instituição.
É importante destacar que o rendimento não é fixo em termos nominais, pois o CDI varia diariamente de acordo com a economia. Se a taxa básica de juros sobe, o rendimento atrelado ao CDI aumenta; caso os juros caiam, o rendimento diário diminui proporcionalmente.
Liquidez e prazo para o dinheiro ficar disponível
A liquidez refere-se à facilidade e à velocidade com que um ativo pode ser transformado em dinheiro disponível para uso. Nas Caixinhas do Nubank, a liquidez varia conforme a modalidade escolhida:
-
Liquidez imediata (diária): O dinheiro pode ser resgatado a qualquer momento, caindo na conta principal no mesmo instante da solicitação. É o formato ideal para reservas de emergência ou objetivos de curtíssimo prazo.
-
Liquidez no vencimento (prazo fixo): Algumas opções de RDB ou investimentos associados possuem prazos determinados (como 6 meses, 1 ano ou períodos maiores). Nesses casos, o dinheiro fica bloqueado até a data de vencimento contratada, oferecendo em contrapartida taxas de rentabilidade potencialmente diferenciadas. O resgate antecipado não é permitido nessas modalidades específicas.
Incidência de Imposto de Renda e IOF, quando aplicável
Os rendimentos gerados nas Caixinhas de renda fixa (como o RDB) estão sujeitos à tributação pelo Imposto de Renda (IR) e, quando o resgate ocorre em um período inferior a 30 dias após o depósito, ao IOF (Imposto sobre Operações Financeiras).
A tabela regressiva do Imposto de Renda incide exclusivamente sobre o rendimento, e não sobre o valor total resgatado, seguindo a seguinte regra:
-
Até 180 dias: 22,5% de imposto sobre o lucro.
-
De 181 a 360 dias: 20% de imposto sobre o lucro.
-
De 361 a 720 dias: 17,5% de imposto sobre o lucro.
-
Acima de 720 dias: 15% de imposto sobre o lucro.
O IOF possui uma tabela regressiva própria que zera completamente após o 30º dia de aplicação. Portanto, resgates efetuados antes de 30 dias sofrem desconto de IOF de forma decrescente (começando em 96% do rendimento no primeiro dia e chegando a 0% no trigésimo dia).
Proteção do FGC e quais produtos efetivamente possuem essa cobertura
O Fundo Garantidor de Crédito (FGC) é uma entidade privada que protege correntistas e investidores em instituições financeiras associadas, até o limite de R$ 250.000 por CPF ou CNPJ por instituição financeira, em caso de intervenção ou falência da entidade.
Nas Caixinhas do Nubank, apenas as opções baseadas em RDB (Recibo de Depósito Bancário) contam com a cobertura do FGC. As Caixinhas que direcionam os recursos para fundos de investimento não possuem essa garantia, uma vez que a natureza do fundo de investimento está sujeita aos riscos de mercado dos ativos que compõem a carteira, sem promessa de capital garantido por mecanismos externos.
Diferença entre deixar dinheiro na conta e colocá-lo em uma Caixinha
Muitos usuários confundem o saldo mantido na conta principal do Nubank com o dinheiro aplicado nas Caixinhas. Embora ambos possam render juros atrelados ao CDI, existem diferenças operacionais relevantes:
-
Conta principal: O dinheiro depositado na conta rende após determinado período sem movimentação (regra operacional da instituição), mas fica totalmente misturado com os recursos disponíveis para uso diário, transferências, pagamento de boletos e compras com cartão de débito.
-
Caixinha: O dinheiro é isolado do saldo disponível. Ele não pode ser gasto acidentalmente pelo cartão de débito ou Pix sem que antes seja feito o resgate explícito para a conta principal. Essa separação física e visual protege o montante e disciplina o planejamento financeiro do usuário.
Como usar Caixinhas para reserva de emergência, viagens, compras e outras metas
A versatilidade da ferramenta permite estruturar o orçamento pessoal em categorias funcionais bem definidas:
-
Reserva de emergência: Deve ser alocada em uma Caixinha com liquidez imediata e proteção do FGC (como o RDB diário). O objetivo é garantir acesso rápido a recursos em caso de desemprego, problemas de saúde ou imprevistos graves.
-
Viagens e eventos sazonais: Metas de médio prazo, como férias programadas para daqui a alguns meses, beneficiam-se de aportes mensais constantes em uma Caixinha dedicada, permitindo visualizar o acúmulo gradual do montante necessário para passagens, hospedagem e consumo.
-
Compras futuras: Aquisição de bens duráveis, como eletrodomésticos, eletrônicos ou a entrada de um veículo, pode ser planejada através de Caixinhas específicas, ajustando o prazo da aplicação ao momento em que a compra será efetivada.
Possibilidade de criar diferentes Caixinhas para objetivos distintos
O ecossistema do Nubank não impõe uma restrição restrita de quantidade que inviabilize o planejamento multifacetado. O usuário tem total liberdade para estruturar quantas Caixinhas julgar necessárias para refletir sua realidade financeira.
Ter múltiplos compartimentos evita a confusão mental de manter todas as economias em um único bolo financeiro. É possível nomear cada Caixinha de forma personalizada, associando imagens ou ícones representativos, o que torna a experiência de gestão financeira mais visual, organizada e alinhada aos projetos de vida de cada indivíduo.
Principais cuidados antes de escolher uma modalidade
Antes de alocar recursos em qualquer Caixinha, é prudente adotar uma postura analítica e observar alguns cuidados fundamentais:
-
Avaliar o prazo do objetivo: Nunca coloque dinheiro necessário para o curto prazo em uma modalidade com carência ou liquidez no vencimento, pois o resgate antecipado pode ser vedado ou acarretar perda de rentabilidade.
-
Verificar a incidência de taxas e tributos: Lembre-se de que o Imposto de Renda incide sobre o lucro e que prazos curtos sofrem mordidas maiores do IOF.
-
Checar a modalidade de investimento: Certifique-se de estar ciente se a Caixinha escolhida é baseada em RDB (com FGC) ou em fundos de investimento (sem FGC e sujeitos a oscilações de mercado).
-
Acompanhar as regras vigentes: As condições de rentabilidade, percentuais do CDI e disponibilidade de produtos podem sofrer alterações ao longo do tempo por parte da instituição financeira.
Tabela comparativa de Caixinhas e modalidades
A tabela a seguir resume as principais características das modalidades mais comuns encontradas na ferramenta:
| Modalidade / Exemplo | Objetivo principal | Forma de rendimento | Liquidez | Tributação aplicável | Proteção do FGC |
| RDB Diário | Reserva de emergência / Curto prazo | Percentual do CDI (ex: 100% do CDI) | Imediata (D+0) | IR regressivo (15% a 22,5%) + IOF (até 30 dias) | Sim |
| RDB Planejado | Metas de médio prazo com data fixa | Taxa prefixada ou CDI + taxa | No vencimento escolhido | IR regressivo (15% a 22,5%) + IOF (até 30 dias) | Sim |
| Fundos de Renda Fixa | Investimentos de médio e longo prazo | Variação da cesta de ativos do fundo | Conforme regras do fundo (ex: D+1 a D+30) | IR regressivo de renda fixa / come-cotas | Não |
Exemplo prático de organização financeira
Para ilustrar o funcionamento prático da ferramenta na rotina de um trabalhador, imagine o caso de Mariana, que possui uma renda líquida mensal fixa de R$ 3.000.
Com o intuito de estruturar sua vida financeira sem misturar o dinheiro do supermercado com seus planos futuros, Mariana decide utilizar as Caixinhas do Nubank da seguinte forma:
-
Definição do Orçamento Base: Mariana destina R$ 2.100 da sua renda para cobrir despesas essenciais do mês (aluguel, contas básicas, alimentação e transporte) na conta principal.
-
Reserva de Emergência (R$ 400 mensais): Mariana cria uma Caixinha intitulada “Reserva de Paz” atrelada ao RDB com liquidez diária. Ela acumula mensalmente parte do excedente para construir um colchão financeiro equivalente a seis meses de seu custo de vida. Como o dinheiro tem liquidez imediata e proteção do FGC, ela sabe que poderá sacá-lo a qualquer momento se enfrentar algum imprevisto profissional ou de saúde.
-
Viagem de Férias (R$ 350 mensais): Com o objetivo de realizar uma viagem no final do ano seguinte, Mariana abre uma segunda Caixinha chamada “Férias na Praia”. Ela programa depósitos recorrentes e escolhe uma modalidade compatível com o prazo de 12 meses. O valor fica separado de seus gastos correntes, impedindo que ela utilize a verba das férias para compras impulsivas do dia a dia.
-
Compra de um Novo Notebook (R$ 150 mensais): Sabendo que seu computador de trabalho tem vida útil limitada, Mariana cria uma terceira Caixinha com o nome “Ferramenta de Trabalho”. Ela deposita R$ 150 todo mês para juntar o montante necessário à vista sem precisar recorrer a financiamentos com juros elevados no futuro.
Com essa divisão, Mariana consegue visualizar exatamente para onde vai cada centavo do seu dinheiro, mantendo a disciplina de poupança sem abrir mão da flexibilidade e da segurança necessárias para cada meta.