Finanças
Como planejar financeiramente o início do ano
Entenda como organizar receitas, despesas e prioridades para começar o ano com as finanças em ordem
O começo de um novo ciclo traz expectativas renovadas, metas de desenvolvimento pessoal e projetos de longo prazo. No entanto, o calendário civil também inaugura um dos períodos mais desafiadores para o orçamento doméstico. Logo nos primeiros meses, o fluxo de caixa costuma ser pressionado por uma concentração atípica de compromissos financeiros.
Conquistar tranquilidade e estabilidade ao longo dos meses depende diretamente de uma estratégia estruturada de organização financeira. Antecipar cenários e mapear obrigações evita o endividamento por impulso e reduz o estresse associado ao pagamento de contas sazonais.
O cenário desafiador dos primeiros meses
O mês de janeiro raramente chega desacompanhado de boletos. A transição de ano acumula despesas recorrentes que costumam passar despercebidas quando o foco está apenas no consumo cotidiano. O segredo para manter o controle reside na antecipação e na clareza sobre onde cada centavo será alocado.
Despesas sazonais e o impacto no fluxo de caixa
Tributos patrimoniais, obrigações educacionais e renovações de contratos anuais compõem a base das contas de início de ano. A falta de preparação para esses compromissos obriga muitas pessoas a recorrerem a linhas de crédito caras, comprometendo a renda dos meses seguintes.
Passo a passo para o planejamento financeiro
Implementar uma rotina de planejamento financeiro exige método e consistência. Seguir etapas claras transforma a teoria em hábitos sustentáveis.
1. Levantamento da renda e dos gastos atuais
O primeiro passo consiste em mapear com exatidão todo o dinheiro que entra e sai da conta. Some os ganhos líquidos mensais de todas as fontes de renda. Em seguida, resgate extratos bancários e faturas de cartão de crédito dos últimos três meses para identificar o padrão real de consumo, separando o essencial do supérfluo.
2. Revisão das despesas fixas e variáveis
Categorize os gastos em duas grandes frentes. As despesas fixas englobam aluguel, condomínio, planos de saúde e serviços essenciais, que mantêm o custo de vida básico. As variáveis envolvem alimentação fora de casa, lazer, vestuário e transporte com flexibilidade de corte. Reduzir as variáveis cria o espaço necessário para absorver os impactos sazonais.
3. Identificação das contas que vencem no início do ano
Liste nominalmente todas as obrigações exclusivas do primeiro trimestre. Entram nessa relação tributos como o Imposto sobre a Propriedade de Veículos Automotores (IPVA) e o Imposto Predial e Territorial Urbano (IPTU), além de matrículas, mensalidades e aquisição de material escolar, seguros residenciais e automotivos, e eventuais anuidades de conselhos profissionais ou clubes.
4. Criação de um calendário financeiro
Distribua as obrigações identificadas em uma linha do tempo detalhada. Anote os prazos de vencimento exatos de cada fatura e o montante necessário. Visualizar a distribuição temporal impede que o acúmulo de datas pegue o orçamento de surpresa.
5. Cálculo de capacidade de reserva mensal
Divida o valor total das contas sazonais pelo número de meses disponíveis para a preparação ao longo do ano anterior, ou calcule o esforço de poupança imediata necessário para os meses vigentes. Esse exercício revela exatamente quanto dinheiro deve ser apartado da renda mensal corrente exclusivamente para cobrir tais compromissos.
Ferramentas essenciais de controle
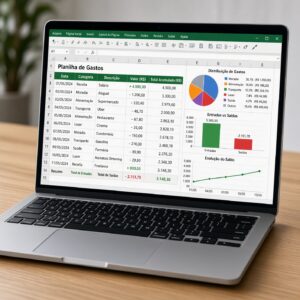
Separar conceitos contábeis fundamentais impede erros comuns de interpretação e ajuda na tomada de decisões.
Diferença entre planejamento anual, orçamento mensal e reserva de emergência
-
Orçamento mensal: É o raio-X operacional de curto prazo. Controla as entradas e saídas do mês vigente, garantindo que o custo de vida corrente caiba dentro do ganho líquido.
-
Planejamento anual: É a visão macro das metas, sazonalidades e grandes projetos do ano inteiro. Antecipa despesas que ocorrem uma ou poucas vezes no período, como férias, impostos e manutenções veiculares.
-
Reserva de emergência: É o montante intocável guardado em aplicações de alta liquidez e baixo risco, destinado estritamente a imprevistos graves, como perda de emprego, problemas de saúde ou emergências estruturais, e não deve ser usada para pagar IPVA ou IPTU previsíveis.
Tabela de planejamento para despesas de início de ano
| Despesa | Prazo típico | Valor estimado | Estratégia de preparação |
| IPVA | Janeiro a março (conforme estado) | Variável conforme o veículo | Guardar frações mensais ao longo do ano anterior para aproveitar o desconto à vista. |
| IPTU | Janeiro a fevereiro (conforme município) | Variável conforme o imóvel | Utilizar parte do 13º salário ou criar uma poupança mensal dedicada. |
| Material Escolar | Dezembro a fevereiro | Variável por estudante | Pesquisar preços com antecedência, reutilizar itens em bom estado e comprar em feiras coletivas. |
| Seguros Anuais | Vencimento na renovação da apólice | Variável conforme o contrato | Programar o vencimento para meses de maior folga orçamentária ou diluir em parcelas sem juros. |
Nota: Prazos, descontos para pagamento em cota única e regras de cálculo dependem exclusivamente da legislação de cada estado, município ou seguradora.
Exemplo prático de organização orçamentária
Para ilustrar a dinâmica na prática, considere uma pessoa que possui uma renda líquida mensal de R$ 4.000. O objetivo é organizar os meses de janeiro, fevereiro e março diante de despesas correntes e sazonais.
Distribuição sugerida do orçamento mensal:
-
Contas Essenciais e Moradia (50% – R$ 2.000): Aluguel, energia, água, internet e alimentação básica de supermercado.
-
Gastos do Cotidiano e Variáveis (20% – R$ 800): Lazer moderado, transporte e pequenas contingências do dia a dia.
-
Reserva de Emergência e Metas (15% – R$ 600): Aporte regular para consolidação da segurança financeira e projetos futuros.
-
Fundo para Sazonalidades (15% – R$ 600): Montante específico direcionado para amortizar o IPVA, IPTU e o material escolar acumulados no trimestre.
Com essa distribuição metódica, os compromissos de início de ano são honrados sem a necessidade de contrair dívidas caras no rotativo do cartão ou no cheque especial.
Gestão de dívidas, compras parceladas e metas
Manter as contas em ordem exige disciplina na hora de assumir novos compromissos e planejar o futuro.
Como priorizar dívidas antes de novos compromissos
O endividamento ativo consome a capacidade de poupança por meio de juros compostos desfavoráveis. Antes de direcionar recursos para investimentos ou consumo discricionário, o foco deve ser a renegociação e a quitação de débitos pendentes, priorizando aqueles com as maiores taxas de juros do mercado.
Planejamento de compras e gastos parcelados
Parcelar compras deve ser uma decisão consciente e restrita a bens de maior durabilidade ou necessidade imediata, desde que a parcela caiba confortavelmente no orçamento mensal, sem comprometer o teto destinado aos gastos essenciais e às reservas.
Definição de metas financeiras para o ano
Estabelecer objetivos claros para o ciclo que se inicia dá sentido ao esforço de economia. As metas devem ser específicas, alcançáveis e mensuradas periodicamente para avaliar se o plano traçado continua alinhado à realidade financeira.
Acompanhamento contínuo do orçamento
O controle não se encerra na criação da planilha. Revisar semanalmente os lançamentos e comparar o realizado com o planejado permite correções rápidas de rota antes que pequenos desvios comprometam o saldo final do mês.