Desenvolvimento Pessoal
O que é inflação do estilo de vida?
Entenda como o aumento da renda pode levar ao crescimento dos gastos e dificultar a construção de patrimônio
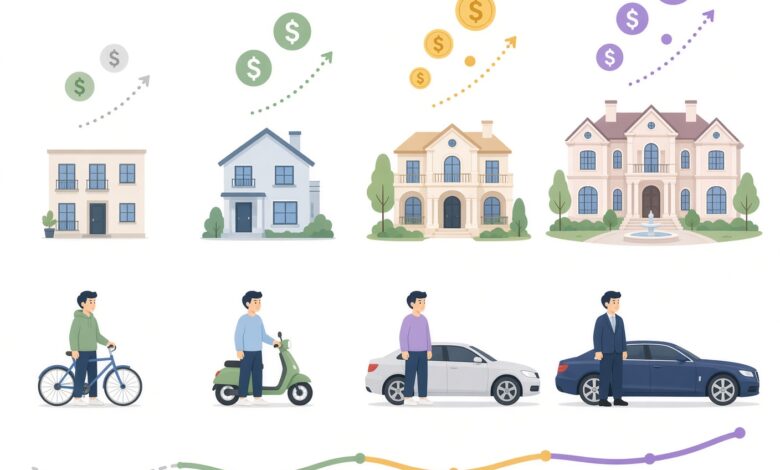
A trajetória financeira de grande parte das pessoas segue um padrão previsível: ao iniciar a carreira, o salário costuma ser modesto, exigindo escolhas rigorosas e foco no essencial. Com o passar dos anos, a experiência se acumula, promoções acontecem e a renda aumenta. Teoricamente, essa expansão salarial deveria resultar em maior capacidade de poupança, investimentos mais robustos e tranquilidade financeira. No entanto, o saldo bancário no final do mês muitas vezes continua exatamente igual ao da época em que o salário era bem menor.
Esse fenômeno é conhecido como inflação do estilo de vida. Trata-se da tendência natural de elevar o padrão de consumo na mesma proporção — ou até em velocidade superior — em que a renda pessoal ou familiar cresce. O dinheiro extra que entra não é direcionado para a construção de patrimônio, mas sim absorvido por novas despesas cotidianas, comodidades inéditas e compromissos financeiros de longo prazo.
Diferentemente da inflação oficial de preços, que mede a perda do poder de compra da moeda devido ao aumento generalizado de bens e serviços na economia, a inflação do estilo de vida é um movimento comportamental. Ela não decorre do encarecimento do custo de vida externo, mas de escolhas individuais que transformam luxos ocasionais em necessidades diárias.
O ciclo silencioso do consumo e a expansão automática dos gastos
O mecanismo por trás desse comportamento está ligado à forma como o cérebro humano lida com o conforto e a percepção de status. Quando uma promoção no trabalho é conquistada ou um novo projeto traz lucros maiores, a sensação imediata é de alívio e recompensa. O subconsciente interpreta o ganho adicional como um sinal verde para recompensar o esforço despendido.
Essa expansão raramente acontece de forma abrupta ou consciente. Ela ocorre por meio de pequenos ajustes graduais no dia a dia. Uma troca de marca no supermercado, um aplicativo de transporte mais frequente em dias chuvosos ou a contratação de um serviço de streaming adicional parecem decisões inofensivas quando analisadas isoladamente. Contudo, somadas ao longo dos meses, essas microdecisões moldam um custo fixo mensal substancialmente maior.
O crédito e o parcelamento desempenham um papel central nesse processo. A facilidade para obter limites em cartões de crédito e linhas de financiamento permite que o consumidor adquira bens antes mesmo de acumular o capital necessário. O futuro ganho salarial passa a ser comprometido antes de sequer cair na conta, criando uma falsa sensação de estabilidade que mascara a fragilidade do orçamento.
Exemplos práticos em diferentes categorias de consumo
O impacto da inflação do estilo de vida pode ser observado em diversas áreas do orçamento pessoal. A transição de patamar financeiro costuma se refletir de forma clara em categorias específicas:
-
Moradia: A mudança para um bairro mais central ou para um imóvel maior, com aluguel ou parcela de financiamento muito superiores, acompanhada por condomínios mais caros e reformas frequentes.
-
Carro: A substituição de um veículo popular e quitado por um modelo seminovo ou zero quilômetro financiado, elevando gastos com seguro, IPVA, combustível de melhor qualidade e manutenções em concessionárias.
-
Alimentação e lazer: A substituição gradual de refeições caseiras por restaurantes sofisticados, aumento na frequência de entrega de comida por aplicativo e viagens de férias com hospedagens em hotéis de categoria superior.
-
Tecnologia e vestuário: A necessidade sentida de atualizar smartphones, computadores e gadgets assim que novos modelos são lançados, somada à aquisição de roupas de grife em substituição a peças básicas e duráveis.
-
Assinaturas e serviços: O acúmulo de mensalidades de academias de rede premium, plataformas de streaming de vídeo e música, aplicativos de produtividade e clubes de assinatura diversos.
Diferença entre melhorar a qualidade de vida e gastar por impulso
Existe uma linha tênue, mas fundamental, entre desfrutar legitimamente dos frutos do próprio trabalho e cair na armadilha do consumo automático. Gastar mais com conforto, lazer, segurança ou saúde não é um erro em si. A evolução financeira deve, em algum momento, proporcionar bem-estar e reduzir o estresse cotidiano.
A distinção reside no planejamento e na intencionalidade. Quando uma pessoa decide direcionar parte de sua renda maior para contratar uma ajuda profissional que lhe poupe tempo livre, ou para financiar uma viagem planejada sem comprometer suas metas de longo prazo, trata-se de uma melhoria consciente da qualidade de vida.
Por outro lado, o consumo automático ocorre por inércia social ou pressão de ambiente. A pessoa gasta mais simplesmente porque agora pode pagar a parcela, sem avaliar se aquele bem ou serviço realmente traz valor duradouro para sua rotina ou se está apenas respondendo a expectativas externas de status.
O impacto na construção de patrimônio e na liberdade financeira
O principal custo da inflação do estilo de vida não é o dinheiro gasto no presente, mas sim o potencial de riqueza sacrificado no futuro. No centro da construção de patrimônio está a taxa de poupança — a proporção da renda que é efetivamente guardada e investida para gerar renda passiva.
Quando a despesa cresce no mesmo ritmo que a receita, a taxa de poupança estagna ou diminui, mesmo que o valor absoluto guardado pareça estável. Isso prolonga indefinidamente a dependência do trabalho ativo e afasta a possibilidade de alcançar a independência financeira. Cada novo compromisso financeiro fixo assumido funciona como uma âncora que prende o indivíduo ao ciclo de trabalho intensivo, reduzindo sua margem de manobra diante de imprevistos econômicos.
Análise numérica: o impacto prático de um aumento salarial
Para visualizar o funcionamento prático do fenômeno, considere o caso hipotético de uma pessoa que recebia R$ 3.000 líquidos mensais e passou a ganhar R$ 5.000 líquidos após uma promoção. O acréscimo de R$ 2.000 pode ser direcionado de maneiras muito distintas, gerando resultados patrimoniais completamente opostos ao longo de alguns anos.
| Destino do Aumento | Cenário A: Inflação do Estilo de Vida | Cenário B: Crescimento Consciente |
| Novo Aluguel / Moradia | + R$ 800 (Mudança para imóvel maior) | R$ 0 (Mantém a moradia atual) |
| Financiamento de Veículo | + R$ 700 (Carro novo parcelado) | R$ 0 (Continua com o transporte anterior) |
| Lazer e Restaurantes | + R$ 500 (Saídas mais frequentes) | + R$ 200 (Pequeno aumento planejado) |
| Investimentos Mensais | R$ 0 (Mantém a poupança zerada) | + R$ 1.800 (Direciona o restante para ativos) |
| Patrimônio após 5 anos | Praticamente inalterado | Acúmulo expressivo e renda passiva |
No Cenário A, todo o ganho de R$ 2.000 foi absorvido por custos fixos e padrão de consumo imediato. Cinco anos depois, apesar de ganhar mais, essa pessoa continua vulnerável a qualquer instabilidade profissional. No Cenário B, o padrão de vida teve um ajuste modesto e sustentável, enquanto a maior parte do incremento salarial foi convertida em ativos geradores de valor.
Sinais de alerta: como identificar se os gastos cresceram mais que a renda
Detectar a inflação do estilo de vida exige honestidade na análise do orçamento pessoal. Alguns indicadores costumam apontar que o padrão de consumo ultrapassou a linha da sustentabilidade:
-
A sensação constante de que, apesar dos sucessivos aumentos salariais ou bonificações, o dinheiro nunca é suficiente para fechar o mês com folga.
-
O uso frequente do limite do cheque especial ou do cartão de crédito para cobrir despesas correntes, confiando no próximo pagamento.
-
A ausência de uma reserva de emergência consolidada, mesmo anos após ter alcançado patamares salariais mais elevados.
-
A dificuldade em reduzir despesas caso ocorra uma eventual perda de renda ou redução temporária nos ganhos.
-
A percepção de que a maior parte dos bens adquiridos recentemente trouxe apenas satisfação efêmera, substituída rapidamente pelo desejo de novas compras.
Estratégias práticas para blindar o orçamento contra a inflação invisível
Evitar que o ganho salarial seja integralmente consumido exige a adoção de barreiras e métodos práticos de controle financeiro. A implementação dessas medidas ajuda a manter o foco nos objetivos de longo prazo sem abrir mão do conforto necessário:
A regra da alocação prévia para investimentos
Assim que um aumento de renda for confirmado, determine que uma porcentagem fixa desse valor — idealmente de 50% a 70% — seja direcionada automaticamente para aplicações financeiras no mesmo dia em que o pagamento cair. O restante pode ser utilizado para elevar o padrão de consumo de forma controlada.
O teste do tempo para novas despesas
Antes de assumir um novo compromisso financeiro recorrente, como a troca de um plano de celular ou a contratação de um serviço de assinatura, aguarde um período de reflexão de trinta dias. Muitas vezes, o impulso inicial desaparece com o tempo, evitando gastos desnecessários.
A revisão periódica de despesas invisíveis
Realize uma auditoria trimestral nos extratos bancários e faturas de cartão para identificar assinaturas esquecidas, taxas bancárias desnecessárias e pequenos hábitos de consumo que se tornaram automáticos mas agregam pouco valor real à rotina.
A prática da gratidão pelo que já possui
Avalie periodicamente os bens materiais e confortos já conquistados antes de buscar novas aquisições. Muitas vezes, a busca por novidades é apenas uma tentativa passageira de aliviar o tédio ou o estresse cotidiano, e não uma necessidade genuína de melhoria.