Cartão de Crédito
Qual score é considerado bom?
Entenda o que significa ter um score alto, médio ou baixo e como a pontuação pode afetar o acesso ao crédito
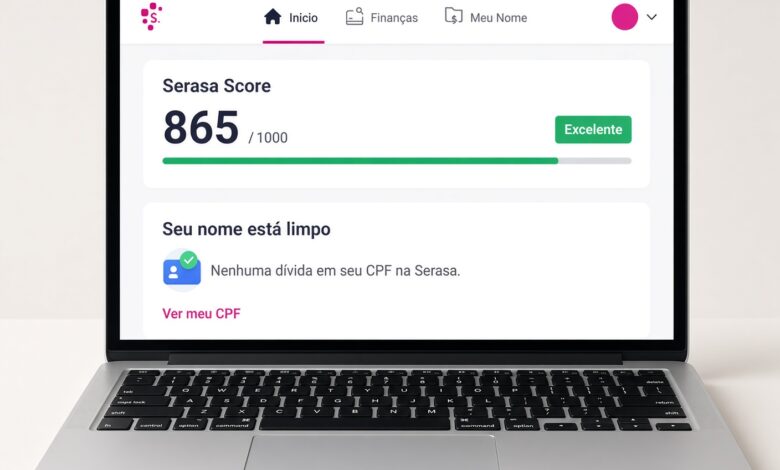
O score de crédito é uma ferramenta fundamental no mercado financeiro brasileiro, atuando como um termômetro que indica a probabilidade de um consumidor honrar seus compromissos financeiros e pagar suas contas em dia nos próximos doze meses. Calculado por birôs de crédito, como a Serasa, o indicador utiliza uma escala que varia de 0 a 1.000 pontos. Quanto maior é essa pontuação, maior tende a ser a confiança das instituições financeiras na concessão de crédito, o que engloba desde a liberação de cartões até empréstimos e financiamentos de veículos ou imóveis.
O funcionamento dessa escala é estruturado para refletir diferentes níveis de risco de inadimplência. No caso do Serasa Score, a pontuação divide-se em quatro grandes faixas:
-
0 a 300 pontos: Considerado muito baixo, indica uma alta probabilidade de inadimplência, resultando em maiores dificuldades para a obtenção de crédito no mercado.
-
301 a 500 pontos: Classificado como baixo ou regular, aponta uma probabilidade considerável de atrasos ou falta de pagamento, o que restringe as chances de aprovação ou limita as opções a condições mais restritivas.
-
501 a 700 pontos: Definido como score bom, sinaliza uma baixa chance de inadimplência e abre boas possibilidades de crédito para o consumidor.
-
701 a 1.000 pontos: Considerado excelente, demonstra uma chance muito alta de aprovação e uma probabilidade mínima de inadimplência, facilitando o acesso às melhores condições oferecidas pelas instituições.
Portanto, a partir de 501 pontos a pontuação já entra na categoria considerada boa pelo mercado. No entanto, existe uma diferença sutil, mas importante, entre ter um score bom e um score excelente. Enquanto a faixa boa demonstra um comportamento financeiro equilibrado e confiável, a faixa excelente coloca o consumidor em um grupo de risco mínimo, onde as empresas credoras competem para oferecer produtos com limites mais generosos e taxas de juros mais atraentes.
O que diferentes pontuações podem indicar na prática
Para compreender como o mercado interpreta o termômetro do crédito, vale a pena observar o que faixas específicas costumam sinalizar nas análises automatizadas e manuais das instituições:
-
400 pontos: Situa-se na faixa regular. Indica que o consumidor apresenta histórico de atrasos recentes ou pouca movimentação no mercado de crédito. A aprovação de novos produtos é incerta e, quando ocorre, costuma vir acompanhada de restrições ou limites iniciais reduzidos.
-
500 pontos: Marca o limite superior da faixa regular ou o limiar de transição para o score bom. Mostra que o perfil começa a demonstrar estabilidade, embora ainda exija cautela por parte dos credores.
-
600 pontos: Já inserido com clareza na faixa boa. Representa um histórico de pagamentos majoritariamente em dia e uma relação mais madura com o crédito, elevando de forma consistente as chances de aprovação de cartões e financiamentos básicos.
-
700 pontos: No topo da classificação boa, indica um perfil financeiro sólido, com baixo risco de inadimplência, credenciando o consumidor a negociar taxas competitivas.
-
800 pontos: Pertencente à faixa excelente. Sinaliza excelente gestão financeira, histórico positivo consolidado ao longo de vários anos e acesso facilitado aos produtos mais exclusivos do mercado.
-
900 pontos: Altamente expressivo dentro da faixa excelente. Aponta um perfil de risco quase nulo para os padrões estatísticos, colocando o cliente em posição de destaque nas políticas de crédito dos bancos.
Visão geral das faixas de pontuação
| Faixa de Pontuação | Classificação | Risco Estimado de Inadimplência | Perspectiva de Obtenção de Crédito |
| 0 a 300 | Muito Baixo / Baixo | Alto | Difícil, com alta probabilidade de recusa |
| 301 a 500 | Baixo / Regular | Moderado / Considerável | Razoável, com possíveis restrições ou limites baixos |
| 501 a 700 | Bom | Baixo | Boas possibilidades, com condições equilibradas |
| 701 a 1.000 | Excelente | Muito Baixo | Alta probabilidade, com acesso a melhores limites e taxas |
O mito do score mínimo para cartão de crédito
Uma dúvida comum é se existe um score mínimo obrigatório para conseguir um cartão de crédito. A resposta direta é não. Nenhuma instituição financeira adota uma pontuação universal ou um corte rígido determinado por lei.
Cada emissor de cartão possui sua própria política de crédito, que varia conforme o público-alvo do produto, o segmento (básico, intermediário ou black) e a estratégia comercial vigente. Um banco pode aprovar um cartão de entrada para um cliente com 450 pontos porque ele já movimenta a conta corrente na instituição, enquanto outro pode recusar um cliente com 750 pontos devido a restrições internas de renda ou histórico de endividamento.
Por que um score alto não garante aprovação
Mesmo que o consumidor alcance uma pontuação excelente, a aprovação de cartões, empréstimos ou financiamentos nunca é garantida de forma automática. O score estatístico é apenas um dos componentes analisados pelas equipes de risco.
As instituições financeiras realizam uma análise multifatorial. Entre os elementos determinantes que compõem essa avaliação, destacam-se:
-
Renda mensal: A capacidade financeira declarada ou comprovada precisa ser compatível com o limite de crédito solicitado ou com as parcelas do financiamento.
-
Comprometimento de renda: Se o cliente já possui muitas dívidas ativas ou parcelamentos em andamento, sua margem de endividamento fica esgotada, impedindo novas concessões, independentemente da nota no birô.
-
Histórico de pagamentos internos: O comportamento do cliente dentro daquela mesma instituição financeira tem peso crítico. Atrasos anteriores com o próprio banco geram alertas severos.
-
Relacionamento bancário: O tempo de abertura da conta, a movimentação de recursos e a utilização de outros produtos da casa influenciam diretamente a decisão.
-
Dívidas ativas e pendências: A existência de restrições financeiras registradas em nome do CPF impede ou dificulta drasticamente qualquer nova linha de crédito.
Diferenças entre birôs de crédito e o mito da consulta prejudicial
Outro aspecto que gera confusão é a divergência de pontuação entre diferentes birôs, como Serasa, SPC Brasil e Boa Vista. Cada empresa utiliza metodologias proprietárias, algoritmos próprios e bases de dados que podem receber informações em momentos distintos. Por essa razão, é perfeitamente normal que um consumidor visualize uma nota no aplicativo da Serasa e uma pontuação diferente ao consultar outro birô. Ao analisar o mercado, é importante verificar qual metodologia está sendo consultada.
No que diz respeito à consulta da própria pontuação, existe um mito recorrente de que verificar o score com frequência prejudicaria a nota. A legislação brasileira e as regras dos birôs garantem que o acesso do próprio consumidor aos seus dados e à sua pontuação de crédito é uma consulta pessoal (interna) e não afeta o score. O fator que impacta negativamente o indicador é a busca ativa por crédito no mercado — ou seja, quando diversas empresas consultam o CPF do consumidor em sequência para avaliar propostas de empréstimo ou cartões.
Exemplos práticos de faixas e o que podem indicar
| Pontuação Exemplo | Faixa Correspondente | O que pode indicar em termos de análise |
| 500 pontos | Regular / Limiar Bom | Demonstra esforço de regularização, mas ainda gera cautela em análises automatizadas de crédito para produtos premium. |
| 600 pontos | Bom | Indica bom comportamento de pagamento, facilitando a obtenção de cartões convencionais e empréstimos com taxas moderadas. |
| 700 pontos | Bom (topo) | Sinaliza baixo risco de inadimplência, permitindo o acesso a limites mais generosos e melhores condições comerciais. |
| 800 pontos | Excelente | Aponta forte estabilidade financeira, aumentando as probabilidades de aprovação em cartões de categorias superiores. |
| 900 pontos | Excelente | Representa perfil de altíssima confiabilidade estatística, com acesso facilitado às melhores ofertas do mercado financeiro. |
Dinâmica de oscilação e construção de hábitos saudáveis
A pontuação de crédito não é estática; ela sobe ou cai ao longo do tempo de acordo com o comportamento financeiro recente do consumidor. Pagamentos realizados antes do vencimento, a manutenção de dados cadastrais atualizados e a adesão ao Cadastro Positivo — que registra o histórico de contas pagas em dia, como água, luz, gás e telefone — contribuem para a evolução gradual da nota.
Em contrapartida, atrasos recorrentes, o acúmulo de dívidas negativadas e a realização de múltiplos pedidos de crédito em curto espaço de tempo exercem pressão descendente sobre o indicador.
É fundamental distinguir entre ter um score alto e possuir um histórico financeiro verdadeiramente saudável. O score é um cálculo estatístico de probabilidade, enquanto a saúde financeira envolve planejamento, controle de orçamento, reserva de emergência e equilíbrio entre gastos e receitas. Um consumidor pode apresentar uma pontuação elevada e, ainda assim, enfrentar dificuldades se estiver operando no limite de sua capacidade de pagamento.
Situações de recusa com score bom
Mesmo ostentando uma pontuação na faixa considerada boa (entre 501 e 700 pontos) ou excelente, um cidadão pode ter um pedido de crédito negado por motivos específicos:
-
Incompatibilidade de renda: Solicitar um cartão com exigência mínima de renda superior à comprovada pelo cliente.
-
Endividamento recente: O surgimento de uma dívida de pequeno valor logo após a consulta do birô de crédito.
-
Política interna de crédito: O banco emissor pode estar reduzindo a exposição a um determinado perfil de risco por diretrizes internas de gestão de capital.
-
Ausência de histórico: Pessoas que começaram a usar o crédito recentemente podem ter um score razoável por falta de dados negativos, mas os bancos carecem de informações suficientes sobre seu comportamento de pagamento a longo prazo.
A interpretação correta do score exige vê-lo como um indicador orientativo, jamais como uma promessa irrevogável de concessão de crédito ou de obtenção de taxas bonificadas. A construção de uma relação sólida com o mercado financeiro depende da consistência de bons hábitos mantidos ao longo dos meses e dos anos.
Perguntas frequentes
Score 500 é bom?
Uma pontuação de 500 pontos situa-se no limite entre a faixa regular e o início da faixa considerada boa. Ela indica que o consumidor apresenta um risco moderado para as instituições financeiras, o que viabiliza a obtenção de algumas modalidades de crédito, embora ainda possa esbarrar em restrições de limites ou taxas intermediárias.
Score 600 é considerado bom?
Sim. Com 600 pontos, o consumidor entra de forma clara na faixa classificada como boa. Esse patamar reflete um histórico satisfatório de pagamentos e reduz o risco de inadimplência aos olhos do mercado, ampliando as chances de aprovação para cartões e empréstimos comuns.
Score 700 é um score alto?
Sim, 700 pontos representa o topo da faixa boa, aproximando-se da categoria excelente. Consumidores nessa faixa costumam desfrutar de alta probabilidade de aprovação e acesso a melhores condições de juros e limites de crédito.
Score 800 é considerado excelente?
Sim. A faixa de 701 a 1.000 pontos é classificada oficialmente como excelente. Uma pontuação de 800 pontos demonstra excelente histórico financeiro e estabilidade, posicionando o cliente entre os perfis de menor risco do mercado.
Qual score precisa ter para conseguir cartão de crédito?
Não existe um score mínimo universal ou exigido por lei para a aprovação de cartões. Cada emissor define seus critérios com base em análises internas de risco, perfil de renda e relacionamento com o cliente. Embora pontuações acima de 500 facilitem o processo, cartões de entrada podem ser liberados para pontuações menores caso o cliente comprove boa capacidade de pagamento.
Score alto garante aprovação?
Não. O score é apenas um dos parâmetros avaliados pelas instituições financeiras. Fatores como renda mensal incompatível, alto comprometimento do orçamento, histórico de dívidas internas ou políticas específicas da empresa podem resultar na recusa do crédito, mesmo com pontuação elevada.
Como aumentar o score?
O aumento da pontuação ocorre de forma gradual por meio de hábitos financeiros saudáveis. Isso inclui pagar todas as contas em dia, quitar eventuais dívidas em aberto, manter os dados cadastrais atualizados nos birôs de crédito e ativar o Cadastro Positivo para registrar o histórico de bom pagador. Evitar solicitações excessivas e simultâneas de crédito no mercado também protege o indicador.