Investimentos
Quanto Rende R$ 100 Mil em CDB a 120% do CDI por 10 Anos?
Saiba como impostos, CDI e juros compostos influenciam o rendimento de um CDB de longo prazo
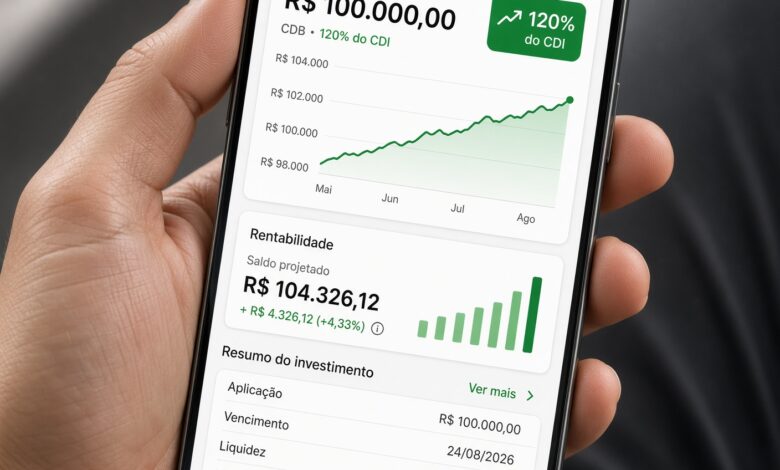
Quando se fala em planejamento financeiro de longo prazo, poucas alternativas geram tanta curiosidade quanto os Certificados de Depósito Bancário que oferecem taxas superiores à média do mercado. Saber quanto rende R$ 100 mil em CDB a uma taxa atrativa, como 120% do CDI, é o ponto de partida ideal para quem deseja acumular capital com segurança e previsibilidade relativa. No entanto, estipular um horizonte de CDB por 10 anos exige compreender profundamente a mecânica dos juros compostos, a volatilidade macroeconômica e as regras tributárias.
O que Significa um CDB que Rende 120% do CDI?
Um CDB (Certificado de Depósito Bancário) é um título de renda fixa emitido por instituições financeiras para captar recursos. Quando um investidor adquire um CDB pós-fixado atrelado ao CDI, ele está, na prática, emprestando dinheiro ao banco em troca de uma rentabilidade proporcional à taxa média das operações interbancárias diárias no país.
Dizer que um título rende 120% do CDI significa que a rentabilidade bruta entregue ao investidor será o resultado da taxa oficial do CDI multiplicada por 1,2. Por exemplo, se o CDI estivesse em patamares hipotéticos de 10% ao ano, o CDB em questão não renderia 10%, mas sim 12% ao ano (10% × 1,2). Essa taxa superior costuma ser ofertada por instituições de médio e menor porte que buscam atrair liquidez para suas operações de crédito.
Como Funciona o CDI e por que sua Taxa Muda ao Longo do Tempo?
O CDI (Certificado de Depósito Interbancário) é a taxa de referência que anda muito próxima à Taxa Selic, a taxa básica de juros da economia definida pelo Banco Central através do Copom. A Selic e, por conseguinte, o CDI não são valores estáticos; eles flutuam conforme os ciclos econômicos do país.
Quando a inflação acelera, o Banco Central eleva os juros para desaquecer a demanda, fazendo com que o CDI suba. Em contrapartida, quando o cenário inflacionário está controlado e a economia precisa de estímulos, os juros tendem a cair. É por essa razão que projetar o rendimento de CDB para horizontes longos exige cautela: o cenário de juros de hoje dificilmente será o mesmo daqui a cinco ou dez anos.
Quanto Rende 100 Mil a 120% do CDI ao Longo do Tempo?
Para visualizar o potencial de multiplicação do capital, é preciso entender que o rendimento de CDB de taxa pós-fixada se beneficia diretamente do efeito dos juros compostos — os juros rendendo sobre juros acumulados mês a mês ou ano a ano.
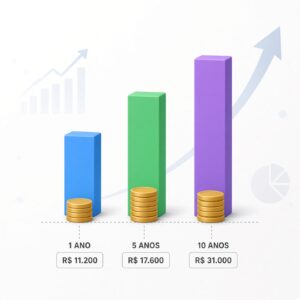
O comportamento do montante de R$ 100.000 ao longo de 1, 5 e 10 anos varia drasticamente dependendo do comportamento macroeconômico. Acompanhar essa trajetória exige observar como o capital reage sob diferentes hipóteses de mercado, lembrando que cenários de juros altos aceleram o acúmulo de patrimônio de forma expressiva, enquanto cenários de juros baixos exigem prazos maiores para atingir metas ambiciosas.
A Importância do Imposto de Renda no CDB
Todo CDB pós-fixado sofre incidência de Imposto de Renda retido na fonte exclusivamente sobre o lucro (rendimento), e não sobre o montante total investido. A tributação segue a tabela regressiva padrão da renda fixa brasileira:
-
Até 180 dias: 22,5%
-
De 181 a 360 dias: 20,0%
-
De 361 a 720 dias: 17,5%
-
Acima de 720 dias (2 anos ou mais): 15,0%
Como a aplicação proposta tem o horizonte de CDB por 10 anos, o investidor alcança a alíquota mínima de 15% de Imposto de Renda sobre os ganhos, o que maximiza o retorno líquido em comparação a resgates antecipados.
Simulação Detalhada para 10 Anos em Diferentes Cenários
Como o CDI oscila ao longo dos anos, a análise mais prudente avalia múltiplos panoramas econômicos. A tabela abaixo simula a aplicação de quanto rende R$ 100 mil em CDB a 120% do CDI durante 10 anos, considerando três trajetórias médias distintas para o CDI ao longo do período:
| Cenário Macroeconômico | CDI Médio Anual (Estimado) | Taxa Equivalente do CDB (120%) | Valor Bruto Final (R$) | Imposto de Renda (15%) | Valor Líquido Final (R$) | Ganho Líquido Acumulado (R$) |
| Juros Mais Baixos | 8,0% a.a. | 9,6% a.a. | R$ 251.817,00 | R$ 22.772,55 | R$ 229.044,45 | R$ 129.044,45 |
| Intermediário | 10,5% a.a. | 12,6% a.a. | R$ 327.355,00 | R$ 34.103,25 | R$ 293.251,75 | R$ 193.251,75 |
| Juros Mais Altos | 13,0% a.a. | 15,6% a.a. | R$ 424.785,00 | R$ 48.717,75 | R$ 376.067,25 | R$ 276.067,25 |
Nota metodológica: Os cálculos utilizam juros compostos anuais aplicados sobre o capital inicial de R$ 100.000,00 descontando a alíquota fixa de 15% de IR sobre a rentabilidade total.
A Origem do Patrimônio: Capital Inicial versus Juros Compostos
Ao observar o resultado final após uma década, uma constatação matemática chama a atenção: a proporção entre o dinheiro injetado originalmente e o montante gerado pelos juros.
No cenário intermediário, por exemplo, o patrimônio líquido final chega a quase R$ 293.251,75. Desse total, R$ 100.000,00 correspondem estritamente ao valor depositado no dia da aplicação. Os outros R$ 193.251,75 constituem o lucro líquido gerado pelo motor dos juros compostos. Isso demonstra que, no longo prazo, o tempo e a taxa trabalham a favor do investidor, fazendo com que os rendimentos superem o valor do capital principal.
Inflação, Riscos e Limites do FGC
Manter recursos aplicados por um longo período exige atenção a fatores que vão além da rentabilidade nominal mostrada nas tabelas:
-
Impacto da Inflação: O rendimento de CDB nominal precisa ser analisado sob a ótica do poder de compra. Se a inflação corroer grande parte do ganho bruto, o retorno real (rendimento descontado da inflação) será menor.
-
Riscos de Concentração: Alocar R$ 100 mil ou mais em um único emissor de crédito privado concentra o risco de crédito naquela instituição específica.
-
Cobertura do FGC: Os CDBs contam com a proteção do Fundo Garantidor de Créditos (FGC), que assegura até R$ 250 mil por CPF e por instituição financeira (com teto global de R$ 1 milhão a cada quatro anos). Manter o capital dentro desse limite garante a segurança estrutural do montante investido.
Perguntas Frequentes (FAQ)

Quanto rende R$ 100 mil em CDB 120% do CDI por mês?
O rendimento mensal não é fixo, pois depende diretamente da taxa diária do CDI e do número de dias úteis de cada mês. Considerando um cenário hipotético em que o CDI se mantenha estável próximo a 10% ao ano, a rentabilidade bruta de 120% equivaleria a cerca de 1% ao mês antes do imposto.
É possível manter a rentabilidade de 120% do CDI garantida por 10 anos?
A grande maioria dos CDBs pós-fixados mantém a taxa contratada (os 120%) atrelada ao indicador durante todo o prazo de vigência do título. No entanto, o valor do indicador (o CDI) flutuará livremente conforme os rumos da economia, o que significa que o percentual sobre o indicador é garantido, mas o valor em reais entregue flutuará mês a mês.
O CDB a 120% do CDI é considerado um bom investimento?
Sim, taxas de 120% do CDI costumam superar a média das opções tradicionais de grandes bancos, oferecendo um prêmio interessante. Contudo, é fundamental verificar a solidez da instituição emissora que oferta essa taxa e certificar-se de que o montante se enquadra nos limites de proteção do FGC.