Seguros
Rastreador ou seguro: qual é a diferença?
Conheça as diferenças entre rastreamento e seguro em relação a roubo, furto, recuperação e indenização
Proteger um veículo é uma das principais preocupações de quem depende dele para trabalhar, estudar ou se locomover no dia a dia. Com os índices de criminalidade e os custos de manutenção em constante oscilação, motoristas e motociclistas frequentemente se deparam com uma dúvida fundamental: investir em um rastreador ou contratar um seguro automotivo tradicional?
Embora ambos sirvam para proteger o patrimônio automotivo, a verdade é que eles cumprem funções completamente distintas. Optar por um ou por outro — ou até mesmo pelos dois em conjunto — altera drasticamente o cenário financeiro e prático caso ocorra um imprevisto, como um roubo, furto ou acidente.
Entendendo as funções principais
Para compreender a decisão entre as alternativas disponíveis no mercado, é preciso separar os conceitos fundamentais de cada serviço.
-
Rastreador: É uma ferramenta tecnológica voltada principalmente para a localização e recuperação do veículo em tempo real. O foco principal é encontrar o bem por meio de sinais de GPS, GPRS ou radiofrequência, auxiliando as autoridades policiais no resgate.
-
Seguro: É um contrato de proteção financeira contra os riscos previstos na apólice. O objetivo principal é garantir que o proprietário não arque integralmente com prejuízos decorrentes de sinistros, sejam eles parciais ou totais.
É essencial destacar que rastreador não significa indenização automática. Se o veículo roubado não for encontrado ou sofrer danos severos antes da recuperação, o proprietário que conta apenas com o equipamento de rastreamento arca integralmente com o prejuízo financeiro. Do mesmo modo, seguro não garante que o veículo será recuperado. Caso ocorra um furto e o automóvel não seja localizado dentro do prazo estipulado pelas normas vigentes, a seguradora indeniza o segurado em dinheiro, mas o veículo em si não retorna às mãos do dono.
Como funciona um rastreador
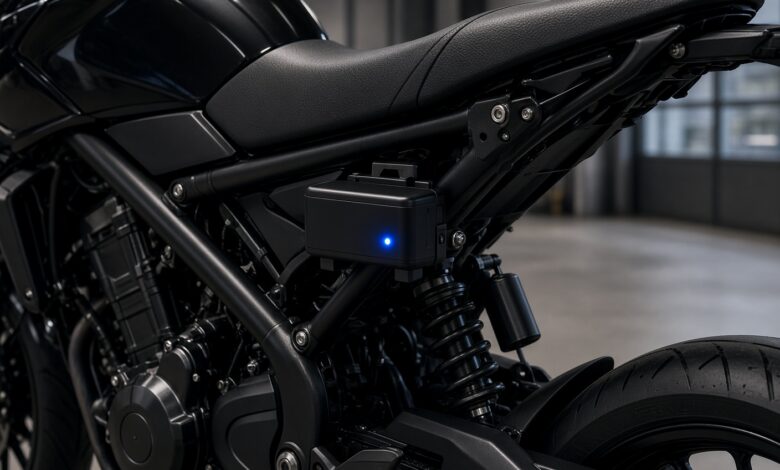
O rastreador veicular é um dispositivo eletrônico compacto instalado de forma discreta em pontos estratégicos do automóvel ou da moto. Ele capta coordenadas geográficas por meio de satélites (GPS) e transmite esses dados para uma central por redes de telefonia celular (GPRS) ou tecnologia de radiofrequência.
A atuação da central de monitoramento
Assim que o proprietário percebe o roubo ou furto, ele entra em contato com a central de atendimento da empresa de rastreamento. Os operadores acionam o sistema de busca em tempo real para rastrear o trajeto percorrido pelo bem. Com a posição exata em mãos, a equipe aciona imediatamente as forças policiais (Polícia Militar ou Civil), fornecendo as coordenadas para a abordagem e a recuperação do veículo.
Fatores que influenciam a recuperação
A eficácia do resgate não é absoluta e depende de variáveis cruciais:
-
Tempo de resposta: Quanto mais rápido o proprietário comunicar o roubo à central, maiores serão as chances de interceptação antes que o veículo seja desmanchado ou escondido em locais fechados.
-
Tecnologia utilizada: Equipamentos baseados exclusivamente em GPS podem perder o sinal em garagens subterrâneas ou galpões metálicos. Já a radiofrequência costuma ter maior penetração em locais fechados, embora exiba menor precisão geográfica fora do raio de cobertura da antena receptora.
-
Ação criminosa: O uso de inibidores de sinal (conhecidos como jammers) por criminosos pode bloquear a comunicação temporariamente, embora tecnologias antifurto avançadas consigam mitigar esse risco.
Limitações do equipamento
O rastreador protege apenas contra a perda do bem se ele for encontrado intacto. Ele não cobre despesas decorrentes de colisões, danos a terceiros, incêndios, enchentes ou capotamentos. Além disso, se o veículo for localizado totalmente destruído ou depenado, o custo do prejuízo recai inteiramente sobre o proprietário.
Como funciona o seguro auto
O seguro de automóveis é regulamentado e fiscalizado pela Superintendência de Seguros Privados (SUSEP). Ele funciona por meio da transferência de risco: o segurado paga um valor periódico (chamado de prêmio) à seguradora e, em troca, garante a cobertura de múltiplos eventos previstos no contrato.
Coberturas essenciais e adicionais
-
Roubo e furto: Garante indenização caso o veículo seja subtraído e não seja localizado, ou se for encontrado com danos que superem a porcentagem estipulada para perda parcial.
-
Cobertura para colisão: Protege contra batidas, abalroamentos e capotamentos, arcando com o conserto do veículo segurado após a dedução da franquia.
-
Perda total: Aplica-se quando os custos para reparar o veículo após um acidente, incêndio ou alagamento ultrapassam geralmente 75% do valor de mercado referenciado na tabela oficial utilizada pela apólice.
-
Danos a terceiros (RCV-F): Cobre os danos materiais e corporais causados a outras pessoas em caso de acidente de trânsito em que o segurado seja o responsável.
-
Assistência 24 horas: Oferece serviços de guincho, socorro mecânico, troca de pneus, chaveiro e transporte alternativo em caso de pane ou acidente.
Franquia e indenização
A franquia é a participação financeira obrigatória do segurado em caso de sinistro parcial. Ela só é acionada se o valor do conserto for superior à quantia estipulada no contrato. Se o orçamento da oficina for menor que a franquia, o reparo fica integralmente por conta do proprietário.
Já a indenização ocorre nos casos de perda total ou roubo/furto sem recuperação. De acordo com as normas da SUSEP, o pagamento deve ser realizado com base na tabela de referência escolhida no momento da contratação (geralmente a Tabela Fipe), respeitando o prazo legal regulamentado após a entrega da documentação completa.
Principais exclusões
As apólices de seguro possuem restrições claras. Entre as exclusões mais comuns previstas nas condições gerais estão:
-
Danos ocorridos quando o motorista estiver sob efeito de álcool ou substâncias psicoativas.
-
Uso do veículo em competições ilegais ou rachas.
-
Danos causados por dolo (intenção) do próprio segurado ou beneficiário.
-
Modificações estruturais não comunicadas à seguradora (como rebaixamento excessivo ou blindagem não homologada).
Tabela comparativa
| Característica | Rastreador | Seguro |
| Localização do veículo | Sim (em tempo real) | Não se aplica |
| Recuperação após roubo/furto | Foco principal da ferramenta | Não garante a recuperação física |
| Indenização financeira | Não oferece | Sim (conforme tabela contratada) |
| Cobertura de colisão | Não oferece | Sim (mediante contratação) |
| Danos a terceiros | Não oferece | Sim (mediante contratação) |
| Assistência 24 horas | Geralmente limitada à busca | Ampla (guincho, socorro, etc.) |
| Custo | Mensalidade ou comodato acessível | Prêmio calculado com base no perfil de risco |
| Instalação | Obrigatória (oculta no veículo) | Opcional (exigida em alguns perfis) |
| Principais limitações | Não protege contra batidas ou danos materiais | Exige pagamento de franquia em consertos parciais |
Exemplo prático: O caso da moto de R$ 20 mil
Para visualizar os impactos práticos de cada escolha, imagine um motociclista cuja moto está avaliada em R$ 20.000. O veículo é estacionado na rua e acaba sendo alvo de furto. Três cenários distintos podem ocorrer:
Cenário 1: Apenas rastreador
A moto possui apenas um rastreador instalado. O proprietário aciona a central rapidamente e a polícia consegue recuperar o veículo duas horas depois, intacto.
-
Resultado: O proprietário recupera seu bem arcando apenas com a mensalidade do serviço contratado. No entanto, se a moto tivesse sido encontrada totalmente destruída ou se o sinal estivesse bloqueado por inibidores, o prejuízo seria total: perda de R$ 20.000.
Cenário 2: Apenas seguro
A moto conta com uma apólice de seguro contra roubo, furto e colisão, mas sem rastreador. O veículo é furtado, mas as autoridades não conseguem localizá-lo dentro do prazo regulamentado.
-
Resultado: Após a abertura do sinistro e o envio da documentação exigida, a seguradora realiza a indenização financeira com base na tabela de referência da apólice, permitindo que o proprietário adquira outra moto equivalente, descontada a franquia se aplicável.
Cenário 3: Ambos os serviços em conjunto
O motociclista contratou tanto o rastreador quanto o seguro. A moto é furtada. O rastreador entra em ação imediatamente, permitindo que a polícia recupere o veículo em perfeito estado de conservação em poucas horas.
-
Resultado: O veículo retorna rapidamente para o dono sem que seja preciso acionar a seguradora para uma indenização de perda total. O rastreador cumpriu seu papel preventivo e de resgate, preservando a rotina do proprietário. Se a moto não fosse encontrada, o seguro entraria em ação para cobrir a perda patrimonial.
Diferença entre seguro, rastreador e proteção veicular
No mercado brasileiro, é comum que o consumidor confunda três opções de salvaguarda patrimonial que operam sob lógicas estruturais completamente diferentes:
-
Seguro Automotivo: Produto comercializado por seguradoras oficiais, regulamentado e fiscalizado diretamente pela SUSEP. Possui garantias jurídicas sólidas, fundos de reserva obrigatórios e regras rígidas de solvência financeira.
-
Rastreador: Serviço tecnológico prestado por empresas de monitoramento. Não constitui proteção de risco financeiro, mas sim uma ferramenta de localização física.
-
Proteção Veicular: Sistema oferecido geralmente por associações sem fins lucrativos ou cooperativas de socorro mútuo. Funcua por meio do rateio de prejuízos entre os associados. Não se trata de um seguro e, portanto, não é regulamentado pela SUSEP, operando sob marcos civis e associativos próprios, com condições, critérios de aceitação e garantias contratuais que variam conforme o estatuto interno de cada entidade.
O rastreador influencia o preço do seguro?
Uma dúvida recorrente é se a instalação de um rastreador garante automaticamente um desconto no valor do seguro. A resposta é: depende.
A precificação de um seguro de automóvel ou moto é multifatorial. As seguradoras avaliam o perfil do condutor, o CEP de pernoite, o modelo do veículo, o histórico de sinistralidade e a estatística de roubos da região.
Algumas companhias oferecem descontos ou facilidades na aceitação de veículos visados quando o proprietário instala um rastreador homologado, pois o equipamento reduz estatisticamente o risco de perda total por localização definitiva. No entanto, outras seguradoras podem não conceder abatimentos significativos se o modelo do veículo já possuir alta taxa de sinistros de colisão (onde o rastreador não tem utilidade direta). Cada empresa adere a critérios próprios de subscrição de risco.
Custos envolvidos em cada alternativa
A estrutura financeira de cada solução apresenta dinâmicas distintas que devem ser ponderadas no orçamento mensal:
-
Custos do rastreador: Geralmente envolvem uma taxa de adesão ou instalação do equipamento, além de uma mensalidade recorrente referente ao uso da plataforma de monitoramento, suporte técnico e acesso ao aplicativo.
-
Custos do seguro: Envolvem o pagamento do prêmio (que pode ser à vista ou parcelado), a incidência da franquia no momento em que um sinistro parcial é acionado, e eventuais custos adicionais vinculados a contratações de coberturas opcionais, como carro reserva ou proteção para vidros.
Quando vale a pena contratar os dois serviços?
A decisão de contratar rastreador e seguro em conjunto faz sentido estratégico quando determinados fatores se cruzam no perfil do proprietário:
-
Veículos de alto risco de furto: Automóveis ou motos que lideram as estatísticas de criminalidade urbana se beneficiam do rastreador para acelerar a recuperação e do seguro para garantir o respaldo financeiro caso o resgate falhe.
-
Circulação em áreas críticas: Motoristas que transitam ou estacionam com frequência em locais com índices elevados de violência urbana.
-
Uso profissional do veículo: Profissionais que dependem exclusivamente do carro ou da moto para gerar renda encontram na combinação uma forma de minimizar o tempo de inatividade em caso de sinistro.
-
Capacidade financeira: Avaliar se o orçamento mensal comporta tanto a mensalidade do rastreador quanto o prêmio do seguro, garantindo uma rede de segurança completa sem comprometer as finanças pessoais.
Perguntas frequentes
“Rastreador substitui seguro?”
Não. O rastreador apenas localiza o veículo, enquanto o seguro garante a indenização financeira e cobre danos causados por colisões, incêndios e terceiros.
“Rastreador paga indenização?”
Não. As empresas de rastreamento prestam serviços de monitoramento e localização física, não possuindo fundos ou autorização legal da SUSEP para pagar indenizações financeiras por perda de bens.
“Seguro cobre roubo mesmo sem rastreador?”
Sim, na grande maioria dos casos as apólices tradicionais cobrem roubo e furto independentemente da presença de um rastreador, embora algumas seguradoras possam exigir o dispositivo obrigatoriamente para veículos específicos ou perfis de alto risco.
“Rastreador deixa o seguro mais barato?”
Nem sempre. O desconto depende exclusivamente da política de subscrição, do modelo do veículo e das diretrizes da seguradora escolhida.
“Posso ter rastreador e seguro ao mesmo tempo?”
Sim. A contratação simultânea é permitida e, inclusive, recomendada por especialistas para reforçar a segurança patrimonial.
“Qual a diferença entre rastreador e proteção veicular?”
O rastreador é um dispositivo eletrônico de localização. A proteção veicular é um sistema de rateio de prejuízos gerido por associações, enquanto o seguro é um contrato regulamentado por seguradoras oficiais sob supervisão da SUSEP.
“Rastreador recupera qualquer veículo roubado?”
Não. A recuperação depende de fatores externos, como o tempo de comunicação à central, a intensidade do sinal no local onde o veículo foi escondido e a ausência de bloqueios eletrônicos avançados por parte dos criminosos.
“Qual proteção é indicada para uma moto?”
Depende do valor de mercado da motocicleta e do orçamento do proprietário. Motos de maior valor ou utilizadas para trabalho intenso frequentemente exigem a combinação de rastreador para agilizar a recuperação e apólice de seguro ou proteção veicular para salvaguardar contra danos físicos e perdas totais.