Tenho R$ 20 mil: compro a moto à vista ou financio?
Compare pagamento à vista e financiamento de moto, considerando juros, entrada, parcelas e custo total
Abaixo, detalhamos os cenários, os custos ocultos, as simulações e os critérios essenciais para tomar a melhor decisão para o seu perfil e momento financeiro.
Vantagens e desvantagens de comprar a moto à vista
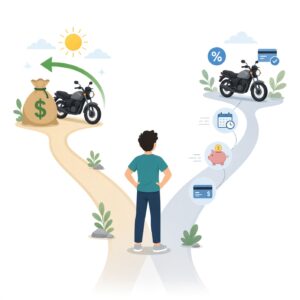
A principal vantagem de realizar a aquisição integralmente com recursos próprios é a eliminação de qualquer tipo de dívida de longo prazo. Quem paga à vista não paga juros, não se sujeita a variações de taxas de financiamento e fica livre de encargos bancários adicionais, como tarifas de cadastro e impostos sobre operações financeiras. Além disso, dispor do dinheiro em espécie ou em conta corrente confere forte poder de barganha na hora de negociar descontos diretamente com concessionárias ou vendedores particulares.
Em contrapartida, o ponto negativo mais relevante é a perda instantânea de liquidez. Desembolsar uma quantia significativa de uma só vez significa abrir mão da flexibilidade que o dinheiro proporciona para imprevistos. Se todo o capital disponível for entregue na compra da moto, o orçamento fica vulnerável caso ocorra qualquer emergência médica, doméstica ou profissional logo após a transação.
Vantagens e desvantagens de financiar
Optar pelo parcelamento permite preservar o capital em caixa, mantendo recursos disponíveis para outras finalidades ou para a formação de uma reserva de segurança. Essa modalidade possibilita a aquisição do veículo de forma imediata sem a necessidade de acumular o valor integral previamente, adequando o desembolso mensal à capacidade de pagamento do comprador.
Por outro lado, o grande obstáculo do financiamento é o encarecimento drástico do bem adquirido. Os juros compostos, somados a taxas administrativas, impostos e seguros obrigatórios, fazem com que o montante total pago ao final do contrato supere amplamente o valor de tabela da motocicleta. Outra desvantagem expressiva é o risco de inadimplência e endividamento prolongado, que pode resultar na busca e apreensão do veículo em caso de atraso recorrente nas parcelas.
Diferença entre preço à vista e custo total financiado
O erro mais comum ao analisar uma proposta de crédito é olhar apenas para o valor da parcela mensal. O preço à vista representa o valor real de mercado do bem negociado sem interferência de crédito. Já o custo total financiado engloba a soma de todas as prestações pagas ao longo do prazo escolhido, acrescidas do valor da entrada e de todas as despesas embutidas pela instituição financeira.
Quando esses valores são colocados lado a lado, percebe-se que financiar um veículo pode elevar o preço final de forma substancial, transformando o que parecia um investimento acessível em um compromisso financeiro muito mais pesado do que o planejado inicialmente.
A importância da entrada na aquisição
O valor dado como entrada funciona como um redutor direto do risco para a instituição financeira e, consequentemente, do custo da dívida para o consumidor. Quanto maior for o percentual do preço da moto pago logo no início, menor será o saldo devedor submetido à incidência de juros ao longo dos meses.
Contribuir com uma entrada robusta também facilita a aprovação de crédito, reduz o valor das parcelas mensais e diminui as chances de o saldo devedor ficar superior ao valor de mercado da moto (fenômeno conhecido como depreciação acelerada superando a amortização).
Como os juros aumentam o custo final da moto
Os contratos de financiamento de veículos no Brasil utilizam predominantemente a Tabela Price, na qual as parcelas mensais permanecem constantes, mas a composição interna muda ao longo do tempo. No início do contrato, a maior parte da prestação paga corresponde aos juros incidentes sobre o saldo devedor, enquanto uma parcela menor serve para amortizar a dívida principal.
Esse mecanismo faz com que o acúmulo de juros compostos ao longo de meses ou anos multiplique o valor original emprestado. Em prazos longos, o montante pago em juros pode representar uma fração expressiva ou até mesmo equiparar-se ao valor da própria motocicleta.
Impacto do prazo sobre as parcelas e o total pago
A escolha do prazo de pagamento exige o entendimento de um compromisso de mão dupla: prazos mais longos reduzem o valor nominal de cada prestação mensal, aliviando o fluxo de caixa imediato, mas aumentam o tempo de exposição aos juros, elevando drasticamente o custo total da operação.
Em contrapartida, prazos mais curtos exigem um esforço financeiro maior todos os meses devido a parcelas elevadas, mas garantem uma economia expressiva no total desembolsado ao término do contrato, reduzindo o custo financeiro do bem.
A importância de analisar o CET (Custo Efetivo Total)
De acordo com normas do Banco Central do Brasil, todas as instituições financeiras são obrigadas a informar o Custo Efetivo Total (CET) antes da contratação de qualquer operação de crédito. O CET não considera apenas a taxa de juros nominal divulgada nas propagandas; ele reflete o custo real e completo da operação expressado em percentual anual e mensal.
O CET engloba a taxa de juros, o Imposto sobre Operações Financistas (IOF), tarifas de cadastro, registros de gravame e eventuais seguros ou serviços adicionais embutidos no contrato. Comparar propostas de financiamento olhando exclusivamente para a taxa de juros é um erro que oculta custos operacionais relevantes.
Tarifas, seguros e outros custos que podem aparecer no financiamento
Além dos juros tradicionais, o processo de crédito veicular costuma vir acompanhado de encargos acessórios que encarecem a operação. Entre os mais comuns estão:
- Tarifa de Cadastro (TC): Valor cobrado pelo banco para realizar a pesquisa e análise de crédito do cliente no início do contrato.
- Registro de Contrato e Gravame: Taxa cobrada para registrar a alienação fiduciária do veículo junto ao Detran, impedindo que a moto seja vendida enquanto houver dívida ativa.
- Imposto sobre Operações Financeiras (IOF): Tributo federal obrigatório incidente sobre operações de crédito, composto por uma alíquota fixa e um percentual diário proporcional ao prazo.
- Seguro Prestamista: Proteção financeira opcional ou vinculada que quita total ou parcialmente o saldo devedor em caso de morte, invalidez ou desemprego involuntário do contratante. É fundamental verificar se este seguro foi incluído sem consentimento prévio.
Risco de comprometer uma parcela grande da renda
Assumir um compromisso financeiro mensal fixo sem avaliar o orçamento como um todo coloca a estabilidade pessoal em risco. O valor da parcela do financiamento não pode ser analisado de forma isolada; ele precisa caber confortavelmente em um cenário onde outras despesas essenciais, como moradia, alimentação, saúde e contas básicas, já estejam garantidas.
Quando a prestação consome uma fatia excessiva da renda mensal, qualquer imprevisto profissional ou oscilação nos ganhos pode transformar o adimplemento em inadimplência, resultando em restrição de crédito e perda do veículo.
A importância de manter uma reserva de emergência
A reserva de segurança financeira é o alicerce que impede o endividamento crônico diante de intempéries da vida. Destinar cada centavo acumulado para a compra à vista de um bem de consumo pode expor o indivíduo a vulnerabilidades severas caso surja uma despesa médica urgente ou a perda repentina da fonte de renda.
Manter uma quantia guardada em investimentos de alta liquidez garante tranquilidade para honrar compromissos mensais mesmo em momentos de instabilidade, preservando o patrimônio e evitando o recurso a modalidades de crédito de altíssimo custo, como rotativo de cartão de crédito ou cheque especial.
Custo de oportunidade de utilizar os R$ 20 mil integralmente
Na economia, o custo de oportunidade representa o valor de tudo aquilo de que se abre mão ao tomar uma decisão específica. Utilizar os R$ 20 mil integralmente para pagar uma moto à vista significa abdicar do rendimento que esse capital poderia gerar caso estivesse investido em aplicações de renda fixa seguras, como o Tesouro Direto ou CDBs com liquidez diária.
Por outro lado, quando se opta pelo financiamento, o custo de oportunidade inverte-se: paga-se um valor em juros ao banco que frequentemente supera o rendimento obtido pelos investimentos no mesmo período. A comparação matemática entre o custo do crédito e o retorno potencial dos investimentos é o que dita a eficiência econômica da escolha.
Quando preservar parte do dinheiro pode ser relevante
A preservação de uma fatia do capital acumulado faz sentido em cenários onde a previsibilidade da renda é baixa ou onde o comprador não possui outras reservas formadas. Utilizar parte dos recursos como entrada e financiar o restante permite que o comprador adquira o meio de transporte necessário para o trabalho ou locomoção, mantendo simultaneamente um colchão financeiro intocado.
Essa estratégia protege o orçamento contra choques externos, embora traga o ônus do pagamento de juros sobre a fração financiada. Trata-se de uma troca consciente entre custo financeiro e segurança patrimonial.
Diferença entre dinheiro guardado e dinheiro disponível para comprar a moto
Existe uma linha tênue, porém crítica, entre o montante total que figura no extrato bancário e a quantia efetivamente livre para consumo. Ter R$ 20 mil guardados não significa que esse valor deva ser integralmente queimado em uma única transação, pois parte desse capital pode já ter destinações obrigatórias ou representar a única salvaguarda contra emergências da família.
Distinguir o dinheiro poupado para investimentos futuros ou segurança daquele voltado exclusivamente ao consumo imediato evita decisões precipitadas que comprometam a saúde financeira a médio prazo.
Simulações numéricas com uma moto de R$ 20 mil
Para ilustrar de forma prática o impacto das diferentes escolhas, estruturamos simulações baseadas em condições de mercado vigentes para o financiamento de motocicletas. Destacamos que os dados abaixo são simulações ilustrativas e não constituem ofertas reais de crédito ou propostas vinculantes de instituições financeiras.
Nas simulações a seguir, adotamos premissas padrão de mercado para financiamento de veículos, considerando uma taxa de juros nominal média de aproximadamente 1,65% ao mês (cerca de 21,75% ao ano) e prazos recorrentes de 36 meses, utilizando o sistema de amortização Price.
- Cenário 1: Compra à vista por R$ 20 mil
- Desembolso inicial: R$ 20.000,00
- Valor financiado: R$ 0,00
- Juros pagos: R$ 0,00
- Valor total desembolsado: R$ 20.000,00
- Dinheiro restante: R$ 0,00
- Cenário 2: Entrada de R$ 10 mil + Financiamento de R$ 10 mil
- Desembolso inicial (Entrada): R$ 10.000,00
- Valor financiado: R$ 10.000,00 em 36 meses
- Taxa de juros considerada: 1,65% ao mês
- Valor aproximado da parcela mensal: R$ 362,00
- Valor total dos juros: Aproximadamente R$ 3.032,00
- Valor total desembolsado (Entrada + Parcelas + Encargos básicos): Cerca de R$ 13.382,00
- Dinheiro restante na reserva: R$ 10.000,00
- Cenário 3: Entrada de R$ 5 mil + Financiamento de R$ 15 mil
- Desembolso inicial (Entrada): R$ 5.000,00
- Valor financiado: R$ 15.000,00 em 36 meses
- Taxa de juros considerada: 1,75% ao mês (maior risco devido à menor entrada)
- Valor aproximado da parcela mensal: R$ 565,00
- Valor total dos juros: Aproximadamente R$ 5.340,00
- Valor total desembolsado (Entrada + Parcelas): Cerca de R$ 20.340,00
- Dinheiro restante na reserva: R$ 15.000,00
Simulação de preservação de reserva financeira
Imagine um consumidor que possui os R$ 20 mil, mas opta por dar apenas R$ 5 mil de entrada e financiar R$ 15 mil, mantendo R$ 15 mil aplicados em um investimento de renda fixa com rendimento bruto hipotético de 11% ao ano. Embora o dinheiro investido continue gerando juros a favor do poupador, o custo do financiamento contratado junto ao banco (com juros nominais superiores a 20% ao ano) supera o rendimento da aplicação.
Nesse caso, a matemática indica que manter o dinheiro investido e financiar o veículo gera um custo financeiro líquido negativo — ou seja, paga-se mais em juros do que se ganha em rendimentos. A escolha, portanto, não se sustenta puramente pela lógica de rentabilidade, mas sim pela disposição do indivíduo em pagar esse custo adicional em troca da segurança psicológica e da liquidez de manter uma reserva intocada em caixa.
Tabela comparativa entre estratégias
| Critério de Análise | Compra à Vista | Financiamento (Entrada R$ 10 mil) | Financiamento (Entrada R$ 5 mil) |
|---|---|---|---|
| Desembolso inicial | R$ 20.000,00 | R$ 10.000,00 | R$ 5.000,00 |
| Valor financiado | R$ 0,00 | R$ 10.000,00 | R$ 15.000,00 |
| Parcelas mensais | Nenhuma | Aprox. R$ 362,00 (36x) | Aprox. R$ 565,00 (36x) |
| Juros totais estimados | R$ 0,00 | Aprox. R$ 3.032,00 | Aprox. R$ 5.340,00 |
| CET estimado | Não aplicável | Aprox. 24% a.a. | Aprox. 26% a.a. |
| Custo total da moto | R$ 20.000,00 | Aprox. R$ 13.382,00 (soma desembolsos) | Aprox. R$ 20.340,00 |
| Dinheiro restante após compra | R$ 0,00 | R$ 10.000,00 | R$ 15.000,00 |
| Risco de endividamento | Nulo | Moderado | Alto |
| Liquidez financeira | Baixa | Moderada | Alta |
Custos operacionais que vão além do preço da moto
Adquirir uma motocicleta representa apenas o primeiro passo financeiro. Antes de fechar qualquer negócio, é imprescindível computar os gastos recorrentes e obrigatórios que acompanham a posse do veículo. Ignorar essas despesas no planejamento mensal costuma ser a principal causa de aperto financeiro após a compra.
Entre os custos que devem entrar na ponta do lápis destacam-se:
- Documentação e Emplacamento: Taxas de transferência, emissão de CRLV e licenciamento anual obrigatório junto ao Detran.
- IPVA (Imposto sobre a Propriedade de Veículos Automotores): Tributo estadual calculado com base no valor venal da motocicleta, cobrado anualmente.
- Seguro e Proteção Veicular: Custos com apólices contra roubo, furto, colisão e danos a terceiros, cujo preço varia consideravelmente conforme o perfil do condutor e a região de circulação.
- Combustível e Lubrificantes: Gastos diários proporcionais à quilometragem rodada para deslocamentos cotidianos.
- Manutenção Preventiva e Corretiva: Trocas periódicas de óleo, substituição de pneus, kit relação (corrente, coroa e pinhão), pastilhas de freio e revisões obrigatórias na garantia.
- Equipamentos de Segurança: Aquisição de capacetes certificados, jaquetas com proteção, luvas e capas de chuva para o motociclista.
Comprometimento da renda e planejamento mensal
Especialistas em planejamento financeiro recomendam cautela extrema ao assumir prestações fixas. Embora não exista um percentual universal rígido aplicável a todos os orçamentos, a regra prudente sugere que o somatório de todas as dívidas e parcelamentos mensais (financiamentos, empréstimos e faturas de cartão) não ultrapasse 20% a 30% da renda líquida familiar.
Essa margem de segurança assegura que, diante de flutuações de receita ou despesas imprevistas, o orçamento não colapse, permitindo manter o pagamento das obrigações em dia sem sacrificar o sustento básico.