Tesouro Direto é seguro? Entenda os riscos
Entenda se o Tesouro Direto é seguro, quais são seus principais riscos e como eles funcionam
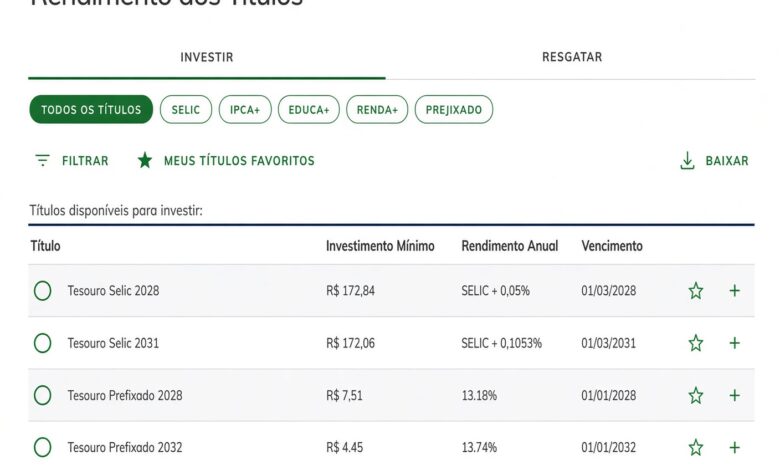
A estrutura do programa divide-se em duas frentes fundamentais:
- Tesouro Nacional: É o garantidor e emissor dos títulos. Cabe a ele honrar os pagamentos de juros e o principal nas datas de vencimento.
- B3: Atua como a infraestrutura de mercado, registrando as operações, mantendo a custódia dos títulos em nome dos investidores e viabilizando a negociação diária.
Essa organização garante uma excelente segurança operacional, assegurando que seus investimentos fiquem devidamente registrados no seu CPF. Contudo, segurança operacional não se confunde com risco de crédito ou risco de mercado. Baixo risco significa que a probabilidade de um evento adverso é estatisticamente menor do que em outras aplicações, mas jamais nula.
Existe risco de perder dinheiro no Tesouro Direto?
Sim, é perfeitamente possível perder dinheiro no Tesouro Direto, dependendo fundamentalmente de duas variáveis: o tipo de título escolhido e o momento da venda.
Se o investidor comprar um título e levá-lo rigorosamente até a data de vencimento estipulada no momento da aplicação, ele receberá exatamente a rentabilidade contratada (no caso dos prefixados e IPCA+) ou a variação acumulada da taxa básica de juros (no caso do Tesouro Selic), descontados os tributos e taxas obrigatórias. Nesse cenário de permanência até o fim, a oscilação diária do mercado não altera o resultado final.
O cenário muda drasticamente quando surge a necessidade de liquidez antecipada — ou seja, quando o investidor precisa resgatar o dinheiro antes do vencimento. Nesse caso, a venda é feita a preço de mercado, ficando sujeita ao fenômeno da marcação a mercado. Se as taxas de juros da economia subirem após a compra, o preço do título no mercado secundário cai, gerando prejuízo caso a venda seja realizada naquele exato momento. Além disso, o risco de inflação pode corroer o poder de compra caso o rendimento nominal não consiga superar a alta generalizada dos preços ao longo do período.
Risco de crédito: o governo pode não pagar?
O risco de crédito representa a probabilidade de o tomador de um empréstimo (o devedor) não honrar seus compromissos de pagamento, seja por calote ou insolvência. No caso do Tesouro Direto, o devedor é o Governo Federal.
Os títulos públicos federais são tradicionalmente considerados os ativos de menor risco de crédito em toda a economia brasileira. Isso ocorre porque o governo tem a prerrogativa soberana de emitir moeda em moeda nacional e arrecadar tributos, o que lhe confere a maior capacidade de pagamento do país em comparação a empresas privadas ou instituições financeiras.
Apesar disso, classificar essa modalidade como de “risco absolutamente zero” é incorreto. Cenários macroeconômicos extremos de crise fiscal profunda ou instabilidade institucional afetam a percepção de risco soberano. Portanto, embora o risco de crédito seja mínimo, ele existe e deve ser ponderado na estratégia de alocação de capital.
Marcação a mercado
A marcação a mercado é o processo de atualização diária do preço de um título de renda fixa com base nas condições atuais de negociação do mercado. Para compreender esse conceito de forma acessível, pense em títulos públicos como itens negociados em uma feira cujos preços mudam conforme a oferta, a demanda e as expectativas para os juros futuros.
Quando as taxas de juros da economia sobem, os títulos que já foram emitidos anteriormente e pagam taxas menores perdem atratividade para novos compradores. Para que alguém aceite comprar esses títulos antigos, o preço deles precisa cair no mercado secundário. O inverso também é verdadeiro: quando as taxas de juros caem, os títulos antigos que pagam juros maiores valorizam-se e seus preços sobem.
Essa oscilação de preço afeta diretamente quem precisa vender o título antes do vencimento. A variação pode resultar tanto em um ganho inesperado (lucro na venda antecipada) quanto em uma perda financeira efetiva.
Tesouro Prefixado
O Tesouro Prefixado é um título cuja taxa de juros é definida no momento da compra (por exemplo, 11% ao ano). O investidor sabe exatamente quanto irá receber caso mantenha o papel até o vencimento. No entanto, essa modalidade concentra riscos consideráveis:
- Marcação a mercado intensa: Por possuir uma taxa fixa, o título sofre fortes variações de preço quando os juros da economia oscilam.
- Risco de inflação: Se a inflação disparar e superar a taxa contratada, o investidor terá rentabilidade positiva no papel, mas poderá perder poder de compra real.
- Venda antecipada: Desinvestir antes do prazo em um cenário de alta de juros obriga a venda por um preço inferior ao pago.
Exemplo prático: Imagine que um investidor adquira um Tesouro Prefixado com vencimento para daqui a cinco anos, pagando 10% ao ano. Se, meses depois, a taxa básica de juros da economia saltar para 14% ao ano, novos títulos emitidos pelo governo pagarão muito mais. Com isso, o título antigo de 10% perde valor de mercado. Caso o investidor decida resgatar o dinheiro imediatamente, ele poderá vender o título por um valor menor do que investiu, registrando prejuízo. Se mantiver o título até o final do prazo, receberá exatamente os 10% combinados ao ano, independentemente da oscilação intermediária.
Tesouro IPCA+
O Tesouro IPCA+ é um título híbrido. Sua remuneração é composta por uma taxa fixa somada à variação oficial da inflação (medida pelo IPCA). Ele oferece uma proteção estrutural importante, pois garante ganho real acima da inflação, desde que levado até o vencimento.
Ainda assim, o Tesouro IPCA+ está sujeito à marcação a mercado. Mudanças nas taxas de juros reais da economia afetam o preço do título diariamente. Um ponto que causa estranheza em muitos iniciantes é que o preço do Tesouro IPCA+ pode cair no extrato mesmo quando o investidor continua acumulando a rentabilidade contratada. Essa queda temporária só se transforma em prejuízo definitivo se o título for vendido antecipadamente durante um momento de desvalorização.
Tesouro Selic
O Tesouro Selic (antigo LFT) é um título pós-fixado cuja rentabilidade acompanha de perto a taxa básica de juros da economia (a Selic). Por conta dessa característica, ele apresenta menor sensibilidade às oscilações de juros em comparação aos títulos prefixados ou indexados à inflação de longo prazo.
Embora seja considerado o título mais conservador do programa, o Tesouro Selic não é isento de riscos. Podem ocorrer pequenas flutuações de preço em dias de forte volatilidade, além do risco de liquidez caso o investidor ignore as regras operacionais de resgate ou desconsidere a incidência de taxas e tributos. O Tesouro Nacional garante a liquidez diária por meio de recompra, mas é fundamental acompanhar as condições vigentes na plataforma.
Risco de inflação
O risco de inflação é a ameaça de que o dinheiro investido perca poder de compra ao longo do tempo. É perfeitamente possível obter uma rentabilidade nominal positiva e, ainda assim, sofrer perda real de patrimônio.
No caso do Tesouro Prefixado, se a inflação encerrar o período de investimento em um patamar muito superior ao rendimento contratado, o montante resgatado comprará menos bens e serviços do que no início da aplicação. Já o Tesouro IPCA+ neutraliza esse risco específico ao atualizar o principal investido conforme a inflação oficial, garantindo que o investidor receba a inflação acumulada somada à taxa prefixada contratada, desde que permaneça com o título até o vencimento.
Risco de liquidez
O risco de liquidez refere-se à facilidade e à velocidade com que um ativo pode ser transformado em dinheiro sem perda significativa de valor. No Tesouro Direto, o Tesouro Nacional garante a recompra diária dos títulos, o que confere alta liquidez teórica.
Contudo, existe uma diferença crucial entre poder vender um título a qualquer momento e receber exatamente o valor originalmente planejado. Se o investidor precisar vender um título de longo prazo em um momento de estresse de mercado ou de forte marcação a mercado negativa, ele conseguirá liquidar a posição, mas poderá arcar com perdas financeiras consideráveis sobre o capital investido.
E se eu precisar do dinheiro antes do vencimento?
A necessidade de resgate antecipado impacta cada tipo de título de maneira distinta:
- Tesouro Selic: É o mais adequado para reservas de emergência ou objetivos de curto prazo. Possui baixa volatilidade e menor impacto em caso de resgate antecipado.
- Tesouro Prefixado: Exige cautela extrema. Resgatar antes do vencimento pode gerar perdas nominais expressivas se as taxas de juros tiverem subido desde a data da compra.
- Tesouro IPCA+: Indicado para prazos longos (como aposentadoria). O resgate antecipado pode resultar em perdas decorrentes da marcação a mercado, mesmo o título oferecendo proteção contra a inflação no vencimento.
Por esse motivo, alinhar o prazo do investimento ao seu objetivo financeiro real é a principal barreira contra surpresas desagradáveis.
Existe proteção do FGC no Tesouro Direto?
Não. Os títulos públicos negociados no Tesouro Direto não contam com a cobertura do FGC (Fundo Garantidor de Créditos).
Essa ausência, no entanto, não significa que o investidor esteja desprotegido. O FGC é um mecanismo voltado para proteger aplicações em instituições financeiras privadas, como cadernetas de poupança, CDBs, LCIs e LCAs, contra eventuais quebras de bancos. No Tesouro Direto, a solidez e a garantia do investimento vêm diretamente do Tesouro Nacional (o Governo Federal), que possui a capacidade fiscal e soberana do Estado. Portanto, a garantia não está em um fundo privado de proteção, mas na solvência do próprio emissor soberano.
Quais são os principais riscos?
| Risco | O que significa | Títulos mais afetados | Pode gerar perda antes do vencimento? |
|---|---|---|---|
| Crédito | Probabilidade de inadimplência do emissor. | Todos os títulos públicos | Não (vinculado à solvência do Estado) |
| Marcação a mercado | Oscilação diária do preço do título conforme as taxas de juros. | Tesouro Prefixado e Tesouro IPCA+ | Sim |
| Juros | Impacto da variação das taxas da economia sobre os preços e fluxos. | Tesouro Prefixado | Sim |
| Inflação | Risco de o rendimento ficar abaixo da alta dos preços. | Tesouro Prefixado e Tesouro Selic (parcialmente) | Sim (em termos de poder de compra) |
| Liquidez | Dificuldade de resgate sem perdas em prazos indesejados. | Títulos de longo prazo (Prefixados e IPCA+) | Sim |
Tesouro Direto x poupança x CDB
| Característica | Tesouro Direto | Poupança | CDB |
|---|---|---|---|
| Emissor | Governo Federal (Tesouro Nacional) | Instituições financeiras | Bancos em geral (emissores privados) |
| FGC | Não possui | Possui (até R$ 250 mil por CPF/instituição) | Possui (até R$ 250 mil por CPF/instituição) |
| Risco de crédito | Soberano (baixo) | Vinculado ao banco depositário | Vinculado à solidez do banco emissor |
| Marcação a mercado | Sim (exceto Tesouro Selic no resgate diário) | Não aplicável | Variável (depende do tipo de CDB e liquidez) |
| Liquidez | Diária (com repactuação de preços) | Imediata (com perda de rendimento no aniversário) | Variável (diária, no vencimento ou carência) |
| Tributação | Tabela regressiva de Imposto de Renda e IOF (se aplicável) | Isenta para pessoas físicas | Tabela regressiva de Imposto de Renda e IOF (se aplicável) |
Vale ressaltar que os CDBs (Certificados de Depósito Bancário) podem apresentar condições extremamente variadas conforme a instituição emissora, o prazo de contratação e o tipo de rentabilidade escolhida (prefixada, pós-fixada ou híbrida), exigindo análise detalhada caso a caso.
Como reduzir os riscos
Minimizar a exposição aos riscos inerentes à renda fixa exige disciplina e planejamento financeiro estratégico:
- Alinhar prazos: Escolher títulos cujos vencimentos coincidam com a data em que você realmente precisará do dinheiro.
- Respeitar o vencimento: Evitar a necessidade de resgatar títulos de longo prazo antes da data final para fugir da volatilidade da marcação a mercado.
- Compreender a volatilidade: Saber que títulos prefixados e atrelados à inflação oscilam no curto prazo, mesmo mantendo sua solidez estrutural.
- Diversificar a carteira: Combinar diferentes tipos de ativos e prazos conforme o perfil de risco e os objetivos traçados.
- Monitorar a inflação: Considerar o cenário macroeconômico ao estipular metas de rentabilidade real e preservação de capital.
Exemplos numéricos práticos
Para visualizar o impacto prático dos conceitos abordados, considere as seguintes simulações hipotéticas:
Cenário 1: Tesouro Prefixado levado até o vencimento
Um investidor aplica R$ 10.000,00 em um Tesouro Prefixado com taxa contratada de 10% ao ano e prazo de vencimento em quatro anos. Independentemente das crises econômicas, das oscilações da taxa Selic ou da volatilidade diária do mercado, ao chegar exatamente no quarto ano, o investidor resgatará o montante correspondente à rentabilidade de 10% ao ano garantida em contrato (deduzidos os impostos aplicáveis). A oscilação intermediária não interferiu no resultado final.
Cenário 2: Venda antecipada do Tesouro Prefixado sob alta de juros
O mesmo investidor aplica R$ 10.000,00 no Tesouro Prefixado a 10% ao ano. Passados seis meses, o Banco Central eleva agressivamente as taxas de juros da economia. Devido à marcação a mercado, o preço unitário desse título no sistema despenca temporariamente. Caso o investidor precise do dinheiro e decida vender o título no mercado secundário naquele exato momento, ele poderá resgatar, por exemplo, R$ 9.400,00, registrando um prejuízo nominal decorrente da venda antecipada, mesmo o título sendo rigorosamente seguro contra calote do governo.
Simulação conceitual de Tesouro IPCA+
Considere a compra de um Tesouro IPCA+ com remuneração de IPCA + 6% ao ano. Se a inflação no período for de 4% ao ano, a rentabilidade nominal bruta será de aproximadamente 10% ao ano. Se as taxas de juros reais de mercado subirem de forma acentuada logo após a compra, o preço de face do título no extrato sofrerá redução temporária. Se o investidor mantiver o papel até o vencimento, receberá a correção integral pelo IPCA mais os 6% contratados. Caso venda antes, poderá realizar um ganho ou uma perda financeira dependendo estritamente do preço praticado pelo mercado no dia da transação.