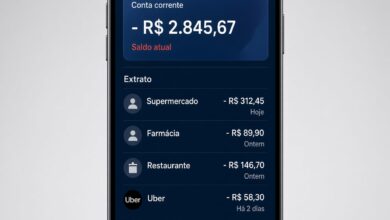
Quanto custa usar R$ 1.000 do cheque especial por 30 dias?
Saiba como calcular o custo de usar R$ 1.000 do cheque especial durante um mês
Quanto custa usar R$ 1.000 do cheque especial por 30 dias na prática?
O custo exato de utilizar R$ 1.000 do cheque especial por 30 dias varia porque não existe um único valor válido para todos os bancos. Cada instituição financeira define sua própria taxa de juros contratada, respeitando os limites regulatórios vigentes e o perfil de relacionamento do cliente.
Para ilustrar com um cenário real e atual, considerando as estatísticas divulgadas pelo Banco Central do Brasil em meados de 2026, a taxa média de juros do cheque especial para pessoas físicas gira em torno de 8% ao mês (aproximadamente 145% ao ano). Além disso, o Conselho Monetário Nacional (CMN) estabeleceu um teto regulatório de 8% ao mês para os juros do cheque especial em contas de pessoas físicas, acompanhado da permissão para cobrança de uma tarifa de disponibilização de limite para contas com limite superior a R$ 500, limitada a 0,25% ao mês sobre o valor que exceder esse patamar.
Aplicando a taxa regulatória máxima de 8% ao mês sobre R$ 1.000 por um período de 30 dias, o cálculo resulta em:
- Valor utilizado: R$ 1.000,00
- Período: 30 dias (1 mês completo)
- Taxa mensal: 8% ao mês
- Fórmula de cálculo: Valor Principal multiplicado pela Taxa Mensal (R$ 1.000,00 multiplicado por 0,08)
- Juros correspondentes: R$ 80,00
- Valor devido ao final do período: R$ 1.080,00 (sem contabilizar IOF ou eventuais tarifas)
- Custo total do crédito: R$ 80,00 de juros
Caso a instituição financeira pratique uma taxa menor — por exemplo, 4% ao mês para clientes com excelente relacionamento ou portabilidade de salário —, o cálculo seria o valor principal de R$ 1.000,00 multiplicado por 0,04, resultando em R$ 40,00 de juros e um montante total de R$ 1.040,00 após 30 dias.
Simulação com diferentes taxas de juros
Para visualizar como o custo se altera conforme a instituição e o perfil de risco, a tabela abaixo apresenta simulações matemáticas utilizando o valor de R$ 1.000,00 por um período exato de 30 dias:
| Taxa mensal | Juros aproximados em 30 dias | Total após juros | Custo do crédito |
|---|---|---|---|
| 2% ao mês | R$ 20,00 | R$ 1.020,00 | R$ 20,00 |
| 4% ao mês | R$ 40,00 | R$ 1.040,00 | R$ 40,00 |
| 6% ao mês | R$ 60,00 | R$ 1.060,00 | R$ 60,00 |
| 8% ao mês (teto regulatório) | R$ 80,00 | R$ 1.080,00 | R$ 80,00 |
Nota: Os percentuais de 2%, 4% e 6% ao mês representam cenários ilustrativos e competitivos praticados no mercado para determinados públicos, enquanto o limite de 8% ao mês reflete o teto regulatório vigente para o cheque especial de pessoas físicas. Os valores são simulações matemáticas e o custo efetivo de uma operação real depende do contrato e dos encargos aplicáveis.
Taxa de juros não é necessariamente o custo total
Ao calcular quanto custa usar o cheque especial, olhar apenas para a taxa de juros nominal pode levar a uma estimativa incompleta. O valor efetivamente desembolsado pelo cliente envolve a composição de diferentes elementos:
- Juros: A remuneração cobrada pela instituição financeira por disponibilizar o capital durante o período de utilização do saldo negativo.
- IOF (Imposto sobre Operações Financistas): Tributo federal incidente sobre operações de crédito. No cheque especial, o IOF é cobrado diariamente sobre o saldo devedor utilizado, além de uma alíquota adicional fixa, respeitando as normas da Receita Federal.
- Tarifas: Conforme as regras vigentes do Banco Central, os bancos podem cobrar uma tarifa de disponibilização de limite de cheque especial apenas para contas com limite superior a R$ 500, sendo aplicada exclusivamente sobre a parcela que exceder esse valor e respeitando o limite percentual regulamentado.
- CET (Custo Efetivo Total): Indicador que engloba todas as taxas de juros, tarifas, impostos e demais encargos cobrados na operação. É o CET que revela o custo real e anualizado do crédito.
Existe cobrança de tarifa pelo cheque especial?
A cobrança de tarifas no cheque especial segue normativos rígidos do Banco Central do Brasil. A regra atual estabelece que a instituição financeira não pode cobrar tarifa de disponibilização para limites de cheque especial iguais ou inferiores a R$ 500,00.
Para limites superiores a R$ 500,00, o banco pode cobrar uma tarifa de cadastro ou disponibilização de limite, limitada a 0,25% ao mês, incidente apenas sobre a diferença que exceder o valor de R$ 500,00. É fundamental diferenciar o ato de ter o limite disponível (que pode ou não gerar essa tarifa de manutenção de limite, dependendo do valor aprovado e do contrato) do ato de utilizar o cheque especial (que gera a incidência imediata de juros diários e IOF sobre o saldo efetivamente devedor).
E se eu usar R$ 1.000 por menos de 30 dias?
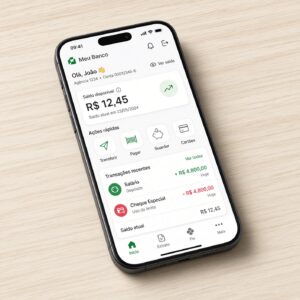
O cheque especial é uma modalidade calculada de forma diária. Isso significa que os encargos incidem proporcionalmente aos dias exatos em que a conta permaneceu no vermelho. Se o cliente utilizar o recurso por um período inferior a 30 dias, pagará apenas pelos dias de utilização efetiva.
Utilizando como base hipotética uma taxa mensal de 8% ao mês, a conversão para a taxa diária é realizada considerando a convenção de juros compostos ou a taxa proporcional pro-rata temporis adotada pela instituição (geralmente baseada em 30 dias no mês comercial). Para fins práticos de aproximação linear, uma taxa de 8% ao mês equivale a aproximadamente 0,2667% ao dia.
| Tempo utilizando R$ 1.000 | Juros aproximados | Total devido |
|---|---|---|
| 5 dias | R$ 13,33 | R$ 1.013,33 |
| 10 dias | R$ 26,67 | R$ 1.026,67 |
| 15 dias | R$ 40,00 | R$ 1.040,00 |
| 20 dias | R$ 53,33 | R$ 1.053,33 |
| 30 dias | R$ 80,00 | R$ 1.080,00 |
| 60 dias | R$ 166,40 | R$ 1.166,40 |
| 90 dias | R$ 259,71 | R$ 1.259,71 |
Nota: Os valores de 60 e 90 dias consideram a capitalização mensal dos juros (juros sobre juros) incorporada ao saldo devedor ao final de cada período de 30 dias, demonstrando como a dívida cresce de forma acelerada com a permanência prolongada no rotativo.
Cheque especial cobra juros sobre juros?
Os encargos do cheque especial são apurados diariamente, mas a incorporação oficial dos juros ao saldo devedor principal — fenômeno conhecido como capitalização ou incidência de juros sobre juros — ocorre tipicamente no fechamento do ciclo mensal da conta corrente ou conforme a periodicidade estabelecida em contrato.
Matematicamente, não se deve simplesmente multiplicar uma taxa mensal pelo número de meses de forma linear simples para dívidas de longo prazo, pois a incidência de juros compostos faz com que o saldo devedor cresça de maneira exponencial. Caso o cliente permaneça no cheque especial por 60 dias, por exemplo, os juros do segundo mês incidem sobre o montante principal somado aos juros acumulados no primeiro mês.
Usar R$ 1.000 do cheque especial é diferente de ter R$ 1.000 de limite
Uma das maiores confusões dos usuários é confundir o limite pré-aprovado com o saldo disponível em conta. O limite de crédito concedido pelo banco é um valor máximo que o cliente pode movimentar além do seu próprio dinheiro, mas ele não pertence ao correntista.
Para ilustrar essa diferença na prática:
- O cliente possui um limite de cheque especial de R$ 2.000,00.
- O correntista tem um saldo próprio de R$ 500,00 em sua conta corrente.
- O cliente realiza um pagamento ou saque no valor de R$ 1.500,00.
- O saldo próprio de R$ 500,00 é consumido integralmente e, em seguida, são utilizados R$ 1.000,00 do limite de cheque especial.
- O saldo da conta passa a ficar negativo em R$ 1.000,00.
Nesse cenário, o valor de crédito efetivamente utilizado é de R$ 1.000,00, e é exclusivamente sobre essa quantia que os juros diários e os encargos começarão a incidir, enquanto os outros R$ 1.000,00 restantes do limite continuam ociosos e sem gerar cobrança de juros.
Comparação com outras modalidades de crédito
O mercado financeiro oferece diferentes alternativas de crédito, cada uma com características próprias de contratação, prazo, flexibilidade e custos:
- Cheque especial: Caracteriza-se pela contratação automática (vinculada à conta corrente), sem prazo de parcelamento fixo, com juros elevados e alta flexibilidade para saques e pagamentos de emergência imediata.
- Empréstimo pessoal: Exige contratação prévia e específica, possui prazo e número de parcelas definidos em contrato, taxas de juros tipicamente inferiores às do cheque especial e menor flexibilidade para saques instantâneos sem nova análise.
- Crédito rotativo do cartão: Acionado automaticamente quando o cliente não paga a fatura integral do cartão de crédito, apresenta taxas de juros anuais bastante elevadas e prazo máximo regulamentado para permanência antes da migração obrigatória para parcelamento.
- Crédito com garantia (veículo ou imóvel): Envolve a alienação de um bem como respaldo para a operação, oferecendo prazos longos de pagamento e taxas de juros consideravelmente menores, embora exija burocracia e tempo para avaliação e liberação.
Nenhuma modalidade é universalmente melhor do que a outra; a escolha depende estritamente da urgência, do valor necessário, da capacidade de pagamento e do planejamento financeiro do tomador.
Por que o cheque especial costuma ser caro?
O custo elevado do cheque especial decorre fundamentalmente da sua natureza de crédito rotativo de curtíssimo prazo e sem garantias reais. Ao contrário de um financiamento imobiliário ou de um empréstimo com garantia de veículo, onde o banco possui um bem gravado para assegurar a recuperação do capital em caso de inadimplência, o cheque especial é concedido sem que o cliente ofereça qualquer garantia física.
Além disso, a alta rotatividade e a facilidade de acesso imediato exigem que as instituições financeiras embutam no preço do crédito o risco operacional de inadimplência e o custo de captação de recursos, fatores que mantêm as taxas em patamares superiores aos de linhas estruturadas com parcelas fixas.
O que acontece se a pessoa não devolver os R$ 1.000?
A permanência prolongada no cheque especial desencadeia um processo progressivo de endividamento. Inicialmente, o uso do limite gera a incidência diária de juros e IOF. Se o saldo negativo persistir por mais de 30 dias, a dívida acumula os encargos mensais, fazendo com que o montante devido cresça de maneira acelerada.
Caso o correntista enfrente dificuldades contínuas de recomposição do saldo, a dívida pode ultrapassar os limites contratuais da conta corrente. As instituições financeiras costumam entrar em contato para propor a renegociação do saldo devedor ou a migração da dívida para uma linha de empréstimo pessoal com parcelas fixas e juros mais previsíveis, evitando que a conta permaneça permanentemente no vermelho.
Como reduzir o custo da dívida do cheque especial
Para mitigar o impacto financeiro do uso do cheque especial e evitar que a dívida saia do controle, algumas práticas gerais de gestão financeira são recomendadas:
- Recompor o saldo rapidamente: Depositar ou transferir recursos para cobrir o saldo negativo o mais breve possível reduz a quantidade de dias em que os juros diários incidirão sobre o montante.
- Evitar novas utilizações: Suspender o uso da conta corrente para despesas supérfluas enquanto houver saldo negativo ativo.
- Comparar o custo de outras modalidades: Avaliar se a contratação de um empréstimo pessoal com taxas menores e prazo fixo para quitação compensa em relação à manutenção prolongada no rotativo.
- Negociar com a instituição: Conversar com o gerente ou utilizar os canais digitais do banco para buscar condições de refinanciamento da dívida com juros mais adequados à capacidade de pagamento.
- Verificar o CET: Analisar o Custo Efetivo Total de qualquer nova operação de crédito antes de assinar o contrato ou efetivar a troca de dívidas.
Perguntas Frequentes (FAQ)
1. Quanto custa usar R$ 1.000 do cheque especial por 30 dias?
O custo varia conforme a taxa de juros cobrada pela instituição financeira. Considerando a taxa regulatória máxima de 8% ao mês, o valor dos juros é de aproximadamente R$ 80,00, elevando a dívida total para R$ 1.080,00, sem contar eventuais incidências de IOF.
2. Quanto de juros cobra o cheque especial?
A taxa de juros varia de acordo com cada banco, o perfil do cliente e o contrato firmado. No entanto, existe um teto regulatório fixado pelo Conselho Monetário Nacional para pessoas físicas que limita os juros a 8% ao mês.
3. O cheque especial cobra juros diariamente?
Sim. Os encargos do cheque especial são calculados com base no número exato de dias em que a conta permaneceu com saldo negativo, embora a incorporação oficial ao principal ocorra geralmente no fechamento do ciclo mensal.
4. Usar R$ 1.000 por poucos dias também gera juros?
Sim. Como o cálculo é proporcional ao período de utilização, mesmo que o dinheiro seja utilizado por apenas 5 ou 10 dias, haverá cobrança de juros e IOF proporcionais à quantidade exata de dias no vermelho.
5. Existe limite para os juros do cheque especial?
Sim. Para pessoas físicas, o Conselho Monetário Nacional estabeleceu um teto regulatório que limita a taxa de juros do cheque especial a 8% ao mês (cerca de 145% ao ano).
6. Ter limite de cheque especial disponível gera cobrança?
Ter o limite disponível em conta não gera cobrança de juros, pois os juros incidem apenas sobre o valor efetivamente utilizado. No entanto, os bancos podem cobrar uma tarifa de disponibilização de limite em contas com limites superiores a R$ 500, conforme as regras vigentes.
7. Cheque especial ou empréstimo pessoal costuma ter diferença de custo?
Sim. Em regra, o empréstimo pessoal apresenta taxas de juros significativamente inferiores às do cheque especial e conta com parcelas fixas e prazo determinado para quitação.
8. Como sair do cheque especial?
A saída envolve a recomposição do saldo com aportes financeiros, a suspensão de novos gastos no limite, a comparação de alternativas de crédito mais baratas para portabilidade ou a negociação direta de um parcelamento da dívida com a instituição financeira.