Como funciona o Nu Limite Garantido?
Veja como funciona o Nu Limite Garantido e como o dinheiro reservado pode aumentar o limite do cartão
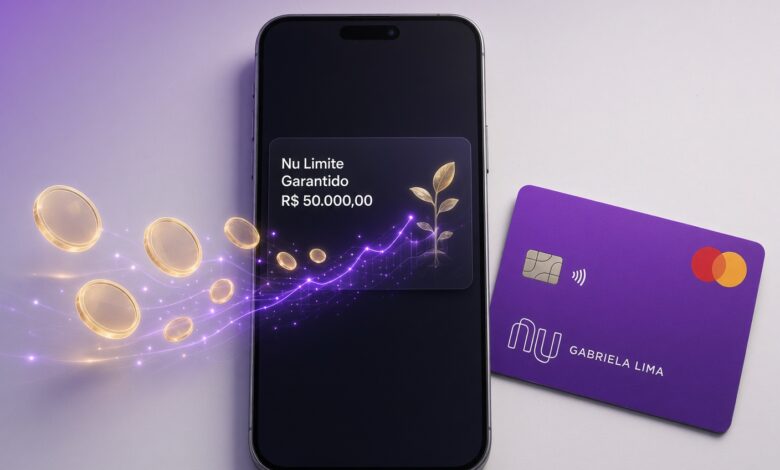
Esta ferramenta inovadora permite que o cliente utilize o próprio dinheiro investido dentro da plataforma como garantia para aumentar o limite do cartão de crédito de forma imediata e sem burocracia. Trata-se de uma alternativa flexível que une a rentabilidade de aplicações financeiras ao poder de compra do cartão, oferecendo autonomia para o consumidor gerenciar o próprio crédito.
O que é o Nu Limite Garantido?
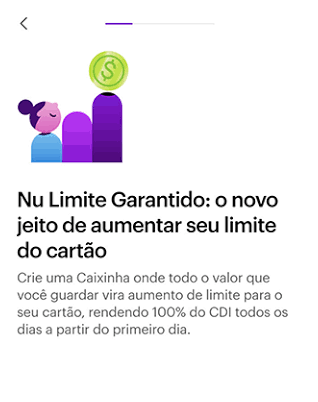
O Nu Limite Garantido é um recurso disponibilizado pelo Nubank que transforma investimentos feitos pelo cliente diretamente em limite adicional para o cartão de crédito. Em termos práticos, o valor que você escolhe separar e direcionar para essa modalidade serve como uma garantia de pagamento para a instituição financeira. Caso ocorra qualquer imprevisto com a quitação da fatura, o banco tem a segurança de que o valor correspondente está resguardado.
Essa dinâmica democratiza o acesso ao crédito, pois elimina a barreira da análise puramente algorítmica baseada apenas no histórico externo ou no score de órgãos de proteção ao crédito. O limite construído através desse recurso é somado ao limite tradicional que o cliente eventualmente já possua, ampliando a capacidade de uso do cartão de forma instantânea logo após a confirmação da operação.
Como ativar o recurso pelo aplicativo?
O processo de ativação do Nu Limite Garantido é inteiramente digital, rápido e realizado diretamente pelo aplicativo do Nubank no smartphone. Todo o fluxo foi desenhado para proporcionar transparência e controle total ao usuário sobre o seu dinheiro e o seu crédito.
- Abra o aplicativo do Nubank e acesse a seção de cartões ou toque na aba de planejamento financeiro e investimentos.
- Procure pela opção de Nu Limite Garantido e selecione a alternativa para criar ou ajustar o seu limite.
- Escolha o valor que deseja transferir da sua conta ou resgatar de aplicações elegíveis para servir como garantia.
- Revise as informações apresentadas na tela, incluindo o valor do novo limite gerado.
- Confirme a operação inserindo a sua senha de quatro dígitos.
A liberação do limite costuma acontecer de forma imediata após a conclusão bem-sucedida do procedimento, permitindo que o cliente utilize o montante gerado logo em seguida em suas compras à vista ou parceladas.
Quais investimentos podem ser utilizados como garantia?
Para que o mecanismo funcione, o Nubank utiliza ativos financeiros específicos da sua plataforma como base para a garantia. O principal produto elegível para essa finalidade é a modalidade de RDB (Recibo de Depósito Bancário) do Nubank, especialmente as opções com liquidez imediata vinculadas ao planejamento de guardar dinheiro na função de “guardar dinheiro” ou caixinhas específicas.
Os RDBs são investimentos de renda fixa emitidos pelo próprio banco, protegidos pelo Fundo Garantidor de Crédito (FGC) até o limite de R$ 250 mil por CPF e instituição financeira. É fundamental consultar as condições vigentes diretamente no aplicativo no momento da contratação, pois a instituição pode atualizar a lista de ativos aceitos ou as regras específicas para caixinhas e modalidades de RDB elegíveis.
Como o valor investido se transforma em limite?
A conversão do dinheiro aplicado em limite de crédito ocorre na proporção de 1 para 1. Isso significa que cada real separado e alocado no Nu Limite Garantido se traduz em exatamente um real de limite adicional no cartão de crédito.
Se você optar por direcionar R$ 500 para essa finalidade, o seu limite de crédito aumentará instantaneamente em R$ 500. Não há deságio, taxas de conversão ocultas ou perda de valor nominal na transformação. O processo é direto e transparente, garantindo que o usuário saiba exatamente quanto crédito está obtendo com base no montante imobilizado.
Se todo o dinheiro investido vira limite
Quando o cliente decide utilizar uma aplicação para o Nu Limite Garantido, o valor total designado para essa função é integralmente convertido em limite de crédito. No entanto, o usuário tem total liberdade para escolher se quer usar todo o seu saldo investido ou apenas uma fração dele.
Por exemplo, se alguém possui R$ 5.000 aplicados em RDB com liquidez diária, pode optar por usar apenas R$ 1.500 como garantia, mantendo os outros R$ 3.500 rendendo normalmente sem qualquer vínculo com o cartão de crédito. O controle sobre o montante alocado é totalmente flexível e pode ser ajustado conforme a necessidade financeira do momento.
O que acontece com o dinheiro utilizado como garantia?
O dinheiro que você destina ao Nu Limite Garantido não desaparece e tampouco deixa de ser seu. Ele permanece aplicado em seu nome na instituição financeira, guardado de forma segura em um investimento de renda fixa atrelado ao seu perfil.
A única restrição é que esse montante específico fica temporariamente indisponível para resgates ou transferências livres para a conta corrente. Ele funciona como uma âncora de segurança para o banco. À medida que você gasta no cartão utilizando esse limite extra, a garantia permanece intocada no investimento até que ocorra o pagamento da fatura ou eventuais utilizações extraordinárias previstas em contrato caso haja inadimplência.
Se o investimento continua rendendo enquanto serve como garantia?
Uma das grandes vantagens estruturais do Nu Limite Garantido é que o dinheiro alocado como garantia continua rendendo normalmente. Como o recurso fica aplicado em produtos de renda fixa, como o RDB do Nubank, ele segue acumulando juros dia após dia de acordo com a taxa contratada (geralmente um percentual do CDI).
Dessa forma, o usuário não precisa abrir mão da rentabilidade do seu capital para conseguir um limite de crédito maior. O dinheiro trabalha a favor do cliente, gerando rendimentos enquanto simultaneamente viabiliza o poder de compra no cartão de crédito.
Diferença entre limite garantido e limite concedido pelo Nubank após análise de crédito
Compreender a distinção entre essas duas categorias de limite é essencial para evitar confusões sobre a natureza do crédito utilizado. O limite concedido por análise é aquele oferecido pelo próprio banco com base em estatísticas, renda informada, histórico de pagamentos e comportamento financeiro do cliente. Nesse formato, o risco é inteiramente da instituição, e o usuário não precisa imobilizar nenhum recurso próprio.
Já o Nu Limite Garantido depende diretamente do esforço financeiro do próprio cliente. O limite não nasce de uma concessão baseada em risco avaliado pelo banco, mas sim da retenção de um capital próprio do usuário. Enquanto o limite tradicional pode ser aumentado ou reduzido por decisões internas da instituição, o limite garantido é gerido integralmente pelo cliente com base no volume de dinheiro que ele escolhe investir.
Como utilizar o cartão normalmente depois de aumentar o limite
Após a ativação e a conversão do valor em crédito, o cartão de crédito do Nubank funciona de maneira idêntica à convencional. Você pode fazer compras em lojas físicas, transações online, assinar serviços de streaming, realizar pagamentos por aproximação ou cadastrar o cartão em carteiras digitais.
O sistema do Nubank gerencia os limites de forma unificada. Se você possui R$ 300 de limite concedido por análise e adiciona R$ 1.000 através do Nu Limite Garantido, o seu limite total disponível passa a ser de R$ 1.300. As compras realizadas consomem primeiro o limite total unificado, sem que haja qualquer diferenciação na hora de passar o cartão no estabelecimento comercial.
O que acontece quando uma compra é parcelada
Quando você realiza uma compra parcelada utilizando o limite gerado pelo Nu Limite Garantido, o valor total da compra compromete o limite disponível no momento da transação, exatamente como ocorre em qualquer cartão de crédito tradicional.
À medida que as faturas mensais vão sendo pagas e as parcelas são amortizadas, o limite correspondente é recomposto e liberado novamente para uso. O investimento que serve como garantia não é diluído ou sacado automaticamente para pagar as parcelas; ele continua intacto rendendo, enquanto o pagamento da fatura deve ser feito com a renda corrente do cliente.
Como o limite é recomposto após o pagamento da fatura
O ciclo de recomposição do limite no Nu Limite Garantido segue a dinâmica padrão de faturas de cartão de crédito. Quando você efetua o pagamento da sua fatura mensal dentro do prazo de vencimento, o valor pago é computado pelo sistema e o limite utilizado é restabelecido.
Se o pagamento for feito utilizando o saldo da conta do Nubank, a compensação e a liberação do limite costumam ser instantâneas. O dinheiro investido como garantia continua guardado, e o seu poder de compra é integralmente restaurado para o ciclo seguinte, sem necessidade de realizar novas aplicações a cada mês, a menos que deseje ampliar ainda mais o montante.
O que acontece se a fatura não for paga
Investir dinheiro para obter limite não significa que o limite seja dinheiro emprestado sem obrigação de pagamento. A fatura continua precisando ser paga normalmente, e o investimento funciona estritamente como garantia dentro das regras do produto.
Caso o cliente deixe de pagar a fatura do cartão até a data de vencimento e ocorra inadimplência prolongada, o Nubank tem o direito contratual de utilizar o dinheiro investido que estava servindo como garantia para quitar total ou parcialmente o saldo devedor em aberto. Essa medida protege a instituição contra calotes, mas resulta no resgate forçado da aplicação e na correspondente redução ou perda do limite garantido associado.
Como funciona o resgate do investimento utilizado como garantia
O cliente possui autonomia para resgatar o dinheiro que está aplicado como garantia no Nu Limite Garantido, mas essa operação possui uma regra fundamental de segurança: só é possível resgatar o valor que não esteja comprometido com compras em aberto.
Se você tiver faturas a vencer ou compras parceladas que utilizem aquela parcela do limite, o montante correspondente ficará retido até que os pagamentos sejam efetuados. Caso o limite esteja totalmente livre, sem nenhuma compra pendente ou fatura fechada em aberto, o resgate pode ser solicitado pelo aplicativo, fazendo com que o dinheiro retorne para a conta do cliente e o limite adicional correspondente seja cancelado instantaneamente.
Situações em que o dinheiro pode ficar bloqueado
Existem circunstâncias específicas nas quais o saldo alocado no Nu Limite Garantido pode permanecer temporariamente bloqueado para movimentação ou resgate:
- Presença de fatura fechada com saldo devedor em aberto e vencida.
- Existência de compras parceladas ativas que estejam utilizando aquela fatura como suporte financeiro.
- Processos de auditoria de segurança ou prevenção a fraudes conduzidos pela instituição financeira.
- Ordens judiciais de bloqueio de contas ou ativos vinculados ao CPF do titular.
Nesses cenários, o sistema impede o resgate do dinheiro investido para assegurar que as obrigações financeiras assumidas com o cartão de crédito estejam devidamente acobertadas.
Possíveis custos, impostos e condições relacionados ao investimento utilizado
Como o Nu Limite Garantido utiliza aplicações de renda fixa (como o RDB), o dinheiro está sujeito às regras fiscais e operacionais padrão desse tipo de investimento. Os rendimentos obtidos sobre o valor aplicado estão sujeitos à tabela regressiva do Imposto de Renda (IR), que varia de 22,5% para aplicações de até 180 dias até 15% para aplicações superiores a 720 dias.
Além disso, resgates de RDB em prazos inferiores a 30 dias contados da aplicação podem incidir o Imposto sobre Operações Financeiras (IOF) sobre os rendimentos. O Nubank não cobra taxas de administração ou tarifas extras para disponibilizar o recurso do limite garantido, sendo os custos estritamente os tributos governamentais aplicáveis aos rendimentos de renda fixa.
Exemplo prático do Nu Limite Garantido
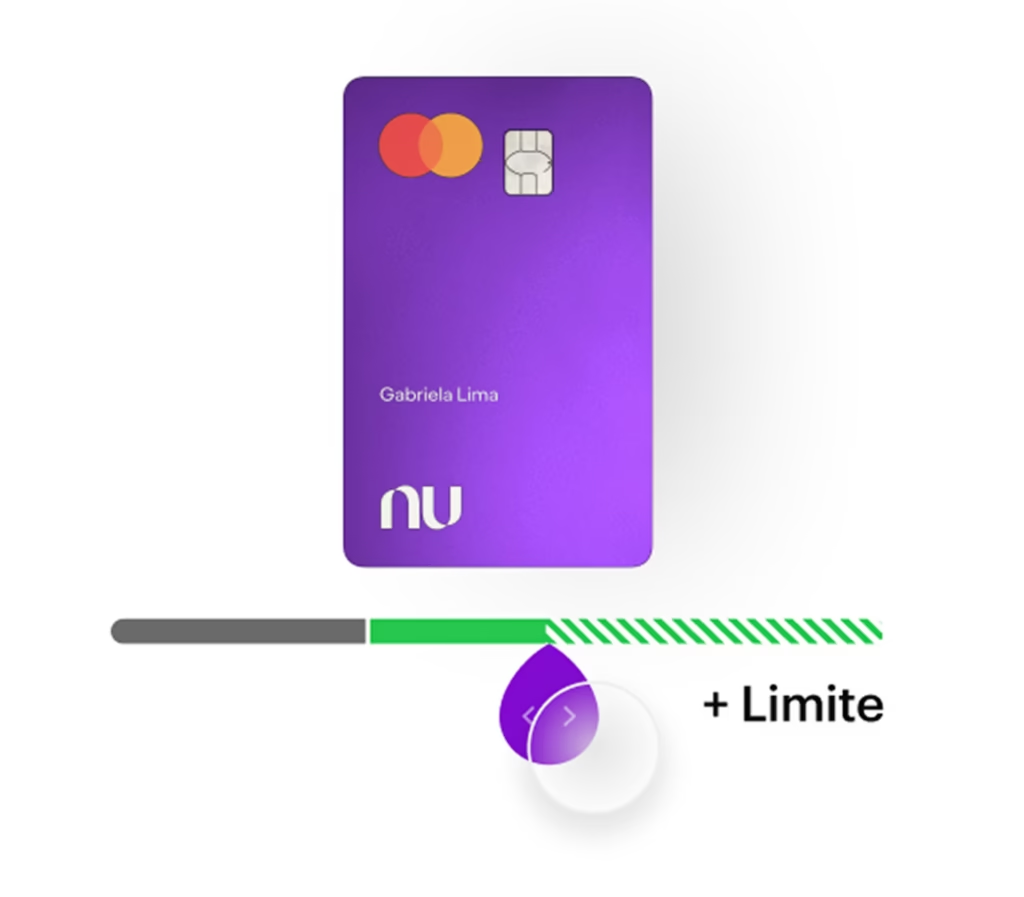
Para visualizar o funcionamento do recurso na prática, considere a seguinte simulação:
Uma pessoa possui R$ 2.000 disponíveis em sua conta e decide utilizá-los no Nu Limite Garantido. Ao confirmar a operação pelo aplicativo, o valor é aplicado em RDB e seu limite de crédito aumenta imediatamente em R$ 2.000.
Em seguida, essa pessoa realiza uma compra à vista no valor de R$ 800 utilizando o cartão de crédito. Com essa transação, o limite disponível passa a ser de R$ 1.200, enquanto os R$ 800 comprometidos ficam pendentes na fatura atual.
O dinheiro investido continua intacto e rendendo juros. No fechamento do mês, o cliente recebe a fatura no valor de R$ 800 e realiza o pagamento integral da conta. Assim que o pagamento é processado pelo sistema, a fatura é zerada, os R$ 800 de limite voltam a ficar disponíveis para uso, e o ciclo continua com total normalidade.
Comparativo entre modalidades de limite
| Critério | Limite tradicional do cartão | Nu Limite Garantido | Cartão sem limite garantido |
|---|---|---|---|
| Origem do limite | Concedido pelo banco com base em análise de risco. | Gerado pelo próprio cliente através de investimentos. | Inexistente ou restrito a cartões de débito/pré-pagos. |
| Necessidade de investimento | Não exige qualquer aplicação financeira prévia. | Exige que o cliente invista dinheiro como garantia. | Não aplicável. |
| Análise de crédito | Baseada em histórico financeiro, renda e score. | Flexibilizada, focada na retenção do valor investido. | Geralmente rigorosa ou restritiva. |
| Utilização do cartão | Igual à de qualquer cartão de crédito convencional. | Idêntica à de cartões tradicionais, sem distinção na compra. | Limitada a saldo pré-pago ou função débito. |
| Pagamento da fatura | Obrigatório mensalmente com a renda corrente do cliente. | Obrigatório mensalmente; o investimento é apenas garantia. | Não gera fatura de crédito convencional. |
| Disponibilidade do dinheiro | Não há dinheiro retido vinculado ao limite. | Fica bloqueado enquanto houver compras em aberto. | Disponível na conta corrente conforme o saldo do usuário. |