Seguros
Meu carro deu perda total: quanto vou receber?
Entenda quanto você pode receber em caso de perda total do carro e como a indenização do seguro é calculada
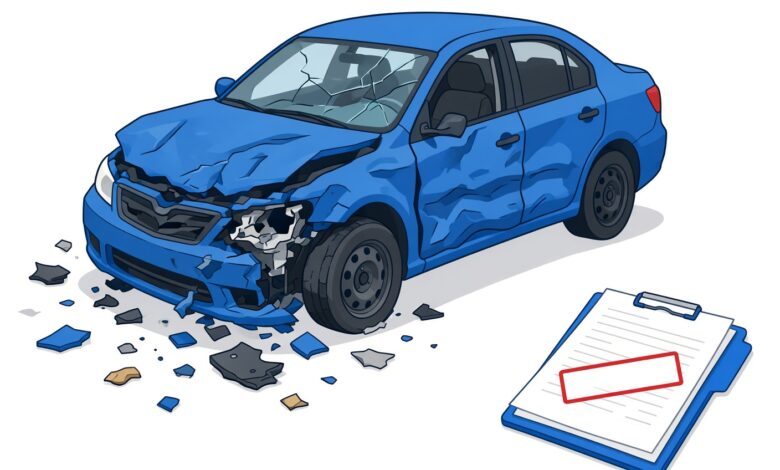
A perda total de um veículo é um dos momentos mais estressantes para qualquer motorista. Além do susto com o acidente, surge imediatamente a preocupação financeira e a dúvida central de quem possui uma apólice ativa: quanto o seguro paga em caso de perda total? Entender a mecânica por trás da indenização é fundamental para evitar expectativas irreais e garantir que os direitos previstos em contrato sejam cumpridos.
O que é perda total
No contexto dos seguros de automóveis, a perda total — tecnicamente chamada de indenização integral — ocorre quando os danos causados ao veículo por um sinistro tornam a sua reparação inviável do ponto de vista econômico ou técnico.
Diferentemente da perda parcial, em que o veículo sofre danos menores que podem ser consertados em uma oficina credenciada mediante o pagamento da franquia, a perda total decreta o fim da vida útil daquele bem para o segurado. Nesses casos graves, o custo para substituir peças danificadas, realizar serviços estruturais e recompor a segurança original do automóvel atinge ou ultrapassa um limite estabelecido nas normas do setor e nas condições da apólice.
Os critérios exatos que definem esse patamar podem variar conforme as regras da seguradora e a regulamentação aplicável, como as diretrizes da Superintendência de Seguros Privados (SUSEP). Embora exista um limite regulatório máximo comumente adotado no mercado brasileiro — no qual o custo do reparo iguala ou ultrapassa 75% do valor de referência do bem —, cada contrato pode estipular regramentos específicos que devem ser consultados com atenção pelo proprietário.
Como é calculada a indenização
Quando a perda total de um veículo é oficialmente decretada, o cálculo do valor a ser pago pela seguradora segue estritamente o que foi pactuado no momento da contratação. É um erro comum acreditar que o montante recebido será obrigatoriamente igual ao preço que o proprietário pagou pelo carro ao comprá-lo na concessionária ou de um terceiro. A indenização reflete as condições técnicas e financeiras previstas na apólice vigente na data do sinistro.
Os principais critérios que podem aparecer nos contratos e influenciar o cálculo incluem:
-
Valor de mercado referenciado: modalidade em que a indenização é atrelada a uma tabela de cotação oficial de mercado escolhida no contrato, multiplicada por um fator de ajuste (que pode ser de 100% ou um percentual superior ou inferior, dependendo do plano escolhido).
-
Valor determinado: quantia fixa em dinheiro estipulada em conjunto entre o segurado e a seguradora no momento da assinatura do contrato, que permanecerá inalterada durante toda a vigência da apólice.
-
Índice ou tabela utilizada como referência: publicações especializadas e amplamente aceitas pelo mercado para mensurar o preço médio de comercialização de veículos usados e seminovos.
-
Percentual de referência: índice aplicado sobre a tabela de mercado para definir se haverá acréscimo ou decréscimo no valor base pago ao segurado.
-
Franquia: em regras gerais de seguros de automóveis, a franquia é aplicada em sinistros de perda parcial. Na maioria dos contratos de perda total, a franquia não é cobrada ou descontada, mas é indispensável verificar as cláusulas específicas de cada seguradora.
-
Outras condições previstas no contrato: cláusulas acessórias, coberturas para acessórios extras ou equipamentos especiais que tenham sido contratados à parte.
A Tabela FIPE determina a indenização?
A Tabela FIPE (Fundação Instituto de Pesquisas Econômicas) é um dos parâmetros mais conhecidos do mercado automotivo brasileiro, pois expressa o preço médio de veículos no mercado nacional. No entanto, ela não deve ser tratada automaticamente como a regra universal e única de pagamento para todas as apólices.
Ela costuma aparecer como referência principal nas contratações sob a modalidade de valor de mercado referenciado. Quando o sinistro acontece, a seguradora consulta a cotação do veículo vigente no mês da ocorrência do evento.
Apesar disso, o valor final pago pode diferir da tabela pura por dois motivos principais: o fator de ajuste contratado (que pode prever, por exemplo, 105% ou 110% da tabela) ou a escolha prévia pela modalidade de valor determinado. Por isso, a leitura detalhada das condições gerais da apólice é o único meio seguro de saber exatamente qual regra foi estabelecida para o veículo.
Exemplo prático de cálculo
Para ilustrar de forma prática como a indenização de um seguro perda total pode variar, imagine um cenário hipotético em que um automóvel segurado sofre danos severos em um acidente.
Considere que o veículo possua um valor de referência de mercado de R$ 70.000 no mês do sinistro:
-
Cenário A (Contratação padrão de 100% da tabela): O segurado optou pela modalidade de valor de mercado referenciado com fator de ajuste de 100%. Nesse caso, a seguradora pagará exatamente os R$ 70.000 apurados na tabela de referência.
-
Cenário B (Contratação com fator de valorização de 110%): O proprietário havia contratado um plano diferenciado que garantia 110% da tabela de referência. O cálculo resultará em R$ 77.000, oferecendo um fôlego maior para a substituição do bem.
-
Cenário C (Contratação por valor determinado): Na época da contratação, o segurado e a seguradora fixaram o valor do bem em R$ 75.000, independentemente das oscilações futuras do mercado. A indenização paga será de R$ 75.000.
Simulação adicional: variação de preço de compra e mercado
As oscilações econômicas e o tempo de uso também geram dúvidas frequentes sobre a perda total de veículo. Suponha, de forma hipotética, que um carro foi comprado por R$ 70.000 em um período anterior, mas que, devido à desnaturação ou depreciação natural do mercado, seu valor de mercado atual na data do evento é de R$ 65.000.
Se o contrato estiver amparado na modalidade de valor de mercado referenciado a 100%, a indenização será calculada com base no patamar atual de R$ 65.000, e não sobre o preço histórico de aquisição de R$ 70.000. Caso o segurado possua uma cláusula de proteção de preço de novo (comum em veículos zero quilômetro nos primeiros meses de uso), as regras contratuais definirão se o preço de aquisição integral será preservado por um prazo determinado.
O que pode reduzir ou alterar o valor recebido
O montante final depositado na conta do proprietário pode sofrer alterações devido a diversos fatores operacionais, contratuais e jurídicos ligados à história do bem:
-
Modalidade de contratação: escolha entre valor determinado ou valor de mercado referenciado.
-
Valor contratado: limites máximos de indenização previstos na apólice.
-
Condições da apólice: exclusões de coberturas ou regras específicas para acessórios não originais.
-
Franquia, quando aplicável: embora rara em indenizações integrais, eventuais participações obrigatórias previstas para casos limítrofes devem ser observadas.
-
Pendências ou documentação do veículo: multas de trânsito em aberto, IPVA vencido e restrições administrativas ou judiciais.
-
Financiamento: existência de saldo devedor junto a instituições financeiras.
-
Coberturas adicionais: contratação de itens suplementares que alterem a base de cálculo.
-
Características específicas da contratação: perfil de risco e restrições geográficas ou de uso.
Carro financiado com perda total
Uma situação que gera grande apreensão ocorre quando o veículo sofre perda total, mas ainda possui parcelas a vencer em um contrato de financiamento. É um equívoco comum pensar que a existência de uma dívida faz com que a seguradora pague o valor integral diretamente ao proprietário em dinheiro.
Quando o veículo está financiado, a instituição financeira possui uma garantia sobre o bem (alienação fiduciária). Portanto, o fluxo de pagamento da indenização do seguro perda total segue uma ordem específica para proteger ambas as partes:
-
A seguradora calcula o valor total da indenização do seguro.
-
Desse montante, são abatidos eventuais débitos pendentes do veículo, como multas e impostos atrasados.
-
O saldo restante é utilizado prioritariamente para a quitação total do saldo devedor junto ao banco ou financeira.
-
Caso a indenização seja superior à dívida remanescente, a diferença líquida é repassada diretamente ao proprietário do veículo.
Exemplo prático de financiamento
Imagine uma simulação em que um carro sofre perda total avaliado em uma indenização de R$ 60.000:
-
Indenização total do seguro: R$ 60.000
-
Débitos de IPVA e multas pendentes: R$ 2.000
-
Saldo devedor do financiamento no banco: R$ 40.000
-
Cálculo da quitação: Restam R$ 58.000 após o pagamento dos tributos. O banco recebe os R$ 40.000 necessários para encerrar o contrato de financiamento.
-
Valor líquido para o proprietário: R$ 18.000 (diferença entre o saldo remanescente e a dívida quitada).
Se a dívida do financiamento for superior ao valor da indenização, o proprietário continuará responsável por quitar a diferença restante junto à instituição financeira, uma vez que a apólice cobre o valor do bem, mas não necessariamente absorve flutuações financeiras de empréstimos.
Resumo das modalidades e referências
| Situação | Referência para indenização | O que pode alterar o valor |
| Valor de mercado referenciado | Cotação oficial de mercado (como a Tabela FIPE) na data do sinistro | Fator de ajuste contratual, incidência de acessórios e débitos pendentes |
| Valor determinado | Quantia fixa em dinheiro estipulada na assinatura do contrato | Limites da apólice, tributos atrasados e multas |
| Veículo financiado | Indenização baseada na apólice com destinação prioritária ao banco | Saldo devedor atualizado, taxas de quitação antecipada e débitos do veículo |
| Perda total | Caracterizada quando os custos de reparo atingem ou superam os parâmetros contratuais (regra geral de 75%) | Percentual limite fixado no contrato e laudo de vistoria da seguradora |
Quanto tempo demora para receber
O prazo para a liquidação e o pagamento da indenização em casos de perda total de veículo depende de uma série de etapas operacionais e regulatórias. Em termos gerais, o fluxo compreende:
-
Comunicação do sinistro: aviso imediato do acidente ou evento adverso à seguradora.
-
Envio da documentação: apresentação de boletim de ocorrência (quando aplicável), documentos do veículo, CNH do condutor e formulários específicos exigidos pela empresa.
-
Análise: vistoria técnica do perito para mensurar a extensão dos danos e emitir o laudo de viabilidade econômica.
-
Conclusão da regulação: verificação de regularidade fiscal, jurídica e contratual do bem.
-
Pagamento da indenização: liberação do recurso financeiro após a entrega completa e sem pendências da documentação exigida.
Regulamentações do setor estabelecem parâmetros gerais de referência para a conclusão dos processos pelas seguradoras após a entrega de todos os papéis solicitados, embora prazos específicos possam variar conforme a complexidade do caso, a necessidade de diligências adicionais ou pendências na documentação do veículo.
E se a seguradora negar a indenização?
A recusa de cobertura por parte de uma seguradora não significa necessariamente que a decisão seja irregular, mas exige atenção redobrada do proprietário. Uma negativa pode ocorrer por motivos fundamentados nas condições gerais da apólice, como inadimplência no pagamento do prêmio do seguro, divergências graves nas informações prestadas no perfil de risco, uso do veículo em atividades não cobertas ou constatação de que os danos não atingiram os critérios técnicos para a configuração da perda total.
Diante de uma negativa, os passos recomendados incluem:
-
Consultar detalhadamente o contrato e as condições gerais entregues no momento da contratação.
-
Solicitar formalmente à seguradora a justificativa por escrito com os fundamentos técnicos e contratuais da recusa.
-
Utilizar os canais de atendimento interno de Ouvidoria da empresa.
-
Registrar reclamações em órgãos reguladores e de defesa do consumidor, como a SUSEP ou plataformas oficiais de mediação.
-
Buscar orientação jurídica especializada ou auxílio de um corretor de seguros de confiança caso persistam divergências injustificadas sobre a interpretação do contrato.